42 proc. Polaków w wieku 25–34 lat nie korzysta z żadnej z analizowanych form oszczędzania i inwestowania. Jednocześnie 12 proc. osób z tej grupy deklaruje inwestowanie w fundusze ETF, wobec około 1 proc. respondentów w wieku co najmniej 55 lat. Z badania Maison&Partners przeprowadzonego na zlecenie Finax wynika również, że wielu Polaków ma trudności ze zrozumieniem kosztów produktów inwestycyjnych.
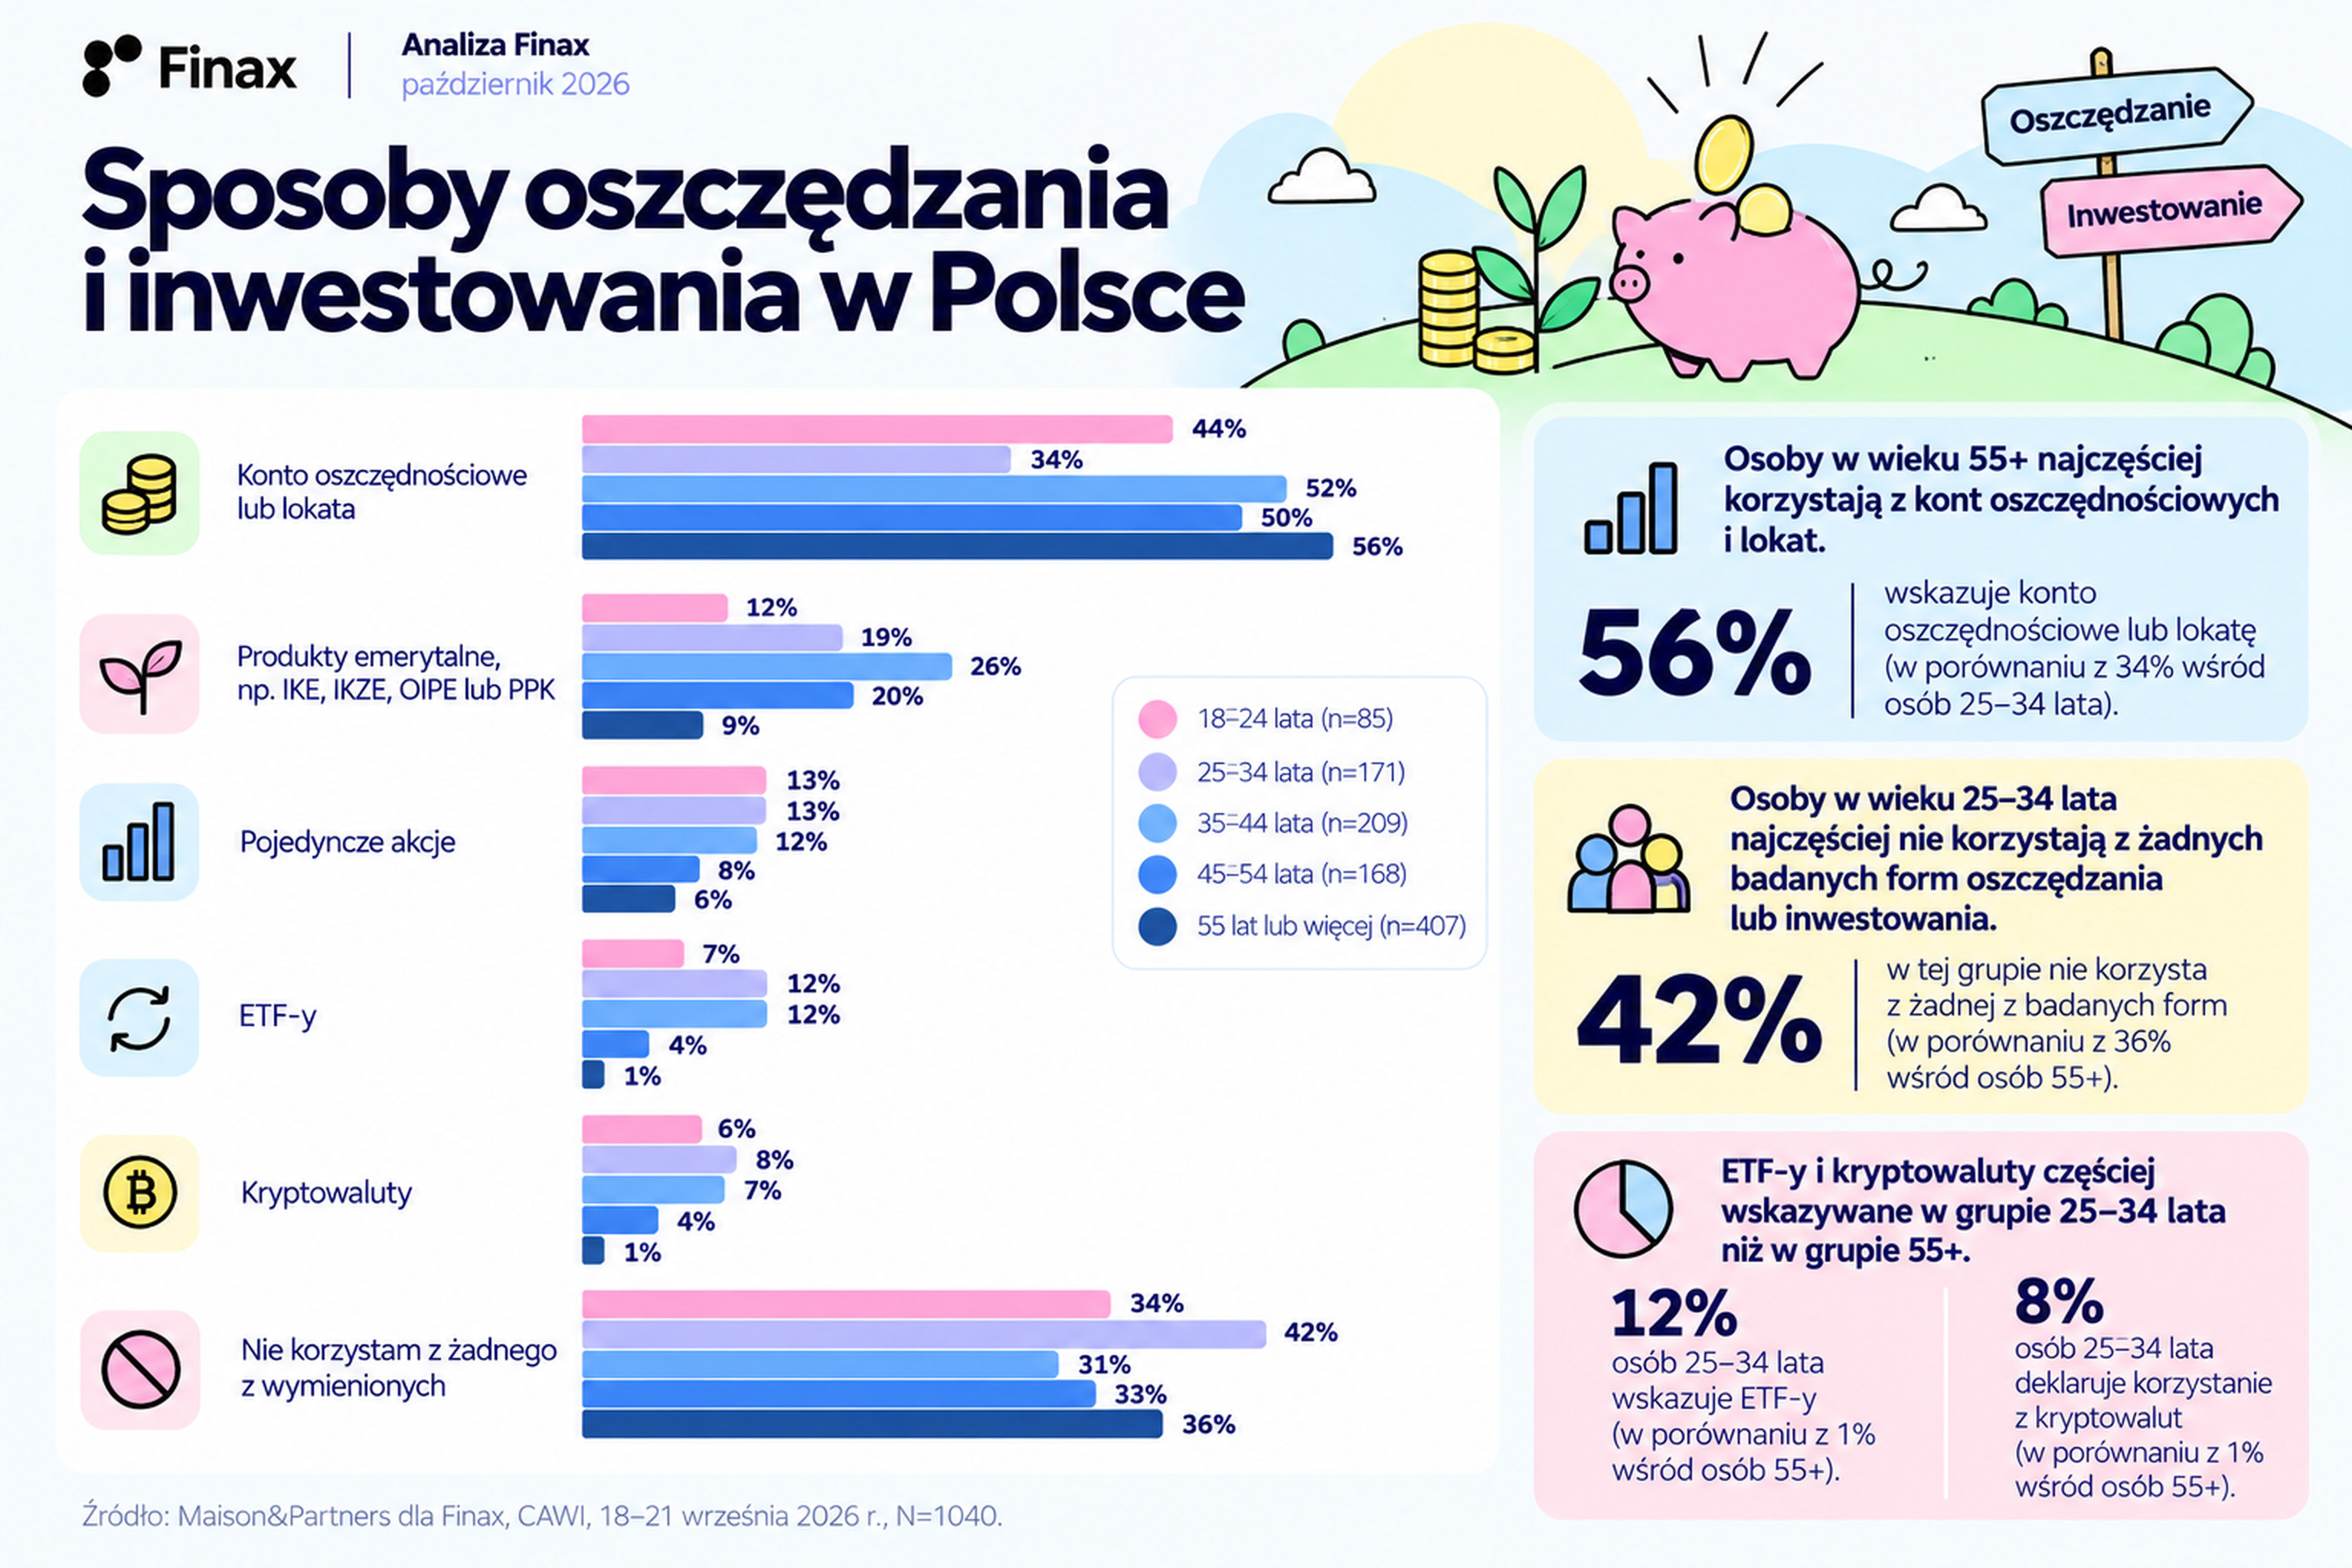
Wyniki badania „Financial Wellness – oszczędzanie, inwestowanie i finansowa przyszłość dzieci” pokazują różnice w sposobach gospodarowania oszczędnościami między poszczególnymi grupami wiekowymi.
Wśród osób w wieku 25–34 lat 42 proc. nie korzysta z żadnej z badanych form oszczędzania lub inwestowania. W grupie respondentów mających 55 lat i więcej odsetek ten wynosi 36 proc.
Różnice dotyczą również popularności poszczególnych produktów. Konto oszczędnościowe lub lokatę posiada 34 proc. młodych dorosłych, wobec 56 proc. osób w wieku co najmniej 55 lat.
Z kolei inwestowanie w giełdowe fundusze ETF deklaruje 12 proc. respondentów w wieku 25–34 lat oraz około 1 proc. najstarszych badanych.
Wcześniejsze rozpoczęcie inwestowania może przynieść wyższy kapitał
Finax przedstawił również symulację pokazującą znaczenie czasu w długoterminowym gromadzeniu kapitału.
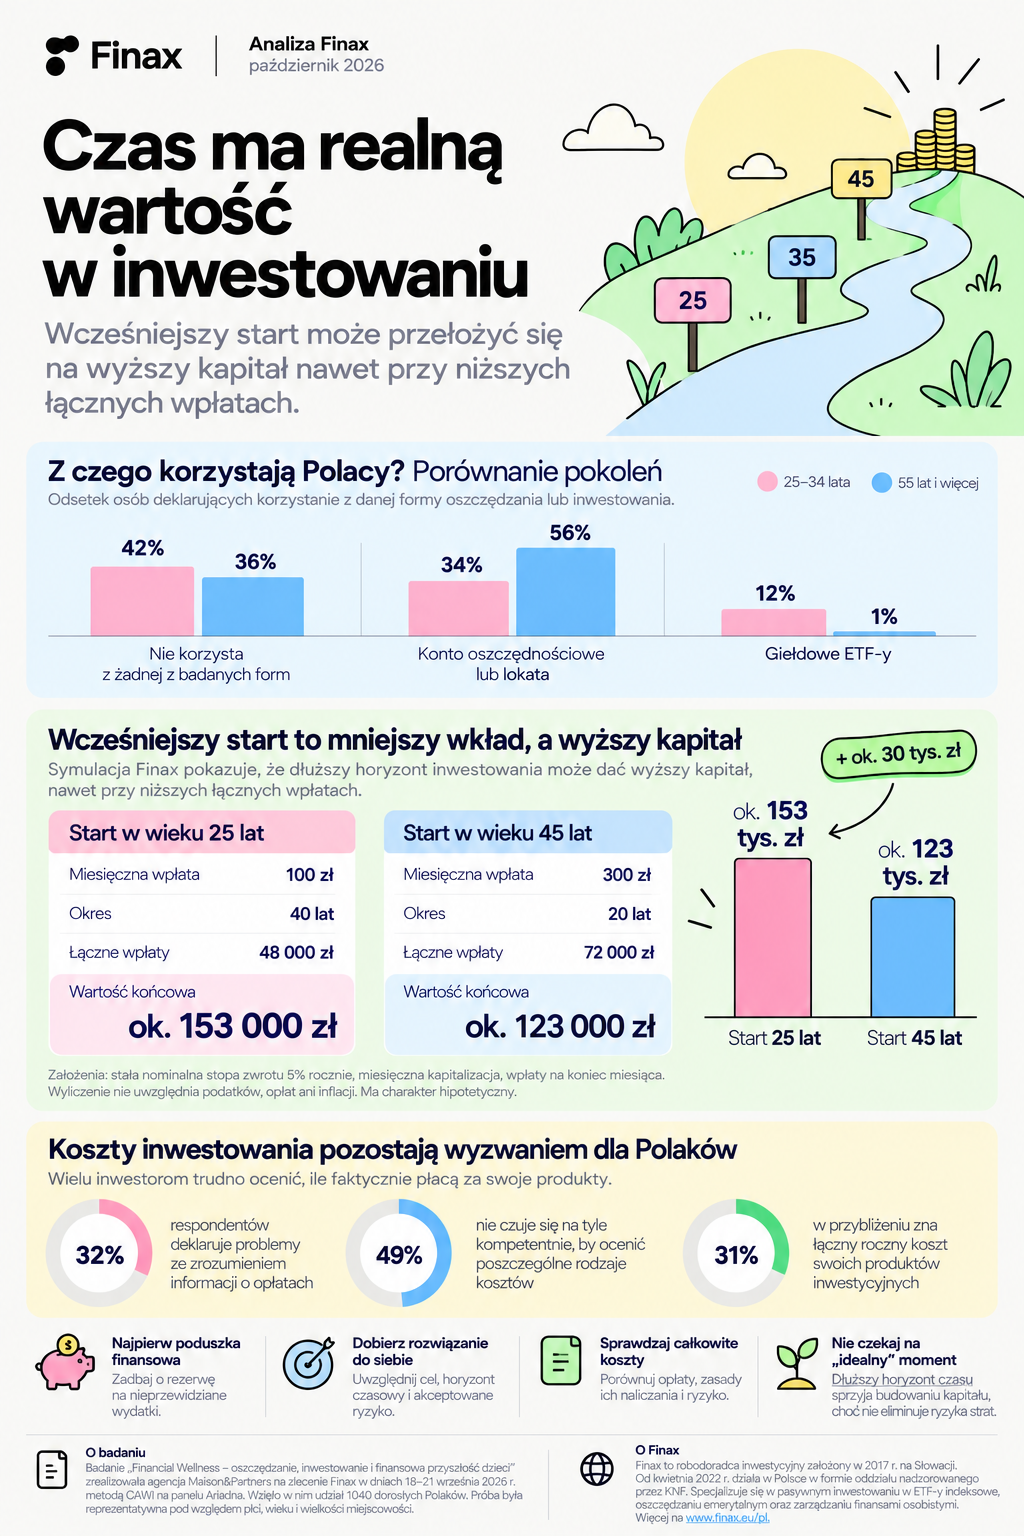
W pierwszym scenariuszu osoba w wieku 25 lat odkłada 100 zł miesięcznie przez 40 lat. W drugim inwestowanie rozpoczyna osoba w wieku 45 lat, która przez 20 lat wpłaca co miesiąc 300 zł.
Przy założeniu stałej nominalnej stopy zwrotu wynoszącej 5 proc. rocznie, miesięcznej kapitalizacji i wpłat dokonywanych na koniec każdego miesiąca wartość zgromadzonych środków wyniosłaby odpowiednio około 153 tys. zł i 123 tys. zł.
Osoba rozpoczynająca wcześniej wpłaciłaby łącznie 48 tys. zł, podczas gdy osoba inwestująca przez 20 lat – 72 tys. zł. Mimo niższej sumy wpłat pierwszy scenariusz przyniósłby o około 30 tys. zł wyższą wartość końcową.
Wyliczenia mają charakter hipotetyczny i nie uwzględniają podatków, opłat ani inflacji. Nie stanowią również gwarancji osiągnięcia określonej stopy zwrotu.
– Wysokość miesięcznej wpłaty łatwo przecenić, a czasu – nie doceniać. Nie chodzi jednak o to, by inwestować za wszelką cenę jak najwcześniej. Najpierw trzeba zadbać o rezerwę na nieprzewidziane wydatki, a następnie dobrać rozwiązanie do celu, horyzontu i akceptowanego ryzyka – komentuje Przemysław Barankiewicz, dyrektor polskiego oddziału Finax.
Jak podkreśla, dłuższy horyzont inwestycyjny sprzyja budowaniu kapitału dzięki efektowi procentu składanego, ale nie eliminuje ryzyka strat.
Niemal połowa badanych ma trudności z oceną kosztów inwestowania
Badanie Maison&Partners wskazuje również na problemy ze zrozumieniem opłat związanych z produktami inwestycyjnymi.
32 proc. respondentów deklaruje trudności ze zrozumieniem informacji o opłatach. Jeszcze większa grupa, 49 proc. ankietowanych, nie czuje się wystarczająco kompetentna, aby ocenić poszczególne rodzaje kosztów.
Z kolei 31 proc. badanych twierdzi, że zna w przybliżeniu łączny roczny koszt posiadanych produktów inwestycyjnych.
Zdaniem autorów analizy przy wyborze produktu inwestycyjnego należy uwzględniać nie tylko potencjalną stopę zwrotu, lecz także całkowite koszty, zasady ich naliczania oraz poziom ryzyka.
Finax zwraca również uwagę, że niski próg rozpoczęcia inwestowania nie zastępuje konieczności oceny własnej sytuacji finansowej i wyboru odpowiedniej strategii.
O badaniu
Badanie „Financial Wellness – oszczędzanie, inwestowanie i finansowa przyszłość dzieci” przeprowadziła agencja Maison&Partners na zlecenie Finax w dniach 18–21 września 2026 roku.
Badanie zrealizowano metodą ankiety internetowej (CAWI) na panelu Ariadna. Wzięło w nim udział 1040 dorosłych Polaków. Próba była reprezentatywna pod względem płci, wieku i wielkości miejscowości.
Finax to robodoradca inwestycyjny założony w 2017 roku na Słowacji. Od kwietnia 2022 roku prowadzi działalność w Polsce w formie oddziału nadzorowanego przez KNF. Specjalizuje się m.in. w pasywnym inwestowaniu w fundusze ETF oraz oszczędzaniu emerytalnym.