PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościNieruchomościPrzy zakupie mieszkania sprawdź długi jego i sprzedającego

Przy zakupie mieszkania sprawdź długi jego i sprzedającego

Nieruchomości 27.06.2014 (12:52)

Kupując mieszkanie należy dokładnie zweryfikować jego stan prawny i faktyczny. Dla wielu jest to największa transakcja finansowa w życiu i niedochowanie należytej staranności może oznaczać straty finansowe. Home Broker wskazuje na co uważać, by nie kupić mieszkania z długami.


Podstawową czynnością, jaką powinien wykonać każdy kupujący mieszkanie jest sprawdzenie księgi wieczystej. Przede wszystkim należy dokładnie sprawdzić dział IV księgi wieczystej, w której wpisane są hipoteki. Warto bowiem pamiętać, że hipoteka obciąża nieruchomość, a nie jej właściciela, zatem kupując mieszkanie zadłużone z tytułu hipoteki musimy być świadomi że wierzyciel (na przykład bank, w którym zaciągnięto kredyt mieszkaniowy) może dochodzić swoich praw. Dlatego koniecznie trzeba zadbać o to, żeby po sprzedaży „cudza” hipoteka została wykreślona z księgi wieczystej.

Zwykle hipoteka obejmuje kredyt na zakup danej nieruchomości, ale bywają i zabezpieczenia innych zobowiązań (jak np. pożyczka hipoteczna). Oprócz, kluczowego z punktu widzenia zadłużenia, działu IV warto przyjrzeć się pozostałym zapisom w księdze wieczystej. W III dziale znajdziemy np. informacje o różnych roszczeniach i ostrzeżeniach mogących spowodować wpisanie hipoteki przymusowej (np. ostrzeżenie komornika o wszczęciu postępowania egzekucyjnego z nieruchomości). Istotne są nie tylko wpisy do księgi ale także wzmianki o złożonych wnioskach.

Należności publicznoprawne zostają przy sprzedającym, ale…


Drugą istotną kategorią długów związanych z nieruchomością, na jakie warto zwrócić uwagę są obciążenia publicznoprawne. Chodzi na przykład o podatek od nieruchomości (rolny, leśny) czy opłatę za użytkowanie wieczyste. Z zasady podatki lokalne obciążają aktualnego właściciela nieruchomości (lub inne osoby, którym przysługuje prawo związane z nieruchomością, np. użytkowników wieczystych), a nie jego następców prawnych. Obowiązek podatkowy w podatku od nieruchomości wygasa z końcem miesiąca w którym doszło do zbycia tej nieruchomości, a od kolejnego miesiąca obciąża nabywcę. Nabywca nie odpowiada więc za zobowiązania podatkowe poprzedniego właściciela. Ale przed nabyciem mieszkania należy koniecznie upewnić się, czy organy skarbowe lub inne organy administracji publicznej nie prowadzą egzekucji z nieruchomości, choćby w celu ściągnięcia niepłaconych przez poprzedniego właściciela składek ZUS lub podatków czy innych należności. Fakt egzekucji powinien być ujawniony w dziale III księgi wieczystej.

Ciekawostką jest, że mimo powyższego, niektóre organy próbują czasem dochodzić zapłaty zaległych podatków lokalnych lub opłaty za użytkowanie wieczyste od aktualnych właścicieli lokali i aby uniknąć niepotrzebnych wizyt w urzędach, składania wyjaśnień i pism, warto zadbać aby zbywca uregulował wszelkie należności publicznoprawne i zadbać, by w umowie przenoszącej własność nieruchomości znalazło się stanowcze oświadczenie zbywcy, że nieruchomość nie stanowi przedmiotu postępowania egzekucyjnego, a zbywca nie zalega z podatkami. Fakt ten może zostać dodatkowo potwierdzony przez stosowne zaświadczenie np. z urzędu skarbowego.

Rachunki za prąd i wodę


Z użytkowaniem nieruchomości wiążą się też opłaty z tytułu czynszu (dla spółdzielni bądź wspólnoty) oraz należności z tytułu dostaw mediów takich jak prąd, woda, gaz, internet, telewizja czy telefon stacjonarny. W tej sytuacji wszelkie zaległości obciążają zbywcę, gdyż to on był stroną umów. W momencie sprzedaży nieruchomości nabywca co prawda wchodzi w stan prawny poprzedniego właściciela, ale nie ciążą na nim zaległości cywilnoprawne.

Niemniej jednak, zdarzają się przypadki gdy wspólnota mieszkaniowa próbuje dochodzić zapłaty zaległości od nowego nabywcy argumentując, iż zadłużenie „dotyczy konkretnego lokalu, a nie właściciela”, a dostawcy mediów próbują uzależnić zgodę na zawarcie umowy o dostarczanie mediów (lub cesję poprzedniej umowy, czyli „przepięcie liczników”) od uregulowania wszelkich zaległości. W celu uniknięcia problemów i konieczności wyjaśniania poszczególnych spraw również w przypadku należności cywilnoprawnych Home Broker radzi zadbać o to, by poprzedni właściciel uregulował je. W odróżnieniu od należności publicznoprawnych, wspólnota ani dostawcy mediów nie mają obowiązku wydania zaświadczenia stwierdzającego brak zaległości na nasze żądanie.

Ostrożności nigdy za wiele


I wreszcie ostatnia, ale bardzo istotna kwestia. Warto spróbować dowiedzieć się czy na sprzedającym mieszkanie nie ciążą inne długi. Może bowiem dojść do sytuacji, w której ktoś chce szybko sprzedać nieruchomość w celu ukrycia majątku przed wierzycielami. Ci z kolei mogą skorzystać z tzw. skargi pauliańskiej i żądać uznania przeniesienia własności nieruchomości za bezskuteczne w stosunku do nich. Bezskuteczność względna, z jaką mamy tu do czynienia, powoduje, że czynność prawna jest dla całego świata nieruchomość widnieje jako sprzedana nabywcy, ale dla wierzyciela, cały czas tak jakby należała do dłużnika (zbywcy) i może on dochodzić zapłaty z egzekucji z tej nieruchomości.

Oczywiście jako osoba trzecia mamy mocno ograniczone możliwości ustalenia, czy na zbywcy na pewno nie ciążą dodatkowe długi. Zwykle trzeba oprzeć się wyłącznie na oświadczeniach sprzedającego mieszkanie. Jednakże jeżeli wiemy lub możemy z łatwością możemy się dowiedzieć o celowej wyprzedaży majątku przez zbywcę albo jeżeli nabędziemy nieruchomość nieodpłatnie (np. w drodze darowizny) czy za wyjątkowo okazyjną cenę, musimy liczyć się z potencjalnymi konsekwencjami. Warto zweryfikować zbywcę pod względem zadłużenia z innych tytułów i dodatkowo zadbać o umieszczenie w umowie sprzedaży stosownego oświadczenia w tym zakresie.

Choć czysto teoretycznie najważniejsze jest zweryfikowanie, czy na mieszkaniu nie ciąży hipoteka, to warto poświęcić czas i energię, by sprawdzić i inne zagrożenia związane z zadłużeniem nie tylko nieruchomości, ale i jej dotychczasowego właściciela. Pomoże to uchronić kupującego przed ewentualnymi nieprzyjemnościami.

Marcin Krasoń, analityk Home Broker, // ‚+’'+e+''+''); // ]]>

marcin.krason at homebroker dot pl
Jakub Chowaniec, prawnik Home Broker
2014-06-27
Redakcja PRNews.pl

Sprawdź także:

a 0 Bank Pekao wprowadza kredyty hipoteczne oparte o wskaźnik POLSTR 1M Stopa Składana od 1 października
30.09.2026 (14:14)

Bank Pekao wprowadza kredyty hipoteczne oparte o wskaźnik POLSTR 1M Stopa Składana od 1 października

Bank Pekao od 1 października 2026 r. wprowadza do oferty kredyty hipoteczne oparte o wskaźnik referencyjny POLSTR …

a 0 ZEN.COM podał dane o wzroście aktywności klientów w pierwszych ośmiu miesiącach 2026 roku
30.09.2026 (14:12)

ZEN.COM podał dane o wzroście aktywności klientów w pierwszych ośmiu miesiącach 2026 roku

Liczba płatności kartą klientów ZEN.COM wzrosła w pierwszych ośmiu miesiącach 2026 r. o 84 proc. rok do roku, a …

a 0 Film „Lalka" wchodzi do kin. ING Bank Śląski jest Sponsorem Strategicznym produkcji
30.09.2026 (14:06)

Film „Lalka" wchodzi do kin. ING Bank Śląski jest Sponsorem Strategicznym produkcji

Od 30 września w kinach w całej Polsce można oglądać film „Lalka" – nową ekranizację powieści Bolesława Prusa w …

a 0 Bank Millennium przedłuża strategiczne partnerstwo z Akademią Leona Koźmińskiego na kolejne trzy lata
30.09.2026 (14:03)

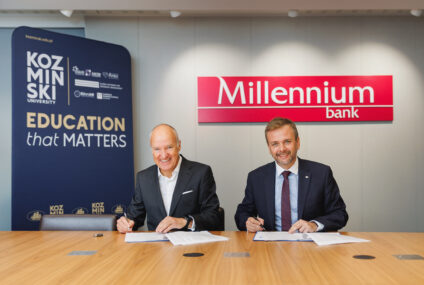
Bank Millennium przedłuża strategiczne partnerstwo z Akademią Leona Koźmińskiego na kolejne trzy lata

Bank Millennium pozostaje Sponsorem Strategicznym Akademii Leona Koźmińskiego na kolejne trzy lata. Partnerstwo w …

a 0 Raport UniCredit o wpływie długowieczności na finanse osobiste
30.09.2026 (13:55)

Raport UniCredit o wpływie długowieczności na finanse osobiste

Model, w którym najpierw zdobywamy wykształcenie, następnie przez kilkadziesiąt lat pracujemy, a na koniec …

a 0 ZPF o AI w decyzjach finansowych Polaków. Blisko co czwarty otwarty na rekomendacje, ostatnie słowo ma należeć do człowieka
30.09.2026 (07:34)

ZPF o AI w decyzjach finansowych Polaków. Blisko co czwarty otwarty na rekomendacje, ostatnie słowo ma należeć do człowieka

Blisko co czwarty Polak jest gotowy korzystać z rekomendacji sztucznej inteligencji przy podejmowaniu decyzji …

PRNews.pl

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

Who is who

Ewa Szerszeń

Ewa Szerszeń

Zastępca rzecznika prasowego, ING Bank Śląski Ewa…

Magdalena Suchanek

Magdalena Suchanek

Dyrektor zarządzający, Euro Bank SA Magdalena Suchanek…

Robert Azembski

Robert Azembski

Członek Zespołu PR w Banku Ochrony Środowiska.…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców