PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościCzy warto wprowadzać jednolity standard kont bankowych w całej Unii?

Czy warto wprowadzać jednolity standard kont bankowych w całej Unii?

Wiadomości 22.07.2013 (09:36)

Jednolity, obowiązujący wszystkie europejskie banki wzór tabeli opłat za konto, niezależna porównywarka produktów finansowych w każdym kraju, łatwe przenoszenie rachunków między bankami ponad granicami – to zmiany, które Komisja Europejska chce wprowadzić nową dyrektywą dla rynku finansowego. Zdaniem Patricii Wruuck z Deutsche Bank Research cel, jaki postawiła przed sobą Komisja, jest bardzo ambitny. Choć propozycje te mogą wydawać się obiecujące, na drodze do ich wcielenia w życie nieuchronnie staną odmienne realia rynkowe w poszczególnych państwach członkowskich i przyzwyczajenia klientów – pisze w komentarzu  analityk DB Research.

Propozycja Komisji Europejskiej dotycząca jednolitych standardów dla rachunków bankowych składa się z trzech elementów. Przede wszystkim KE chce zwiększyć przejrzystość opłat za użytkowanie kont w różnych krajach tak, aby ułatwić ich porównywanie. W tym celu opracowany zostanie jednolity wzór dokumentu prezentującego koszty prowadzenia rachunku niezależnie od banku. Ujednolicony miałby też zostać format informacji na temat kwot pobieranych z tego tytułu przez banki w poszczególnych okresach.

Komisja chciałaby również, aby konsumenci z każdego kraju Unii mieli zapewniony dostęp do co najmniej jednej, niezależnej porównywarki ofert usług bankowych. Większa przejrzystość cen miałaby wspierać konkurencję na rynku w skali całego kontynentu. Dodatkowo Unia chciałaby uprościć proces przenoszenia rachunków pomiędzy bankami w różnych krajach. Opis przebiegu tego procesu, który ma pomóc Europejczykom w swobodnym przelewaniu ich oszczędności z konta na konto w różnych krajach, stanowi sedno trzeciej części projektu nowej dyrektywy.
– Zapewnienie dobrze funkcjonującego systemu bankowego w skali całej Unii i zwiększenie poziomu ochrony interesów europejskich konsumentów jest bezdyskusyjnie pomysłem idącym w dobrą stronę. Należałoby jednak zastanowić się, czy proponowane działania mogą w efektywny sposób pomóc w osiągnięciu tych celów. Największa przeszkoda jest prozaiczna – rynek rachunków bankowych w Unii to tak naprawdę 27 osobnych rynków, różniących się między sobą w fundamentalny nieraz sposób – zwraca uwagę Patricia Wruuck z  Deutsche Bank Research. Każdy z trzech obszarów, których dotyczy projekt nowej dyrektywy, jest dużo bardziej złożony, niż może się wydawać na pierwszy rzut oka.

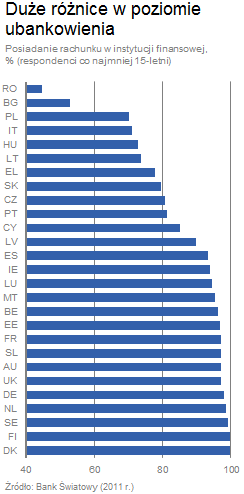
Dla przykładu, przyjrzyjmy się samej dostępności kont bankowych. Już na tak podstawowym poziomie pojawiają się duże rozbieżności pomiędzy poszczególnymi krajami. Według Banku Światowego, w 2011 r. odsetek osób podsiadających rachunek bankowy w Bułgarii i Rumunii wynosił mniej niż 60 proc., podczas gdy w innych 12 państwach członkowskich konta nie miało zaledwie 5 proc. populacji (dotyczy to państw skandynawskich, Beneluksu, Niemiec, Wielkiej Brytanii, Austrii, Słowenii i Estonii). Według Banku Światowego poziom ubankowienia w Polsce wynosił w tym samym czasie niewiele ponad 70 proc. Według NBP obecnie wskaźnik ten wzrósł do 77 proc.

W poszczególnych krajach rynki bankowe w bardzo wielu kwestiach znacząco się różnią, choćby pod względem możliwości porównywania opłat za prowadzenie rachunków, procesu obsługi reklamacji, poziomu zaufania do instytucji finansowych, czy wreszcie satysfakcji konsumentów. „Szukając rozwiązań wspierających transgraniczną zmianę usług bankowych należałoby skupić się na takich zaleceniach, które będą uwzględniały warunki charakterystyczne dla każdego kraju – pisze ekspert Deutsche Bank Research.

Powszechnie dostępne i zrozumiałe informacje o cenach są faktycznie warunkiem niezbędnym do zaistnienia międzynarodowej konkurencyjności poszczególnych sektorów bankowych i instytucji w skali europejskiej. Osiągnięcie tego celu nie jest jednak zadaniem łatwym. W każdym z krajów UE spotkamy zupełnie różne struktury ofert produktowych i siatki opłat. Stanowią one odpowiedź danego sektora na specyficzne zapotrzebowanie jego lokalnych konsumentów. Jak ocenia analityk Deutsche Bank Research, ofiarą standaryzacji może potencjalnie paść innowacyjność i dywersyfikacja produktów, co z kolei szybko stanie się problemem zarówno dla banków, których klienci mają bardzo różne preferencje, jak i dla samych konsumentów. Ponadto ujednolicony format informacyjny, skupiający się przede wszystkim na aspektach cenowych może nieść ze sobą ryzyko, że innym czynnikom, takim jak np. obsługa klienta, będzie się poświęcało mniej uwagi.

Z kolei w kwestii wpierania procesu przenoszenia rachunku pomiędzy instytucjami w dwóch różnych państwach pojawia się pytanie, na ile ingerencja KE jest tu w ogóle potrzebna. Zdaniem Moniki Szlosek z Deutsche Bank PBC, mobilność klientów i możliwość dokonania zmiany usługodawcy jest oczywiście istotnym elementem konkurencji w każdej branży, również na rynku finansowym, jednak praktyka pokazuje, że klienci banków rzadko odczuwają taką potrzebę, a jeśli już, proces przenoszenia konta do innego banku uważają za stosunkowo prosty.

Procedury i koszty związane z przeniesieniem konta już dziś nie różnią się specjalnie od tych, które obowiązują przy zmianie dostawcy energii elektrycznej czy telewizji. Według danych Eurobarometru, z 2011 r. ponad 80 proc. respondentów w Unii nie przenosiło do tej pory rachunku bankowego, bo po prostu nie widziało takiej potrzeby. Faktycznie, jak pokazują badania KE (cytowane m.in. w jednym z raportów Deutsche Bank Research), aż 88 proc. obywateli UE w ciągu ostatnich 5 lat nie zmieniło swojego konta ani razu. Według badań Eurostatu, Polska jest jednym z 5 krajów, w których zmiana konta jest najmniej kłopotliwa. W 2011 roku odsetek klientów, którzy chcieli zmienić bank i napotkali jakiekolwiek problemy przy zmianie konta, wyniosła ok. 35 proc.

Jeśli chodzi o transgraniczne przenoszenie rachunków pomiędzy bankami, zainteresowanie tego typu usługą jest marginalne, biorąc pod uwagę fakt, że tylko 3 proc. obywateli UE posiada konto w zagranicznym banku, a 5 proc. w ogóle rozważa skorzystanie z takiej możliwości. – Można ubolewać, że odsetek ten jest znikomy. Wszystko wskazuje jednak na to, że jest to przede wszystkim kwestia braku potrzeb, a nie unijnego standardu. Jest zatem wątpliwe, że nowe przepisy mogłyby w zasadniczy sposób zmienić tę sytuację – czytamy w komentarzu Patricii Wruuck.

Różnice pomiędzy rynkami państw unijnych na pewno utrudniają stworzenie wspólnych zasad, które stanowiłyby rzeczywistą wartość dodaną. Wprowadzane rozwiązania muszą być przede wszystkim elastyczne, aby można je było sensownie zastosować we wszystkich państwach członkowskich. Tylko w takim wypadku plany Komisji będą naprawdę skuteczne.

Pełna treść komentarza Patricii Wruuck z Deutsche Bank Research na temat planów KE dotyczących bankowych kont dostępna jest tutaj.

Źródło: Deutsche Bank
2013-07-22
Redakcja PRNews.pl

Sprawdź także:

a 0 Blisko co piąty korzystający z przekazów zagranicznych zetknął się z oszustwem
06.10.2026 (17:26)

Blisko co piąty korzystający z przekazów zagranicznych zetknął się z oszustwem

Visa opublikowała raport Money Travels 2026 o tym, jak zmienia się przesyłanie pieniędzy między krajami. Polacy …

a 0 Goldman Sachs w ofercie VeloBanku. Produkty strukturyzowane trafią na GPW
06.10.2026 (17:12)

Goldman Sachs w ofercie VeloBanku. Produkty strukturyzowane trafią na GPW

Biuro Maklerskie VeloBanku zostało dystrybutorem produktów strukturyzowanych emitowanych przez Goldman Sachs. …

a 0 Kredyty na POLSTR. Ekspert ANG wyjaśnia, co zmieni się dla kredytobiorców
06.10.2026 (07:50)

Kredyty na POLSTR. Ekspert ANG wyjaśnia, co zmieni się dla kredytobiorców

Kolejne banki w Polsce uruchamiają ofertę kredytu hipotecznego opartą na wskaźniku POLSTR, a do grudnia mają do …

a 0 Elektryk tani w ładowaniu, drogi w racie. Superauto.pl liczy koszty po obniżce cen paliw
06.10.2026 (07:43)

Elektryk tani w ładowaniu, drogi w racie. Superauto.pl liczy koszty po obniżce cen paliw

Od 2 października w Polsce obowiązują maksymalne ceny paliw z nowego programu CPN. Superauto.pl policzyło, ile mogą …

a 0 Estoński bank w polskim koszyku zakupowym. Inbank rusza z Przelewy24
06.10.2026 (07:40)

Estoński bank w polskim koszyku zakupowym. Inbank rusza z Przelewy24

Inbank i Przelewy24 rozpoczynają współpracę, dzięki której raty online stają się częścią procesu płatności. Klienci …

a 0 Co zrobić z dolarami? mTFI ma propozycję dla trzymających oszczędności w USD
06.10.2026 (07:36)

Co zrobić z dolarami? mTFI ma propozycję dla trzymających oszczędności w USD

mDolar Konserwatywny FIO to nowy fundusz mTFI dla osób z oszczędnościami w dolarach amerykańskich. Będzie …

PRNews.pl

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

Who is who

Michał Tabor

Michał Tabor

Michał Tabor, Partner i Członek Zarządu Obserwatorium.biz…

Marek Baran

Marek Baran

Dyrektor biura komunikacji korporacyjnej Grupy PZU Marek…

Łukasz Piasta

Łukasz Piasta

Dyrektor, Komunikacja Korporacyjna & Usługi Finansowe Łukasz…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców