PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyNiepełnoletni klient w banku płaci mniej

Niepełnoletni klient w banku płaci mniej

Analizy 29.05.2009 (07:51) artykuł nadesłany

Młodzieżowe konto w banku to dobry pomysł na prezent z okazji Dnia Dziecka. Przy okazji można też zachęcić pociechę do nauki podstaw finansów osobistych. Szczególnie, że oferty rachunków dla młodych są tańsze.

Większość banków ma w swojej ofercie rachunki dla dzieci. Warunkiem założenia takiego konta jest ukończenie przez dziecko 13 roku życia. Wtedy można się z nim udać do banku i podpisać umowę. Potrzebny będzie dokument tożsamości rodzica i legitymacja szkolna dziecka. Potem będziemy mogli przelewać mu kieszonkowe bezpośrednio na konto, a małoletni klient banku będzie mógł swobodnie dysponować swoimi pieniędzmi: wykonywać przelewy, płacić w sklepach, i wybierać w bankomacie pieniądze za pomocą karty.

Wybór banku naturalnie zaczyna się od tego, z którego korzystają rodzice. Tym bardziej, że niektóre instytucje (BOŚ, BPS, Getin, Millennium, Toyota Bank) w przypadku rachunków dla dzieci wymagają, aby opiekun prowadził w tym banku „dorosłe” konto. Takie rozwiązanie może być jednak wygodne – przelewy będą szybciej realizowane, a w przypadku ewentualnych spraw do załatwienia w banku rodzic nie będzie musiał odwiedzać dwóch placówek, czy dzwonić na dwie różne infolinie.

Oczywiście można też wybrać konto w innym banku, i tym zadaniem podzielić się z dzieckiem, co pozwoli mu nauczyć się porównywania ofert finansowych. Odbędziemy więc dodatkowo lekcję z finansów, która – zważywszy na to, że dzisiaj dzieci często czują się w internecie jak ryba w wodzie – nie powinna sprawić większego kłopotu. Zresztą samo posiadanie konta przez dziecko też trzeba traktować jako edukację. Ktoś, kto od 13 roku życia będzie korzystał z ROR-u, nie powinien mieć problemu ze zrozumieniem i korzystaniem z bardziej wyrafinowanych produktów finansowych w przyszłości.

Ofertę kont dla dzieci charakteryzują przede wszystkim niskie opłaty. Za prowadzenie takich rachunków często nie trzeba płacić w ogóle, a jeśli już to niewielkie kwoty. Najwyższą prowizję w wysokości 5 zł pobiera BOŚ (jeśli rodzic jest posiadaczem konta VIP, to dziecko ma darmowe konto). Kolejnym kosztem, też niższym niż w przypadku standardowej oferty kont, jest opłata za kartę. W niektórych instytucjach będzie to roczna prowizja nie przekraczająca jednak 20 zł, w innych co miesiąc trzeba zapłacić za użytkowanie karty kilka złotych. I tak jak w zwykłych kontach, tak i w tych młodzieżowych, im częściej karta jest używana tym mniejsze mogą być opłaty.

Niektóre banki nie mają specjalnej, młodzieżowej oferty, ale pozwalają założyć dzieciom zwykłe konto. Oczywiście potrzebna będzie do tego zgoda przedstawiciela ustawowego, czyli najczęściej rodzica. Tak jest na przykład w Alior Banku, Citibanku, czy Nordea Banku. Jednak takie rozwiązanie może okazać się droższe, bo trzeba się liczyć z ponoszeniem wyższych opłat za „dorosłe” rachunki. Wyjątkiem jest jednak Alior Bank, gdzie tradycyjne konto jest tańsze niż niektóre specjalistyczne oferty dla dzieci w innych bankach. Jeszcze inaczej jest w Fortisie, czy Euro Banku, gdzie istnieje możliwość wydanie dziecku karty do konta rodzica, oczywiście ustalając na niej odpowiedni limit.

Bardzo ważną rzeczą jest ubezpieczenie nieuprawnionych transakcji. Rodzice wyposażając dziecko w kartę, a nie w gotówkę, czują się bezpieczniej. Jeśli jednak dziecko ją zgubi, albo ktoś mu ją ukradnie, i wykona transakcje zanim karta zostanie zastrzeżona, będzie to oznaczać dla dla nich stratę nawet w wysokości 150 euro. Zgodnie z przepisami, odpowiedzialność banku za nieuprawnione transakcje zaczyna się dopiero powyżej tej kwoty. Jednak w przypadku finansów dziecka trudno się spodziewać, by miało ono na koncie więcej niż prawie 700 zł. Można więc przez nieuwagę stracić wszystkie zgromadzone środki. Dlatego warto kartę ubezpieczyć, tak by bank przejmował odpowiedzialność również za straty poniżej 150 euro. W niektórych instytucjach taka ochrona jest bezpłatnie dodawana do kart (BPS, ING, Pekao czy PKO BP), w innych trzeba się liczyć z wydatkiem kilkudziesięciu groszy (BOŚ) lub częściej kilku złotych miesięcznie (BZ WBK, Kredyt Bank, mBank, Millennium, MultiBank). Niestety są też banki, w których w ogóle nie można wykupić takiego ubezpieczenia (BGŻ, BPH, Getin, Toyota Bank).

Różnice w ofercie banków dla dzieci dotyczą nie tylko ubezpieczeń. Na przykład w Banku Polskiej Spółdzielczości (BPS) do młodzieżowego konta nie ma dostępu przez internet. Toyota Bank z kolei wyróżnia się pozytywnie, bo oprocentowanie młodzieżowego konta nie dość, że wynosi 5 proc. to jeszcze ma dzienną kapitalizację. To zaś oznacza, że jest porównywalne z ofertą „dorosłych” kont oszczędnościowych, a dzienna kapitalizacja powoduje, że dla niewielkich kwot odsetki nie będą obciążone tzw. podatkiem „Belki” (zostanie on zaokrąglony do zera). Dodatkową zaletą jest też to, że w ramach promocji obowiązującej do końca roku bank zwraca na konto 1 proc. wartości transakcji wykonanych kartą.

Jeśli nasze dziecko bez internetu czuje się jak bez ręki, to warto jeszcze sprawdzić, czy kartą do konta można płacić za zakupy w sieci. Taką możliwość daje kilka banków (BZ WBK, Getin, Kredyt Bank, mBank, MultiBank, Toyota Bank).

Założenie rachunku dla dziecka czasami wiąże się jednak z dodatkowymi wymogami. Może to być na przykład wspomniany obowiązek posiadania zwykłego konta przez rodzica. Niektóre banki wymagają również stałych miesięcznych wpływów, na przykład w BOŚ muszą one sięgać 50 zł. W BPS konieczne będzie złożenie stałego zlecenia przelewu środków na konto młodzieżowe. Jednak ten warunek nie stwarza problemu, bo daje pewność, i dziecku, i rodzicowi, że co miesiąc na koncie będzie pojawiać się kieszonkowe.

Rachunek dla dziecka to oczywiście korzyści nie tylko dla dzieci i ich rodziców. Same banki może nie zarabiają na nich wiele, ale w tym przypadku raczej chodzi o coś innego. Można po prostu wychować sobie klienta. Jest bowiem szansa, że niepełnoletni posiadacz konta przywiąże się do marki i zostanie z nią na lata. A kiedy już będzie miał „dorosłe” konto, a na nim sumę z kilkoma zerami, będzie dla banku znacznie atrakcyjniejszym klientem.
 
Mateusz Ostrowski, analityk Open Finance

ZESTAWIENIE RACHUNKÓW DLA DZIECI

Źródło: Open Finance

konta dla dzieci 2009-05-29
Redakcja PRNews.pl
Tagi: konta dla dzieci

Sprawdź także:

a 0 5,8 proc. na trzy miesiące, ale tylko dla nowych. Raiffeisen Digital Bank zmienia stawki
12.10.2026 (19:48)

5,8 proc. na trzy miesiące, ale tylko dla nowych. Raiffeisen Digital Bank zmienia stawki

Raiffeisen Digital Bank zaktualizował ofertę lokat i kont oszczędnościowych w złotych i euro. Najwyższe …

a 0 Średni wniosek o kredyt mieszkaniowy to 522 tys. zł. BIK podsumował wrzesień
12.10.2026 (19:46)

Średni wniosek o kredyt mieszkaniowy to 522 tys. zł. BIK podsumował wrzesień

BIK Indeks Popytu na Kredyty Mieszkaniowe wzrósł we wrześniu 2026 r. o 17,2 proc. rok do roku. Rosła zarówno liczba …

a 0 Firmy widzą w AI tarczę, ale rzadko z niej korzystają. Badanie Mastercard
12.10.2026 (19:43)

Firmy widzą w AI tarczę, ale rzadko z niej korzystają. Badanie Mastercard

Większość polskich firm uważa, że sztuczna inteligencja pomaga bronić się przed cyberatakami, ale też obniża próg …

a 0 Bank Pocztowy z nową promocją do Konta w Porządku. Do 2000 zł w gotówce
12.10.2026 (17:37)

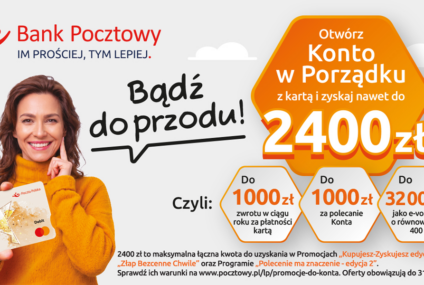
Bank Pocztowy z nową promocją do Konta w Porządku. Do 2000 zł w gotówce

Bank Pocztowy uruchomił nową ofertę promocyjną do Konta w Porządku. Łączy zwroty za zakupy kartą, premie za …

a 0 Nowe zasady dopłat do ubezpieczeń upraw. Klasa gleby nie obetnie już dopłaty
12.10.2026 (12:39)

Nowe zasady dopłat do ubezpieczeń upraw. Klasa gleby nie obetnie już dopłaty

Nowelizacja przepisów o dopłatach do ubezpieczeń upraw uniezależnia limity stawek od klasy gleby i wprowadza …

a 0 mBank wprowadza losowy układ cyfr na klawiaturze PIN w aplikacji
12.10.2026 (12:24)

mBank wprowadza losowy układ cyfr na klawiaturze PIN w aplikacji

W aplikacji mobilnej mBanku można włączyć losowy układ cyfr na klawiaturze PIN. Cyfry zmieniają położenie przy …

PRNews.pl

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

Who is who

Anna Polak

Anna Polak

Ekspertka od komunikacji. Odpowiada marketing, PR produktowy…

Damian Ziąber

Damian Ziąber

Od ponad 20 lat zajmuje się komunikacją…

Joanna Majer-Skorupa

Joanna Majer-Skorupa

Zastępca rzecznika prasowego, ING Bank Śląski  …

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców