
PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościCzy malejące raty opłaciły się frankowcom?

Czy malejące raty opłaciły się frankowcom?

Wiadomości 19.10.2015 (15:24)

Analizy dotyczące kredytów waloryzowanych kursem franka, zwykle uwzględniają tylko spłatę w ratach równych. Tymczasem wielu frankowców wybrało alternatywne rozwiązanie. Bardziej zamożni nabywcy mieszkań często zaciągali kredyt z ratami malejącymi. Warto sprawdzić, czy taki wybór złagodził skutki aprecjacji franka.


Wariant spłaty miał duży wpływ na sumę rat

Relację między rodzajem rat i kosztami kredytu można przeanalizować, korzystając z ośmiu reprezentatywnych przykładów. Porównywane „hipoteki” ze stycznia 2007 r. lub stycznia 2008 r. różnią się tylko walutą rozliczeniową (PLN, CHF), wysokością marży i rodzajem rat. Warto zwrócić uwagę, że obliczenia uwzględniają koszt ubezpieczenia niskiego wkładu. Taka obowiązkowa polisa często jest pomijana w analizach. Jej trzyletni koszt wynosi 3,50% różnicy między aktualnym zadłużeniem w walucie rozliczeniowej i kwotą stanowiącą 80% początkowej wartości mieszkania.

Po uwzględnieniu zmian oprocentowania, kosztów ubezpieczenia oraz spreadu (patrz założenia pod tabelą), okazuje się, że raty malejące były znacznie „droższym” wariantem. Różnica sumy zapłaconej bankowi do października 2015 r. wynosi:

  • 10,90% dla zobowiązań ze stycznia 2007 r.
  • 12,88% dla zobowiązań ze stycznia 2008 r.

Podane wyniki obliczono w stosunku do „frankowego” kredytu z równymi ratami. Analogiczne różnice dla „hipotek” bez waloryzacji wynoszą 17,18% (2007 r.) oraz 18,93% (2008 r.).

Osoba zaciągająca „frankowy” kredyt w ratach malejących mogła zapłacić bankowi podobną kwotę, jak kredytobiorca, który wybrał zobowiązanie bez waloryzacji i raty równe (patrz poniższa tabela). Taka relacja jest widoczna w przypadku dwóch „hipotek” ze stycznia 2008 r. Stanowi ona dowód, że kredyt we franku o podobnych parametrach (wartość początkowa, marża, okres spłaty), nie zawsze ma znacznie niższą sumę rat.

Porównanie kosztu kredytów oraz spłaconego kapitału w zależności od rodzaju rat i waluty rozliczeniowej (kredyty mieszkaniowe z 2007 r. i 2008 r.)*
Parametry kredytu Rodzaj
wybranych rat
Suma rat oraz składek ubezpieczenia niskiego wkładu Suma spłaconego kapitału
Kredyt ze stycznia 2007 r. o wartości 250 000 zł (107 321 CHF), okres spłaty to 30 lat, marża wynosi 1,10%, kredytobiorcy nie wnosili wkładu własnego (LtV = 100%), ubezpieczenie niskiego wkładu (stawka: 3,50%) jest opłacane co 3 lata. raty równe 128 007 zł 83 320 zł
raty malejące 141 965 zł 99 110 zł
Kredyt ze stycznia 2007 r. o wartości 250 000 zł, okres spłaty to 30 lat, marża wynosi 1,30%, kredytobiorcy nie wnosili wkładu własnego (LtV = 100%), ubezpieczenie niskiego wkładu (stawka: 3,50%) jest opłacane co 3 lata. raty równe 151 548 zł 37 653 zł
raty malejące 177 591 zł 72 917 zł
Kredyt ze stycznia 2008 r. o wartości 300 000 zł (139 039 CHF), okres spłaty to 35 lat, marża wynosi 1,30%, kredytobiorcy nie wnosili wkładu własnego (LtV = 100%), ubezpieczenie niskiego wkładu (stawka: 3,50%) jest opłacane co 3 lata. raty równe 136 145 zł 80 949 zł
raty malejące 153 681 zł 100 630 zł
Kredyt ze stycznia 2008 r. o wartości 300 000 zł, okres spłaty to 35 lat, marża wynosi 1,50%, kredytobiorcy nie wnosili wkładu własnego (LtV = 100%), ubezpieczenie niskiego wkładu (stawka: 3,50%) jest opłacane co 3 lata. raty równe 155 651 zł 28 004 zł
raty malejące 185 108 zł 66 429 zł
*- Dodatkowe założenia: dotychczasowa spłata przebiegała bez opóźnień, prowizja przygotowawcza (2,00%) nie była kredytowana, podczas przeliczeń walutowych uwzględniono średni miesięczny kurs NBP, pomniejszony o 3,00% (przy początkowej waloryzacji) lub powiększony o 3,00% (przy ustalaniu wysokości rat).
Źródło: obliczenia własne na podstawie danych NBP (średnie kursy)

Niższe zadłużenie to druga strona medalu

Wybór malejących rat oznaczał wyższe wydatki dla „frankowca”, ale przyczynił się też do spłaty większego kapitału (patrz powyższa tabela). Podobna różnica jest widoczna w przypadku kredytów bez waloryzacji. Uwagę zwraca jednak fakt, że osoby wybierające bezpieczny kredyt w PLN, spłaciły znacznie mniej kapitału. Było to związane z relatywnie wysokim poziomem WIBOR-u do 2013 r.

Wzrost kursu CHF/PLN o 70% – 100% skutecznie zneutralizował efekt związany z większym udziałem kapitału w ratach „frankowców”. Dlatego różnica zadłużenia na niekorzyść waloryzowanych kredytów, obecnie jest tak duża (zobacz poniższy wykres).
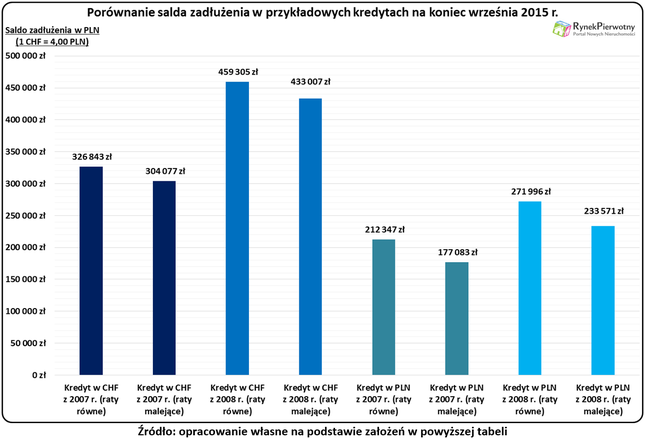
Jeśli dokładniej przeanalizujemy powyższy wykres, to okaże się, że „frankowcy” wybierający malejące płatności, mniej skorzystali na obniżce długu. Różnica salda zadłużenia w stosunku do „frankowego” kredytu z równymi ratami wynosi 6% – 7%. W kontekście ryzyka kursowego i problemów z wysokim poziomem LtV, nawet taka różnica może mieć znaczenie. Wielu „frankowców” spłacających malejące raty, ma jeszcze jeden powód do pocieszenia. Takie osoby przetrwały już okres, w którym malejące raty identycznego kredytu są wyższe od równych. Podobnie jak w przypadku „hipotek” bez waloryzacji, równe płatności już po 1/5 – 2/5 okresu spłaty, zaczynają bardziej obciążać miesięczny budżet kredytobiorcy.

/RynekPierwotny.pl

2015-10-19
Redakcja PRNews.pl

Sprawdź także:

a 0 Revolut udostępnia BLIKA klientom mieszkającym poza Polską
05.11.2026 (19:06)

Revolut udostępnia BLIKA klientom mieszkającym poza Polską

Revolut uruchamia BLIK Global na rynkach Europejskiego Obszaru Gospodarczego. Z usługi może skorzystać 2,2 mln …

a 0 Skręcona kostka może kosztować ponad 4 tys. zł. Balcia pokazuje, skąd bierze się rachunek
05.11.2026 (13:49)

Skręcona kostka może kosztować ponad 4 tys. zł. Balcia pokazuje, skąd bierze się rachunek

Prywatna konsultacja ortopedyczna, rezonans i dziesięć sesji rehabilitacji mogą kosztować łącznie ponad 3 tys. zł. …

a 0 Grupa BNP Paribas Bank Polska z 689 mln zł zysku netto w III kwartale
05.11.2026 (13:46)

Grupa BNP Paribas Bank Polska z 689 mln zł zysku netto w III kwartale

Grupa BNP Paribas Bank Polska wypracowała w III kwartale 2026 r. 689,1 mln zł zysku netto, o 14,9 proc. więcej niż …

a 0 Grupa PKO BP z 8,22 mld zł zysku po dziewięciu miesiącach. Bank zwiększa udziały w rynku kredytów
05.11.2026 (13:37)

Grupa PKO BP z 8,22 mld zł zysku po dziewięciu miesiącach. Bank zwiększa udziały w rynku kredytów

Grupa PKO Banku Polskiego wypracowała po dziewięciu miesiącach 2026 r. 8,22 mld zł zysku netto, o 3,2 proc. więcej …

a 0 GPW zmienia opłaty dla emitentów. Mniejsze spółki zapłacą mniej
05.11.2026 (11:01)

GPW zmienia opłaty dla emitentów. Mniejsze spółki zapłacą mniej

Giełda Papierów Wartościowych w Warszawie zmieni zasady naliczania opłat dla emitentów akcji na Głównym Rynku. …

a 0 ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki
05.11.2026 (08:48)

ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki

Weronika Chrzanowska-Ziółkowska i Radosław Główka dołączyli do zarządu ITCARD. Zmiany weszły w życie 4 listopada …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców



