PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plInformacjeDwie średnie krajowe wystarczą, aby banki chciały pożyczyć milion złotych na zakup mieszkania

Dwie średnie krajowe wystarczą, aby banki chciały pożyczyć milion złotych na zakup mieszkania

Informacje 22.08.2026 (09:57) informacja prasowa
Kredyty

O kredyt jest dziś łatwiej niż przed rokiem. Mogłoby być jednak jeszcze łatwiej, gdyby nie konflikt na Bliskim Wschodzie. Pozytywnie na możliwość zakupu własnego mieszkania wpływają rosnące płace, tańsze niż przed rokiem kredyty i fakt, że ceny nieruchomości pozostają w ostatnim czasie relatywnie stabilne.

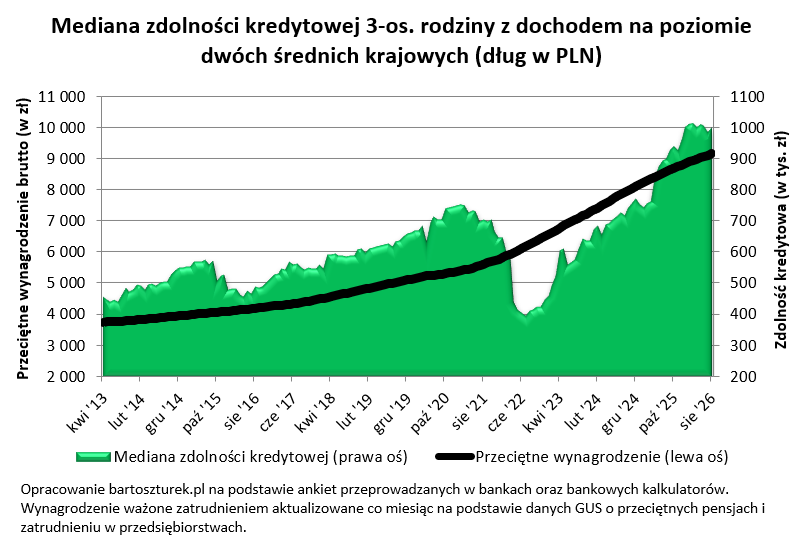
Trochę ponad milion złotych – taka jest obecnie mediana zdolności kredytowej trzyosobowej rodziny z dochodem na poziomie dwóch średnich krajowych – wynika z najnowszych deklaracji banków oraz danych z bankowych kalkulatorów zdolności kredytowej. To prawie 17 tysięcy złotych więcej niż przed miesiącem oraz o ponad 11% więcej niż w analogicznym okresie przed rokiem.

Jeszcze na początku roku można się było spodziewać, że dostęp do kredytów będzie się poprawiał w szybszym tempie. Wszystko dlatego, że powszechne było oczekiwanie na kilka kolejnych cięć stóp procentowych. Dzięki nim istniała szansa na tańsze niż dziś kredyty. Niestety od wiosny zdolność kredytowa pozostaje w Polsce pod wyraźną presją. Wszystko przez konflikt na Bliskim Wschodzie, którego pokłosiem są obawy o wzrost dynamiki inflacji. I choć kredyty są dziś tańsze niż przed rokiem, to jednak poprawa mogła być większa.
Kilka dodatkowych metrów

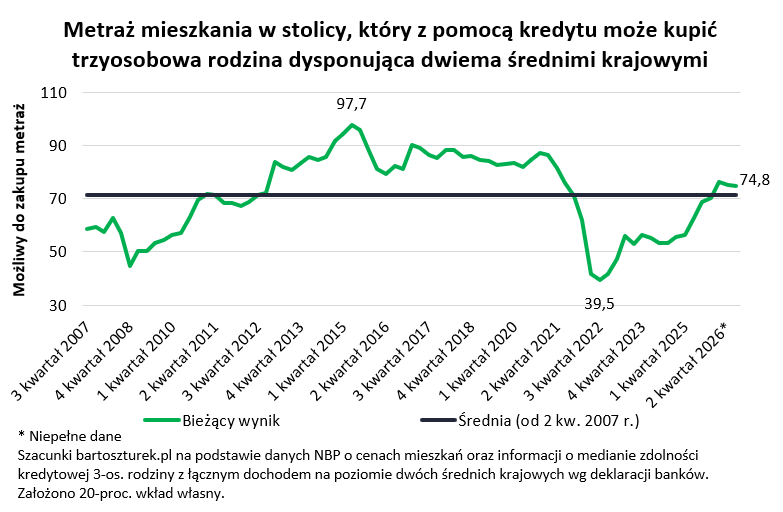
Najbardziej czytelnym przykładem, który pokazuje dostęp do kredytów mieszkaniowych, jest przełożenie zdolności kredytowej na faktyczne możliwości nabywcze. Załóżmy więc, że trzyosobowa rodzina z dochodem na poziomie dwóch średnich krajowych idzie do banku i beztrosko zaciąga kredyt, wykorzystując całą swoją zdolność kredytową (mediana). Rodzina dodaje potem do tego 20-proc. wkład własny i chce kupić mieszkanie w Warszawie. Efekt? Dziś taka familia mogłaby kupić mieszkanie o powierzchni prawie 75 metrów kwadratowych. To o prawie 6 metrów więcej niż rok temu i o około 3 metry więcej niż średnia z ostatnich niemal 20 lat.
Ekonomiści widzą obniżki, rynek boi się podwyżek

Jeśli szukać informacji o tym jak w przyszłości rozwijać się będzie ta sytuacja, a więc też jak zmieniać się będzie koszt kredytów mieszkaniowych, możemy spojrzeć na prognozy ekonomistów lub notowania kontraktów terminowych. Problem w tym, że oczekiwania w obu tych grupach są dalece rozbieżne.
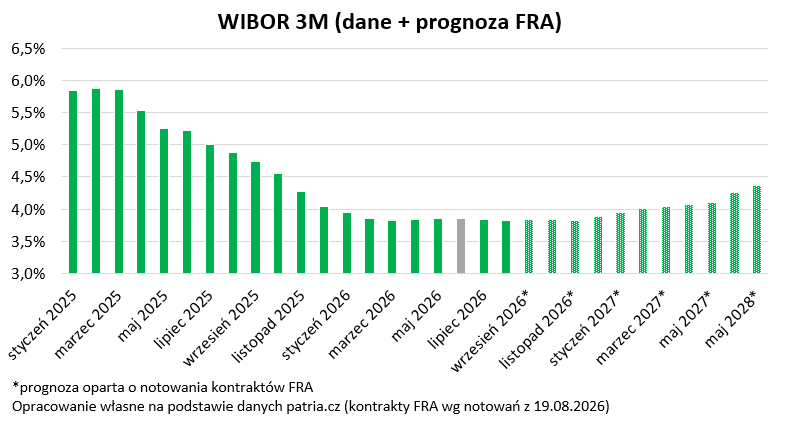
Analitycy dwóch największych banków (Pekao i PKO BP) wskazują, że w najbardziej prawdopodobnym scenariuszu Rada Polityki Pieniężnej może jeszcze obniżyć stopy procentowe, choć raczej nie wcześniej niż za kilka miesięcy czy nawet kwartałów. Najpewniej zakładają oni w swoich prognozach normalizację sytuacji geopolitycznej i spadek presji inflacyjnej. W ciemniejszych barwach widzą przyszłość gracze rynkowi. Ci w perspektywie kilku miesięcy przewidują raczej na tyle wyraźne zagrożenie wzrostem inflacji (np. utrzymujące się wyższe ceny węglowodorów, za którymi może przyjść wzrost cen żywności), że rozgrywają na rynku kontraktów terminowych scenariusz, w którym RPP zostaje zmuszona do podniesienia stóp procentowych.

O tym, kto ma rację, dowiemy się z czasem. Póki co efekt tych rozbieżnych oczekiwań jest taki, że kredyty ze zmiennym oprocentowaniem są (przynajmniej w momencie podpisania umowy) oprocentowane niżej (5,8%) niż hipoteki z okresowo stałym oprocentowaniem (6,1%).

Milionowa zdolność kredytowa

Wspomniana kwota zdolności kredytowej, na którą może liczyć trzyosobowa rodzina dysponująca dwiema średnimi krajowymi (ponad milion złotych), to mediana. To znaczy, że połowa instytucji deklaruje chęć pożyczenia przykładowej rodzinie większej kwoty, a połowa mniejszej.

Maksymalna zdolność kredytowa 3-os. rodziny z dochodem 13 140 zł netto
Nazwa banku Maksymalna zdolność kredytowa Oprocentowanie kredytu Maksymalna część ceny mieszkania, którą bank może kredytować
ING 1 093 301 zł 5,65% 80%
Bank Pekao 1 065 600 zł 5,39% 90%
Credit Agricole 1 038 309 zł 6,25% 90%
Alior Bank S.A. 1 019 735 zł 5,51% 90%
BNP Paribas 1 000 221 zł 5,47% 80%
Erste 933 697 zł 5,93% 90%
PKO Bank Hipoteczny 928 200 zł 5,92% 90%
PKO Bank Polski 928 200 zł 5,92% 90%
mBank 911 255 zł 5,71% 90%
Przypadek: Małżeństwo z jednym dzieckiem. Obie dorosłe osoby pracują od 3 lat na pełen etat na umowie na czas nieokreślony. Dochód rodziny na poziomie 13 140 zł netto miesięcznie. Modelowy kredytobiorca mieszka w mieście o 300 tys. mieszkańców i ma pozytywną historię kredytową. Na ten moment rodzina spłaciła wszystkie kredyty, nie posiada kart kredytowych czy limitów w kontach. Rodzina posiada samochód warty 40 tys. zł. Przeciętne deklarowane miesięczne koszty utrzymania na poziomie 2 tys. zł. Jeśli będzie miało to wpływ na wynik kalkulacji, rodzina skłonna jest skorzystać z dwóch produktów – rachunku ROR z przelewem wynagrodzenia i karty płatniczej lub kredytowej. Kredytobiorca woli unikać ubezpieczeń typu: od utraty pracy, na życie itp. Raty równe.
Opracowanie na podstawie danych przesłanych przez banki (termin nadsyłania ankiet 18.08.2026 r.)

Przesłane przez banki dane sugerują, że nawet instytucje szacujące zdolność kredytową najbardziej zachowawczo deklarują możliwość pożyczenia rodzinie z naszego przykładu kwoty wyraźnie przekraczającej 900 tysięcy złotych. Taką ofertę przedstawiły PKO, Erste oraz mBank. Deklaracje większości instytucji oscylują powyżej bariery miliona złotych. Bliżej tego poziomu uplasowały się Alior i BNP Paribas, a wyraźnie powyżej znajdziemy Pekao, Credit Agricole i ING.

Założenia przyjęte do badania zdolności kredytowej

Założenia przyjęte do wyliczenia zdolności kredytowej są optymistyczne. Średnie wynagrodzenie w przedsiębiorstwach w ostatnich latach utrzymuje się w wyraźnym trendzie wzrostowym. Do tego kwota ta jest wyższa niż zarobki przeważającej części Polaków. Ponadto przyjęte do kalkulacji koszty utrzymania są niskie, a przykładowa rodzina nie ma zobowiązań finansowych. Mimo tego jednym z założeń jest to, że familia zdążyła w oczach banku zbudować swoją wiarygodność kredytową. Celem badania jest ciągłe monitorowanie tego, jaką maksymalną kwotę banki byłyby skłonne pożyczyć na zakup mieszkania — niezależnie od bieżącej koniunktury. Zbyt zachowawcze założenia mogłyby doprowadzić do braku ciągłości badania w okresach dekoniunktury.

Choć jest to truizm, to patrzenie na ofertę hipoteczną tylko przez pryzmat deklarowanej zdolności kredytowej może okazać się błędem. Aby wybrać odpowiednią „hipotekę”, powinniśmy zwrócić uwagę także na oprocentowanie kredytu, opłaty dodatkowe, koszty ubezpieczeń, skomplikowanie i czasochłonność procesu kredytowego czy skłonność danej instytucji do negocjacji warunków np. przy chęci skorzystania z dodatkowych produktów bankowych. Musimy mieć przy tym świadomość, że banki mogą być skłonne zaproponować nam tańszy kredyt w zamian za stawianie wyższych wymagań lub związanie się z daną instytucją innymi produktami. Różnice w ofercie mogą pojawić się np. na poziomie czasochłonności procesu udzielania kredytu lub preferencji dla konkretnych grup zawodowych czy budownictwa energooszczędnego.

Bartosz Turek, analityk rynku nieruchomości
analizy 2026-08-22
Redakcja PRNews.pl
Tagi: analizy

Sprawdź także:

a 0 Credit Agricole objął patronatem Trashmageddon w Szczecinie
14.09.2026 (13:25)

Credit Agricole objął patronatem Trashmageddon w Szczecinie

Credit Agricole objął patronatem VII edycję Trashmageddonu, ekstremalnych zawodów w sprzątaniu lasu organizowanych …

a 0 Rzecznik Finansowy o definicjach wojny i terroryzmu w OWU. Analiza po incydentach z dronami
14.09.2026 (13:23)

Rzecznik Finansowy o definicjach wojny i terroryzmu w OWU. Analiza po incydentach z dronami

Definicje stosowane w ubezpieczeniach nieruchomości, odnoszące się do działań wojennych i terroryzmu, nadal …

a 0 VeloBank uruchamia finansowanie dla jednoosobowych działalności gospodarczych
14.09.2026 (13:18)

VeloBank uruchamia finansowanie dla jednoosobowych działalności gospodarczych

VeloBank wprowadził ofertę finansowania dla przedsiębiorców prowadzących jednoosobową działalność gospodarczą. …

a 0 ING Bank Śląski dołożył do oferty dwa subfundusze walutowe ING TFI
14.09.2026 (13:16)

ING Bank Śląski dołożył do oferty dwa subfundusze walutowe ING TFI

ING Bank Śląski rozszerzył ofertę inwestycyjną o dwa nowe subfundusze walutowe zarządzane przez ING TFI. Klienci …

a 0 Revolut potwierdza wyciek danych. Nie odpowiedział na pytania o skalę incydentu i klientów z Polski
Wojciech BoczońWojciech Boczoń
14.09.2026 (10:09)

Revolut potwierdza wyciek danych. Nie odpowiedział na pytania o skalę incydentu i klientów z Polski

Revolut potwierdził, że przekazał dane części klientów nieuprawnionej stronie trzeciej. Oszust wykorzystał adres …

a 0 Credit Agricole udzielił spółce AB kredytu powiązanego z ESG na 76 mln zł
14.09.2026 (05:04)

Credit Agricole udzielił spółce AB kredytu powiązanego z ESG na 76 mln zł

Bank Credit Agricole udzielił notowanej na GPW spółce AB S.A. finansowania o wartości 76 mln zł w formule ESG KPI …

PRNews.pl

Zobacz również

Raport: Liczba placówek bankowych – II kwartał 2026 r.

Raport: Liczba placówek bankowych – II kwartał 2026 r.

Sieć bankowa nadal się kurczy, choć w…

Raport: Zatrudnienie w sektorze bankowym – II kwartał 2026 r.

Raport: Zatrudnienie w sektorze bankowym – II kwartał 2026 r.

Na koniec czerwca 2026 r. sektor bankowy…

Rekordowa premia w koncie firmowym ING. Wystarczy zwykłe prowadzenie firmy

Rekordowa premia w koncie firmowym ING. Wystarczy zwykłe prowadzenie firmy

Przedsiębiorcy, którzy do 30 września 2026 r.…

Aplikacja pokonała komputer. Ćwierć wieku temu wieszczyli to entuzjaści WAP-u

Aplikacja pokonała komputer. Ćwierć wieku temu wieszczyli to entuzjaści WAP-u

Do banku przez telefon loguje się dziś…

ING kusi nową premią za konto. Wykłada na stół kilkaset złotych

ING kusi nową premią za konto. Wykłada na stół kilkaset złotych

ING Bank Śląski prowadzi promocję „Konta pełne…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

PykPyk:

Zamiast zajmować się pierdołami niech dopracują swoją beznadziejną aplikację bankową bo ma podstawowe …

wt., 7 lip 2026 (16:36) • UniCredit uruchamia pierwszą w Polsce bankową grę fabularną “Kosmiczna Fortuna”

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców