PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyEmerytura to nie tylko ZUS i OFE

Emerytura to nie tylko ZUS i OFE

Analizy 18.06.2014 (07:41)

Zwiększa się liczba osób, które są świadome faktu, że bez względu na to czy wybiorą sam ZUS czy ZUS i OFE, ich świadczenia emerytalne będą niskie. Chociaż Polacy coraz chętniej podejmują działania w celu zapewnienia im satysfakcjonującego poziomu życia na emeryturze, nie zawsze wybierają odpowiedni sposób. Expander radzi, aby oszczędzanie na swoją przyszłość rozpocząć od analizy zalet każdego z rozwiązań.

Wśród wielu produktów finansowych, które mogą posłużyć gromadzeniu środków na dodatkową emeryturę, możemy znaleźć m.in. IKE, czyli indywidualne konto emerytalne, oraz IKZE – indywidualne konto zabezpieczenia emerytalnego. Oba rozwiązania przynoszą dodatkowo korzyści podatkowe. Ponadto w celu zabezpieczenia swojej sytuacji na emeryturze można skorzystać także z ubezpieczenia na życie i dożycie, programów systematycznego oszczędzania z UFK, produktów strukturyzowanych, funduszy inwestycyjnych czy wreszcie po prostu z lokat bankowych lub rachunków oszczędnościowych. Należy przy tym podkreślić, że oszczędzanie na emeryturę nie musi opierać się wyłącznie na jednym rozwiązaniu. Można skonstruować zdywersyfikowany portfel składający się z kilku produktów, o różnym horyzoncie czasowym.

IKE i IKZE są częścią trzeciego, czyli dobrowolnego filaru emerytalnego. Rozwiązania te oferują korzyści podatkowe, ale jednocześnie mają ograniczenia w postaci maksymalnych limitów wpłat. W przypadku IKE w tym roku limit wynosi 11 238 PLN, natomiast w IKZE jest on równy kwocie 4 495,20 PLN. Zaletą tego pierwszego jest fakt, że w momencie nabycia uprawnień emerytalnych zgromadzony kapitał będzie zwolniony z podatku od zysków kapitałowych (tzw. podatku Belki). Z kolei drugi produkt umożliwia coroczne odliczanie wpłacanych składek od podstawy opodatkowania, co zwykle oznacza, że oszczędzający otrzyma zwrot części podatku. Przykładowo osoba która w 2014 roku dokona wpłaty
w wysokości 4495,20 zł będzie mogła odpisać od podstawy opodatkowania 809,14 zł (przy skali podatkowej 18%), 854,09 zł (przy skali podatkowej 19%) lub 1 438,46 zł (przy skali podatkowej 32%). Natomiast środki wypłacane z IKZE, po osiągnięciu wieku emerytalnego, będą pomniejszone o podatek ryczałtowy w wysokości 10%.

Kolejną grupę produktów stanowią ubezpieczenia na życie i dożycie służące gromadzeniu środków na emeryturę. Produkty tego typu systematycznie zyskują na popularności. Zawdzięczają to przede wszystkim temu, że już w momencie przystępowania do produktu ubezpieczony otrzymuje gwarancję tego ile wyniesie jego świadczenie. Może być ono wypłacone w postaci jednorazowej wypłaty na koniec umowy ubezpieczenia lub w postaci renty. Dodatkową zaletą jest to, że zapewniają ochroną ubezpieczeniową przez cały okres trwania produktu. Nie bez znaczenia jest również fakt, że wypłaty jakie otrzymuje klient zwolnione są z podatku od zysków kapitałowych. Osoby, które nie lubią podejmować ryzyka, za ich największą zaletę postrzegają jednak to, że nie są one powiązane z Ubezpieczeniowymi Funduszami Kapitałowymi, a zatem nie są obciążone ryzykiem inwestycyjnym.

Innym rozwiązaniem mogą być również programy systematycznego oszczędzania
z ubezpieczeniowymi funduszami kapitałowymi (UFK).
Stanowią dobre rozwiązanie dla tych, którzy mają problemy z motywacją do oszczędzania. Dzięki temu, że zobowiązujemy się w umowie do opłacania składek w ustalonej wysokości, przez pewien ustalony okres czasu, wyrabiany jest w nas nawyk systematyczności. Tego typu produkty stanowią połączenie funkcji inwestycyjnej i ochronnej. Należy jednak zaznaczyć, że ochrona jest tutaj minimalna i ma za zadanie wypłacenie środków zgromadzonych na polisie w przypadku śmierci właściciela na rzecz osoby uposażonej (zazwyczaj z dodatkową premią) oraz odroczenie podatku od zysków kapitałowych do momentu wypłaty środków z produktu.

Natomiast prawie cała kwota wpłacana przez klienta jest lokowana w wybrane przez niego fundusze inwestycyjne. Zaletą tego typu produktów są zazwyczaj niskie kwoty wejścia.

Z kolei dla osób, które posiadają już pewien kapitał na emeryturę, dobre rozwiązanie mogą stanowić produkty strukturyzowane lub fundusze inwestycyjne (zarówno te otwarte, jak i zamknięte).


Produkty strukturyzowane to alternatywa dla lokat i funduszy inwestycyjnych. Są też bezpieczniejsze od tych drugich, bowiem zapewniają gwarancję (całkowitą lub częściową) zwrotu zainwestowanych środków na koniec okresu trwania produktu, jednocześnie dając szansę na atrakcyjne zyski. Taka kombinacja możliwa jest dzięki połączeniu dwóch elementów: bezpiecznego (obligacje) i agresywnego (opcja). Celem pierwszego z nich, na którego zakup przeznacza się większość ze środków, jest ochrona zainwestowanego kapitału na koniec trwania produktu. Z kolei zadaniem drugiego elementu – opcji – jest wygenerowanie zysku. Można porównać ją do „zakładu” o to jak zachowa się w przyszłości dany instrument bazowy, np. indeks giełdowy, koszyk akcji, surowiec czy waluta. W przypadku powodzenia, opcja może przynieść atrakcyjne stopy zwrotu.

Ciekawym rozwiązaniem mogą okazać się także fundusze inwestycyjne zamknięte, które
w porównaniu do ich „otwartego” odpowiednika, mają znacznie większą swobodę inwestycyjną. Mogą inwestować np. w nieruchomości, udziały w spółkach niepublicznych, instrumenty pochodne, surowce, wierzytelności czy waluty. Fundusze tego typu tworzone są na ściśle określony czas oraz mają wyższe kwoty wejścia. Dodatkowo stosują ograniczenia dotyczące nabywania i zbywania certyfikatów inwestycyjnych. Przystąpić można do nich tylko w okresach tzw. subskrypcji (zapisów), natomiast w trakcie trwania inwestycji – odkupywanie certyfikatów możliwe jest tylko w ściśle określonych terminach.

Wśród innych rodzajów funduszy inwestycyjnych, istotny element portfela emerytalnego mogą stanowić fundusze obligacji korporacyjnych. Z pewnością będą one dobrym rozwiązaniem dla początkujących inwestorów, ponieważ samodzielna inwestycja w obligacje korporacyjne wymaga zarówno wiedzy, znajomości firmy, w którą inwestujemy, ale również obarczona jest ryzykiem niewypłacalności emitenta czy utratą płynności. Dobre fundusze obligacji korporacyjnych zapewniają dużą dywersyfikację portfela, co dodatkowo minimalizuje ryzyko inwestycyjne.

Piotr Nowak

Dyrektor ds. Produktów Inwestycyjnych i Ubezpieczeniowych

www.expander.pl

2014-06-18
Redakcja PRNews.pl

Sprawdź także:

a 0 5,8 proc. na trzy miesiące, ale tylko dla nowych. Raiffeisen Digital Bank zmienia stawki
12.10.2026 (19:48)

5,8 proc. na trzy miesiące, ale tylko dla nowych. Raiffeisen Digital Bank zmienia stawki

Raiffeisen Digital Bank zaktualizował ofertę lokat i kont oszczędnościowych w złotych i euro. Najwyższe …

a 0 Średni wniosek o kredyt mieszkaniowy to 522 tys. zł. BIK podsumował wrzesień
12.10.2026 (19:46)

Średni wniosek o kredyt mieszkaniowy to 522 tys. zł. BIK podsumował wrzesień

BIK Indeks Popytu na Kredyty Mieszkaniowe wzrósł we wrześniu 2026 r. o 17,2 proc. rok do roku. Rosła zarówno liczba …

a 0 Firmy widzą w AI tarczę, ale rzadko z niej korzystają. Badanie Mastercard
12.10.2026 (19:43)

Firmy widzą w AI tarczę, ale rzadko z niej korzystają. Badanie Mastercard

Większość polskich firm uważa, że sztuczna inteligencja pomaga bronić się przed cyberatakami, ale też obniża próg …

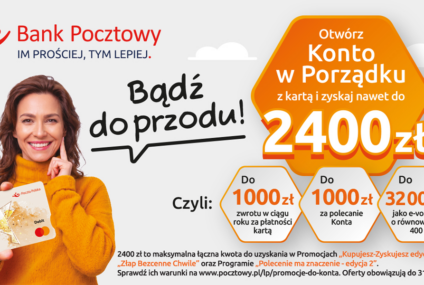
a 0 Bank Pocztowy z nową promocją do Konta w Porządku. Do 2000 zł w gotówce
12.10.2026 (17:37)

Bank Pocztowy z nową promocją do Konta w Porządku. Do 2000 zł w gotówce

Bank Pocztowy uruchomił nową ofertę promocyjną do Konta w Porządku. Łączy zwroty za zakupy kartą, premie za …

a 0 Nowe zasady dopłat do ubezpieczeń upraw. Klasa gleby nie obetnie już dopłaty
12.10.2026 (12:39)

Nowe zasady dopłat do ubezpieczeń upraw. Klasa gleby nie obetnie już dopłaty

Nowelizacja przepisów o dopłatach do ubezpieczeń upraw uniezależnia limity stawek od klasy gleby i wprowadza …

a 0 mBank wprowadza losowy układ cyfr na klawiaturze PIN w aplikacji
12.10.2026 (12:24)

mBank wprowadza losowy układ cyfr na klawiaturze PIN w aplikacji

W aplikacji mobilnej mBanku można włączyć losowy układ cyfr na klawiaturze PIN. Cyfry zmieniają położenie przy …

PRNews.pl

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców