PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plNasz gośćKrajobraz po bitwie – jak będzie wyglądał rynek bankowy za 10 lat

Krajobraz po bitwie – jak będzie wyglądał rynek bankowy za 10 lat

Nasz gość 05.11.2014 (07:52)

Informacje prasowe z ostatnich dni (decyzja KNF wydała zezwolenie na połączenie Nordea Bank Polska i PKO Banku Polskiego, Alior Bank przejmuje SKOK im. Świętego Jana z Kęt, BNP Paribas sfinalizował przejęcie 74,59% akcji BGŻ) skłaniają do refleksji na temat kształtu polskiego systemu bankowego w dłuższym horyzoncie czasowym.


Krajowy rynek bankowy od momentu jego „reaktywowania” w styczniu 1989 (uchwalenie nowego prawa bankowego i ustawy o Narodowym Banku Polskim, które stały się przyczyną rewolucyjnych zmian w systemie bankowym) podlega ciągłym zmianom i przeobrażeniom.

W ostatnim dziesięcioleciu obserwowany jest postępujący proces konsolidacji sektora, tak banków komercyjnych, jak i spółdzielczych. Z początku w konsolidacji sektora bankowego przodowały banki z zagranicznym kapitałem, a same fuzje odzwierciedlały konsolidacje pomiędzy spółkami-matkami. Ostatnio jednak coraz częściej i śmielej widać aktywność krajowego kapitału zarówno tego prywatnego, jak i powiązanego z budżetem centralnym.

Wg danych opublikowanych przez KNF, na koniec lipca br. 39 banków komercyjnych, 566 banków spółdzielczych i 28 oddziałów instytucji kredytowych miało zezwolenie na prowadzenie działalności.

Dominują banki uniwersalne, skoncentrowane na obsłudze klienta detalicznego oraz klienta korporacyjnego. I pomimo, iż przy dokładniejszej analizie dostrzeżemy pewnie różnice (np. BGŻ specjalizuje się w finansowaniu sektora rolno-spożywczego, BOŚ w finansowaniu inwestycji wspierających ochronę środowiska, Alior czy Getin koncentrują się głównie na sprzedaży wysokomarżowych produktów, Bank Pocztowy przoduje w obsłudze rachunków dla osób starszych) to tak naprawdę profil działalności większości instytucji finansowych funkcjonujących na rynku jest podobny. I mówimy tu zarówno o bankach komercyjnych, jak i tych spółdzielczych.

W ocenie ekspertów Professional Benchmark Consulting (PBC) kształt sektora bankowego w przyszłości będzie zdeterminowany przez następujące czynniki:

1. Zmiany pokoleniowe oraz demograficzne – obserwowany jest coraz większa dominacja pokolenia Y. Rozwijanie nowych kanałów w obecnej dobie jest niezbędne, aby rozwijać i pozyskiwać nową bazę klientów, coraz młodszych, coraz bardziej wymagających i wyedukowanych. W zasadzie większość liczących się banków dostrzegła zachodzące zmiany i udostępniła klientom usługi bankowe za pośrednictwem bankowości mobilnej. Rozwiązania wprowadzane przez polskie banki dobrze spełniają potrzeby klientów. A dostosowywanie się do trendów i oczekiwań klientów jest opłacalne. Jak pokazuje najnowsze badanie Bain & Company „Bank detaliczny przyszłości”, klienci, którzy intensywnie korzystają z bankowości internetowej i mobilnej mają wskaźnik lojalności NPS na poziomie 22% podczas gdy ci, którzy nie korzystają z tych narzędzi, mają NPS na poziomie -19%. Klienci korzystający z bankowości internetowej i mobilnej są również bardziej dochodowi dla banków, gdyż korzystają średnio z 4 produktów, podczas gdy klienci oddziałowi z niewiele ponad 2,5 produktu.

2. Postęp technologiczny powiązany z rewizją procesu sprzedaży – postępująca automatyzacja
i informatyzacja usług bankowych odbywać się będzie kosztem zmniejszania znaczenia oddziałów w codziennej obsłudze klienta. Całkowita eliminacja oddziałów z procesu sprzedażowego wydaje się na obecnym etapie bardzo odległą perspektywą, jednak w ocenie ekspertów PBC będzie postępowała minimalizacja znaczenia placówki w obecnym kształcie. Równolegle będzie następował rozwój bankowości opartej na nowych technologiach i kanałach komunikacji. Banki dokonają rewizji i reorganizacji kanałów i procesów sprzedaży produktów bankowych. Miejsce obecnie dominującego modelu zarządzania siecią sprzedaży (rozumianego jako oddziałów i POK) zajmować będzie model zarządzania kanałami dystrybucji;

3. Wykreowanie niszy rynkowej lub specjalizacji – widoczna „uniwersalność” oferty banków jest
i będzie jedną z przyczyn postępującej konsolidacji. Brak specyficznych wyróżników będzie wystawiał mniejsze banki na agresywną wojnę o klienta z dużymi i silnymi podmiotami (przy czym warto w tym miejscu przytoczyć statystykę KNF – udział 5 największych banków w aktywach oscyluje wokół 47%. Bank uniwersalny, który nie będzie miał dostatecznie dobrze rozwiniętej sieci sprzedaży tradycyjnej (oddziałów i/lub pośredników) lub zdalnej (bankowość internetowa, mobilna, call center etc.) będzie zmuszony konkurować ceną (nisko oprocentowane kredyty, wysoko oprocentowane depozyty). Spowoduje to drenaż marży odsetkowej oraz budowanie portfela klientów nielojalnych (agresywnych), którzy nie będą stanowić stabilnej bazy do generowania zysków.

4. Optymalizację kosztową i procesową – podstawowym zadaniem banku jest prowadzenie polityki cenowej w taki sposób, aby osiągnąć zaplanowaną rentowność kapitału. Przy malejącym strumieniu dochodów odsetkowych (w toku obniżek stóp procentowych NBP) rośnie znaczenie ponoszonych kosztów. W ostatnich latach zauważalny jest proces konkurowania przez banki ponoszonymi kosztami funkcjonowania. Przeciętny wskaźnik kosztów do dochodów w sektorze wynosi ok. 46% (dane KNF). Banki z utrzymującym się wyższym wskaźnikiem w dłuższym horyzoncie czasowym nie będą w stanie sprostać agresywnej walce o klienta. Dotychczasowa praktyka pokazywała, iż to bank z mniejszym C/I (który miał „zapas” środków na akwizycje) przejmował podmiot z wyższym C/I. Banki, które będą ewoluowały razem z otoczeniem (tak technologicznym, jak i społecznym/behawioralnym) utrzymają się na rynku. Przyszłość polskiego sektora bankowego to 5-6 dużych grup bankowych oraz 3-4 banki specjalistyczne.

Pozostałe podmioty nie wytrzymają agresywnej konkurencji cenowej/kosztowej i wycofają się z rynku, bądź też aby przetrwać połączą siły z inny graczami. Obecna już koncentracja sektora bankowego w Polsce sprawia, iż sytuacja 10 największych banków ma kluczowy wpływ na cały sektor. Na koniec 2013 r. ich aktywa stanowiły ponad 72% aktywów sektora bankowego.
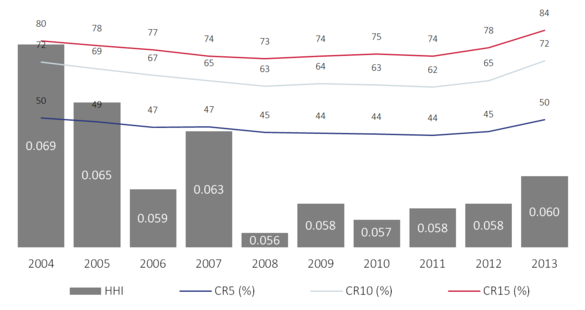
Wykres 1. Koncentracja sektora bankowego w Polsce w latach 2004-2013 (Źródło: Dane KNF, opracowanie własne)| CR5, CR10, CR15 – wskaźniki określające udziały 5, 10 oraz 15 największych banków w sumie aktywów sektora bankowego ogółem| HHI – wskaźnik Herfindahla-Hirschmana (suma kwadratów udziałów banków w aktywach sektora bankowego), będący miarą koncentracji rynku, wykorzystywaną do oceny poziomu konkurencji na danym rynku. Wskaźnik ten uwzględnia nie tylko liczbę podmiotów, ale ich względną wielkość. HHI na poziomie 0,058 opisuje rynek konkurencyjny.


W najbliższej przyszłości będziemy świadkami kilku potencjalnych przejęć.
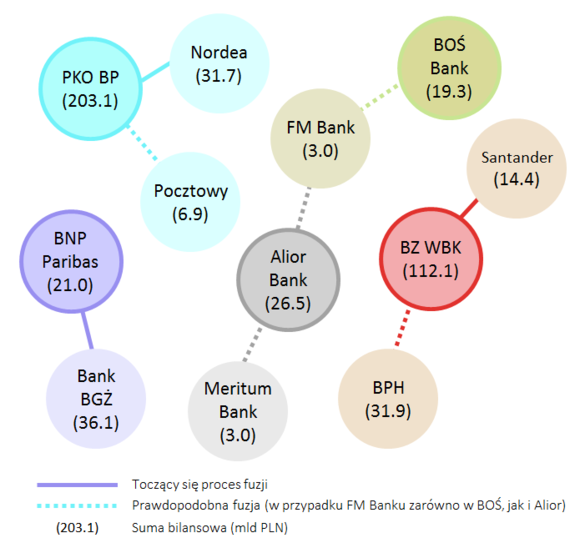
Wykres 2. Fuzje toczące się oraz prawdopodobne (Źródło: „Rzeczpospolita”, sprawozdania finansowe banków, opracowanie własne)


Najbardziej prawdopodobne to przejęcie Banku Meritum oraz FM Banku PBP – na pierwszego zainteresowanie zgłosił Alior Bank, w przypadku FM Banku możliwa jest fuzja z BOŚ Bankiem lub Alior Bankiem. Ich rywalem w procesie sprzedaży może być węgierski OTP Bank. Potencjalny zakup powinien dać impuls do zmian i rozwoju, nie mówiąc o skokowym wzroście sumy bilansowej i kapitałów. Tak naprawdę dla obydwu podmiotów (Alior i BOŚ) gra toczy się o ich przetrwanie. Brak fuzji może zmarginalizować podmiot, który stanie się „łakomym kąskiem” dla innych dużych graczy.

W tle także pozostaje chęć przejęcia Banku Pocztowego przez PKO BP (proces wstrzymany z uwagi na brak zgody politycznej w koalicji).

Wielką niewiadomą jest także los BPH – potencjalnie zainteresowany może być BZ WBK, którego prezes (Morawiecki) wielokrotnie deklarował zamiar osiągnięcia pozycji drugiego największego banku w Polsce.

Zespół Professional Benchmark Consulting

2014-11-05
Redakcja PRNews.pl

Sprawdź także:

a 0 Alior Bank otworzył oddział w łódzkiej Manufakturze. Czynny do 22:00 i w niedziele handlowe
08.10.2026 (14:27)

Alior Bank otworzył oddział w łódzkiej Manufakturze. Czynny do 22:00 i w niedziele handlowe

W łódzkiej Manufakturze otworzył się oddział Alior Banku w nowym formacie, bez kasy, z doradcami i strefą …

a 0 Smartney Grupa Oney dołącza do partnerów Przelewy24 Raty
08.10.2026 (14:24)

Smartney Grupa Oney dołącza do partnerów Przelewy24 Raty

Smartney Grupa Oney dołączył do partnerów usługi Przelewy24 Raty, która zbiera w jednej metodzie płatności oferty …

a 0 Ponad milion klientów VeloBanku korzysta z weryfikacji behawioralnej BIK
08.10.2026 (14:21)

Ponad milion klientów VeloBanku korzysta z weryfikacji behawioralnej BIK

VeloBank dołączył do kampanii edukacyjnej BIK o weryfikacji behawioralnej. Bank podał, ilu jego klientów już …

a 0 Bank Millennium wprowadza gwarancję Agromax z BGK dla firm rolno-spożywczych
08.10.2026 (14:18)

Bank Millennium wprowadza gwarancję Agromax z BGK dla firm rolno-spożywczych

Bank Millennium rozszerzył ofertę o gwarancję Agromax z portfelowej linii gwarancyjnej FGR PLUS BGK. Jest …

a 0 KIR podsumował III kwartał w Ognivo. Najwięcej przeniesień rachunków w lipcu
08.10.2026 (13:59)

KIR podsumował III kwartał w Ognivo. Najwięcej przeniesień rachunków w lipcu

W III kw. 2026 r. 2 920 osób złożyło przez system Ognivo wniosek o przeniesienie rachunku do innego banku. …

a 0 Z polskiego nadzoru finansowego do rady nadzorczej Revolutu. Nowe nazwiska w Revolut Bank
08.10.2026 (13:57)

Z polskiego nadzoru finansowego do rady nadzorczej Revolutu. Nowe nazwiska w Revolut Bank

Revolut Bank UAB, europejski bank Revoluta, powołał do rady nadzorczej dwóch nowych członków. Jednym z nich jest …

PRNews.pl

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców