PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościUbezpieczeniaLewiatan: Usprawnijmy OFE, ale nie likwidujmy

Lewiatan: Usprawnijmy OFE, ale nie likwidujmy

Ubezpieczenia 31.08.2010 (12:48)

Jeremi Mordasewicz, doradca Zarządu PKPP Lewiatan polemizuje z Robertem Gwiazdowskim na temat systemu emerytalnego, a przede wszystkim jego kapitałowej części.

Robert Gwiazdowski, prawnik i ekonomista z Centrum Adama Smitha, w wywiadzie opublikowanym w dzienniku „Polska” twierdzi, że reforma emerytalna nie przyniosła nam korzyści, a jedynym jej beneficjentem są Otwarte Fundusze Emerytalne, które same zarabiają, ale nie przynoszą zarobku ubezpieczonym. Zdaniem pana Gwiazdowskiego wartość naszych oszczędności gromadzonych w OFE wzrosła mniej niż wyniosła w tym okresie inflacja. Do tego ZUS zapłacił 3 mld zł za „system komputerowy potrzebny na utrzymanie OFE”.

Jeżeli te stwierdzenia byłyby prawdziwe, to autorzy reformy emerytalnej powinni przyznać się do błędu, a politycy powinni jak najszybciej zmienić powszechny system emerytalny. Na szczęście dla nas, osób obecnie pracujących i płacących składki, a w przyszłości emerytów, twierdzenia Roberta Gwiazdowskiego są nieprawdziwe.

Reforma emerytalna była konieczna, aby uratować system emerytalny przed „bankructwem”, a mówiąc ściślej, aby zmniejszyć nierównowagę między wpływami ze składek a wydatkami na emerytury starzejącego się społeczeństwa. Była sprawiedliwa, bo uzależniła wysokość emerytury od długości okresów pracy i pobierania emerytury.

W starym systemie wysokość emerytury w znikomym stopniu zależała od wieku przejścia na emeryturę. Korzystały na tym osoby pracujące w instytucjach, którym politycy przyznali przywilej wcześniejszej emerytury. Na przykład kasjerka, która pracowała w kasie kolejowej czy kopalni, mogła przejść na emeryturę wcześniej niż kasjerka pracująca w sklepie. W efekcie mieliśmy najmłodszych w Europie emerytów, których finansowali nieliczni dłużej pracujący.

 
Nowy system emerytalny jest sprawiedliwszy: wysokość emerytury jest znacznie bardziej niż w starym systemie uzależniona od tego, ile zgromadzimy składek i od tego jak długo będziemy pobierać emeryturę. W starym systemie kobieta, która opóźniłaby przejście na emeryturę o 5 lat, otrzymałaby emeryturę zaledwie o 10 procent wyższą, a pobierałaby ją znacznie krócej. W nowym systemie kobieta, która zdecyduje się pracować do 65 roku życia otrzyma emeryturę blisko 50 procent wyższą, ponieważ kobieta 60 letnia ma przed sobą przeciętnie 21 lat życia, a kobieta 65 letnia 17 lat. Tak więc nowy system emerytalny jest mniej korzystny dla osób, które utraciły przywilej wczesnej emerytury, ale korzystniejszy dla osób, które będą długo pracować.

To prawda, że część Powszechnych Towarzystw Emerytalnych, czyli firm zarządzających Otwartymi Funduszami Emerytalnymi, do których trafiają nasze składki, dobrze zarabia. Warto jednak zwrócić uwagę na fakt, że po 11 latach działalności tylko 5 spośród 21 PTE wypracowały zysk zapewniający zwrot zainwestowanego kapitału i pozwalający na wypłacenie dywidendy swoim akcjonariuszom.

Ale mnie, i jak sądzę większość ubezpieczonych, interesuje przede wszystkim, jaki zysk netto, czyli po potrąceniu opłaty za zarządzanie, OFE wypracowują dla nas. Osoba, która od początku reformy, czyli od połowy 1999 roku do chwili obecnej, systematycznie płaciła składkę w wysokości 100 zł miesięcznie, wpłaciła łącznie 13 500 złotych. Przy obecnej wycenie aktywów, czyli akcji i obligacji, które zakupiły za nasze składki OFE, i po potrąceniu opłat, jej kapitał wynosi przeciętnie 20 560 złotych. Gdybyśmy nasze składki wpłacali na lokatę do banku zamiast do OFE, to mielibyśmy obecnie przeciętnie 18 204 złote.

Wartość realna, czyli po uwzględnieniu inflacji, tych 13 500 złotych wynosi obecnie 15 917 złotych i jest wyraźnie mniejsza niż wartość kapitału w OFE. Aby wyliczyć wartość realną systematycznie wpłacanych składek należy uwzględnić, że każda ze 135 dotychczas wpłaconych składek była wpłacona w innym miesiącu i w różnym stopniu uległa inflacji i tak pierwszą składkę z maja 1999 roku należy powiększyć o inflację 46,9 procent, a ostatnią z sierpnia 2010 roku o 0 procent.

Nieprawdziwe jest więc twierdzenie Roberta Gwiazdowskiego, że przyrost naszych oszczędności w OFE jest mniejszy niż inflacja. Nie wiem z jakich źródeł czerpie informacje mój szanowny kolega. A może prawników uczono innej matematyki, może inaczej liczą procenty i inflację? Jeżeli te dane pan Gwiazdowski uznaje za błędne, będę wdzięczny za sprostowanie. W przeciwnym razie oczekuję, że nie będzie siał niepokoju i wprowadzał czytelników w błąd.

Dodatkowo warto zwrócić uwagę na dwa fakty. Po pierwsze, taki wynik OFE wypracowały mimo wyjątkowo dotkliwego kryzysu rynku finansowego. Po drugie, w ubiegłym roku zostały znacząco obniżone opłaty dla PTE za zarządzanie i obecnie przyrost kapitału na naszych kontach w OFE jest szybszy.

Nieprawdziwe jest również twierdzenie pana Gwiazdowskiego, że ZUS wprowadził system informatyczny kosztujący 3 miliardy złotych, bo był on potrzebny OFE. Od 1999 roku w nowym systemie emerytalnym każdy z ubezpieczonych ma swoje indywidualne konto, na którym zapisywane są jego składki. Nawet gdyby część naszej składki nie trafiała do OFE, to i tak system informatyczny byłby niezbędny, bo nie wyobrażam sobie ręcznego prowadzenia kilkunastu milionów indywidualnych rachunków. Jestem zaskoczony, że pan Gwiazdowski, który pełnił funkcję przewodniczącego Rady Nadzorczej ZUS tego nie wie.

Uważam, że likwidacja emerytur kapitałowych, teraz, kiedy już ponieśliśmy koszty wdrożenia nowego systemu, byłaby niewybaczalnym marnotrawstwem. Zamiast demontować nowy system emerytalny powinniśmy skorzystać ze zgromadzonych przez 11 lat doświadczeń i wprowadzić regulacje, które ułatwią funduszom emerytalnym wypracowanie dla nas ubezpieczonych wyższych zysków, powinniśmy poszerzyć możliwości inwestowania OFE i ściślej powiązać wynagrodzenie za zarządzanie z wynikami OFE.

Debata publiczna wymaga odpowiedzialności za słowa. Strasząc ubezpieczonych bez uzasadnienia podważamy zaufanie do systemu emerytalnego i państwa.


Jeremi Mordasewicz    

Ekspert PKPP Lewiatan i członek Rady Nadzorczej ZUS

Polska Konfederacja Pracodawców Lewiatan

Źródło: Polska Konfederacja Pracodawców Prywatnych Lewiatan

emerytury kpp lewiatan ofe 2010-08-31
Redakcja PRNews.pl
Tagi: emerytury kpp lewiatan ofe

Sprawdź także:

a 0 POLSIF: banki mogą finansować sektor obronny w ramach polityk ESG
20.09.2026 (19:10)

POLSIF: banki mogą finansować sektor obronny w ramach polityk ESG

Sustainable Investment Forum Poland (POLSIF) opublikował raport poświęcony finansowaniu sektora obronnego przez …

a 0 Badanie Vienna Life: 92 proc. badanych czuje odpowiedzialność za bliskich, ale tylko 19 proc. widzi sens w polisie na życie
20.09.2026 (18:55)

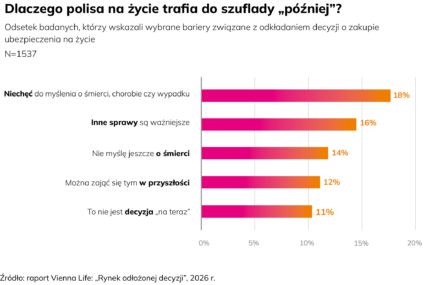
Badanie Vienna Life: 92 proc. badanych czuje odpowiedzialność za bliskich, ale tylko 19 proc. widzi sens w polisie na życie

92 proc. badanych deklaruje odpowiedzialność za finansowe zabezpieczenie bliskich, a ponad połowa martwi się o ich …

a 0 Provident Polska zajął trzecie miejsce w konkursie Laur CESSIO 2026
20.09.2026 (18:46)

Provident Polska zajął trzecie miejsce w konkursie Laur CESSIO 2026

Provident Polska zajął trzecie miejsce w kategorii CESSIO – sektor niebankowy w konkursie Laur CESSIO 2026 …

a 0 UNIQA TFI o perspektywach rynku, sztucznej inteligencji i zarządzaniu ryzykiem
20.09.2026 (18:45)

UNIQA TFI o perspektywach rynku, sztucznej inteligencji i zarządzaniu ryzykiem

16 września na Giełdzie Papierów Wartościowych w Warszawie odbyło się III Forum Niezależnych Dystrybutorów …

a 0 PZU przekazało Policji kaski ochronne dla dzieci. Akcja „Bezpieczna droga do szkoły"
20.09.2026 (17:33)

PZU przekazało Policji kaski ochronne dla dzieci. Akcja „Bezpieczna droga do szkoły"

PZU przekazało Policji 3 600 kasków ochronnych dla dzieci i młodzieży. Sprzęt trafi do wszystkich komend …

a 0 Automatyzacja tak, negocjacje nie. Badanie ZPF o AI w branży wierzytelności
20.09.2026 (17:27)

Automatyzacja tak, negocjacje nie. Badanie ZPF o AI w branży wierzytelności

Firmy zarządzające wierzytelnościami największe możliwości wykorzystania AI widzą w automatyzacji procesów (76,5 …

PRNews.pl

Zobacz również

Wielka akcja zwracania odsetek. Banki dostosowują się do wyroku TSUE, a w sądach przybywa pozwów o SKD

Wielka akcja zwracania odsetek. Banki dostosowują się do wyroku TSUE, a w sądach przybywa pozwów o SKD

Banki kończą przygotowania do zwrotu klientom odsetek…

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Aplikacja mobilna coraz wyraźniej wypiera tradycyjną bankowość…

Revolut przekazał dane klientów oszustom. Wśród poszkodowanych mogą być Polacy

Revolut przekazał dane klientów oszustom. Wśród poszkodowanych mogą być Polacy

Oszustom podszywającym się pod włoskie służby udało…

Raport: Liczba użytkowników bankowości elektronicznej – II kwartał 2026 r.

Raport: Liczba użytkowników bankowości elektronicznej – II kwartał 2026 r.

Ponad 45,4 mln klientów banków ma dostęp…

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

W centralach banków przybyło w rok 3,1…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

PykPyk:

Zamiast zajmować się pierdołami niech dopracują swoją beznadziejną aplikację bankową bo ma podstawowe …

wt., 7 lip 2026 (16:36) • UniCredit uruchamia pierwszą w Polsce bankową grę fabularną “Kosmiczna Fortuna”

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców