
Kredyty oparte o POLSTR przebojem weszły do ofert hipotecznych części banków w zamian za hipoteki oparte o WIBOR. Nowa stawka jest niższa, więc i finansowanie takie potrafi być trochę tańsze – przynajmniej w dniu podpisywania umowy. Problem w tym, że nie musi tak być w przyszłości. W efekcie tańsze hipoteki wcale nie przełożyły się na łatwiejszy dostęp do kredytów. Zdolność kredytowa jest dziś nie tylko niższa niż przed miesiącem, ale też niższa niż rok temu.
Niecałe 913 tys. złotych – taka jest obecnie mediana zdolności kredytowej trzyosobowej rodziny z dochodem na poziomie dwóch średnich krajowych – wynika z najnowszych deklaracji banków oraz danych z bankowych kalkulatorów zdolności kredytowej. To o prawie 45 tysięcy złotych mniej niż przed miesiącem, a do tego o bez mała 3% mniej niż przed rokiem. Dane te sugerują, że dostęp do kredytów w ciągu ostatnich tygodni wyraźnie się pogorszył.
Kredytowy paradoks października
Październikowy spadek przeciętnej zdolności kredytowej jest o tyle zaskakujący, że teoretycznie zmiany powinny sprzyjać dostępowi do kredytów. Z jednej strony mamy przecież dane na temat rosnącego poziomu wynagrodzeń. Jasne jest przy tym, że zarabiając więcej można co do zasady liczyć na wyższą kwotę kredytu.
To jednak nie wszystko. Część banków zastąpiła dotychczasowe kredyty oparte o stawkę WIBOR na hipoteki oparte o POLSTR. Ta druga jest obecnie notowana niżej, co dało szanse na kosmetyczny spadek oprocentowania kredytów. Różnica jest niewielka, bo choć akurat teraz stawka POLSTR jest wyraźnie niższa niż WIBOR, to jednak część banków zastosowała w tych kredytach wyższe marże. Na koniec dnia mniej jest przecież ważne jaki wskaźnik wykorzystamy do obliczania oprocentowania kredytu, a bardziej jaki mamy koszt kapitału, który finansuje nam akcję kredytową.
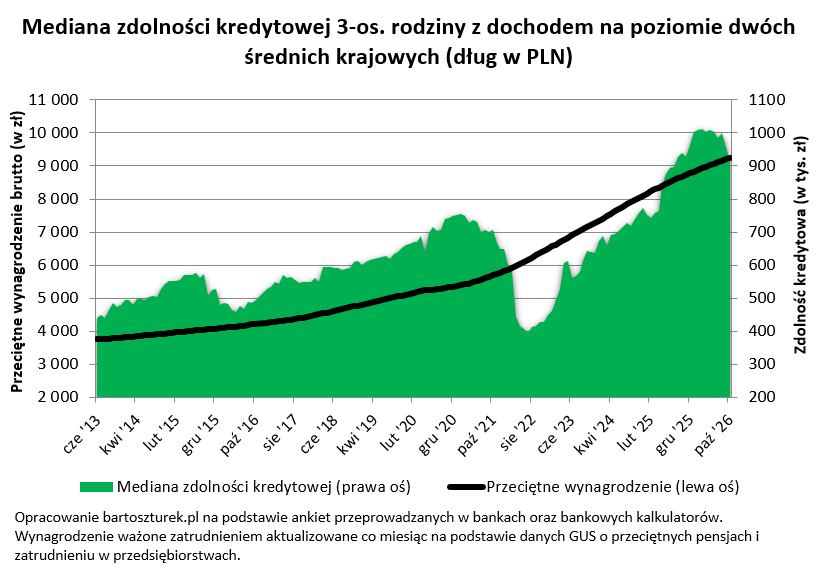
Mamy więc z jednej strony informację o wyższych wynagrodzeniach, a z drugiej tańsze kredyty, a mimo tego zdolność kredytowa zanotowała od sierpnia spadek o prawie 88 tysięcy złotych. Ten paradoks łatwo wytłumaczyć. W przypadku kredytów ze zmiennym oprocentowaniem punktem odniesienia jest WIBOR lub POLSTR, a więc stawki publikowane po każdym dniu roboczym. Same kredyty oparte o te stawki mają oprocentowanie aktualizowane co miesiąc lub co kilka miesięcy. Banki przy badaniu zdolności kredytowej muszą więc uwzględniać fakt, że koszt pieniądza może się w przyszłości zmienić. Problem w tym, że rośnie ryzyko, że w kolejnych miesiącach kredyty raczej zdrożeją niż stanieją.
Droższe kredyty stają się coraz realniejszym zagrożeniem
Niepewność co do rozwoju sytuacji na Bliskim Wschodzie, cen surowców energetycznych, paliw czy cen żywności powodują, że dziś perspektywy inflacji, a więc też dalsza ścieżka stóp procentowych pozostają bardzo niepewne. Jeszcze kilka tygodni temu było tak, że analitycy największych banków komercyjnych przewidywali, że ścieżka inflacji pozostanie pod kontrolą, a wyższe ceny paliw podbiją nam co prawda inflację, ale na relatywnie krótki czas. W takim scenariuszu RPP nie miałaby wystarczających podstaw do podnoszenia stóp procentowych.
Po publikacji GUS dotyczącej inflacji we wrześniu (wstępny szacunek na poziomie 4% finalnie zrewidowany w górę do 4,1%) oraz szacując perspektywy zmian cen w przyszłości, kolejne zespoły bankowych analityków przesuwały swoje prognozy ze stabilizacji stóp na wzrost kosztu pieniądza w gospodarce. Tym samym dołączali oni do graczy rynkowych, którzy już od kilku miesięcy przewidywali, że konsekwencje wojny na Bliskim Wschodzie podbiją inflację na tyle, że zmusi to RPP do podwyżek stóp procentowych. Rozstrzał pomiędzy prognozami poszczególnych zespołów analitycznych jest dziś szczególnie duży. Część z nich wciąż uważa, że uda się uniknąć wzrostu kosztu pieniądza w Polsce, podczas gdy inni widzą już perspektywę droższych kredytów relatywnie niedługo.
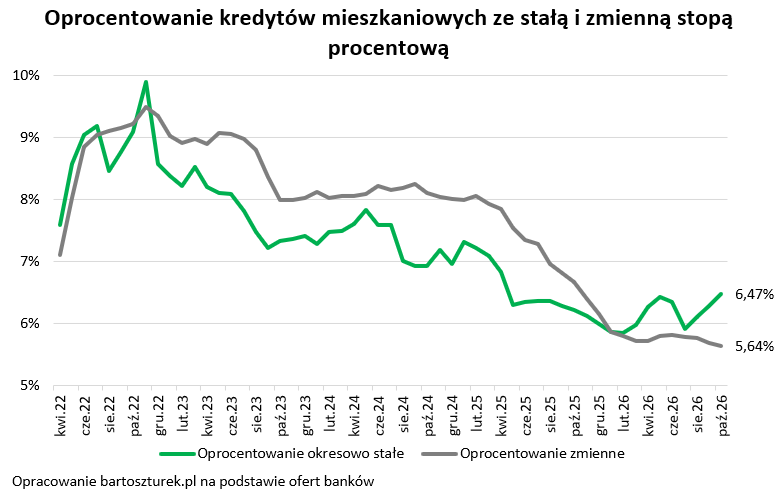
W praktyce spór ten rozsądzi dopiero czas. Z punktu widzenia kredytobiorców efekt jest jednak taki, że jeśli rynek wycenia podwyżki stóp, to w dniu zaciągania kredytu dług ze stałym oprocentowaniem jest co do zasady droższy niż ten ze zmiennym oprocentowaniem. Teraz średnie oprocentowanie w przypadku kredytu ze stałą stopą to bez mała 6,5%, a ze zmienną trochę ponad 5,6%. Różnica sumuje się do ponad 0,8 pkt. proc. Przeciętnie o tyle na początku droższy jest kredyt ze stałym oprocentowaniem od tego ze zmiennym. W żadnym wypadku nie daje nam to informacji o tym ile będzie kosztował kredyt przez 20 czy 30 lat jego spłacania. Wiemy tylko jak tę spłatę rozpoczniemy do momentu aktualizacji wysokości raty. W przypadku długu ze zmiennym oprocentowaniem powinniśmy wiedzieć ile dokładnie zapłacimy w pierwszym miesiącu lub co najwyżej kilku miesiącach. W przypadku kredytu ze stałym oprocentowaniem wysokość raty znamy na maksymalnie kilka lat do przodu.
Trudniej o milionowy kredyt
Wspomniana kwota zdolności kredytowej, na którą może liczyć trzyosobowa rodzina dysponująca dwiema średnimi krajowymi (912,65 tys. złotych), to mediana. To znaczy, że połowa instytucji deklaruje chęć pożyczenia przykładowej rodzinie większej kwoty, a połowa mniejszej.
| Maksymalna zdolność kredytowa 3-os. rodziny z dochodem 13 264 zł netto | |||
| Nazwa banku | Maksymalna zdolność kredytowa | Oprocentowanie kredytu | Maksymalna część ceny mieszkania, którą bank może kredytować |
| Bank Pekao | 1 060 000 zł | 5,32% | 90% |
| Alior Bank S.A. | 1 024 960 zł | 5,57% | 90% |
| BNP Paribas | 1 011 108 zł | 5,53% | 80% |
| PKO Bank Polski | 912 650 zł | 5,38% | 90% |
| Erste | 890 035 zł | 6,51% | 90% |
| ING | 821 438 zł | 5,56% | 80% |
| mBank | 660 997 zł | 5,50% | 90% |
| Przypadek: Małżeństwo z jednym dzieckiem. Obie dorosłe osoby pracują od 3 lat na pełen etat na umowie na czas nieokreślony. Dochód rodziny na poziomie 13 264 zł netto miesięcznie. Modelowy kredytobiorca mieszka w mieście o 300 tys. mieszkańców i ma pozytywną historię kredytową. Na ten moment rodzina spłaciła wszystkie kredyty, nie posiada kart kredytowych czy limitów w kontach. Rodzina posiada samochód warty 40 tys. zł. Przeciętne deklarowane miesięczne koszty utrzymania na poziomie 2 tys. zł miesięcznie. Jeśli będzie miało to wpływ na wynik kalkulacji, rodzina skłonna jest skorzystać z dwóch produktów – rachunku ROR z przelewem wynagrodzenia i karty płatniczej lub kredytowej. Kredytobiorca woli unikać ubezpieczeń typu: od utraty pracy, na życie itp. Raty równe. | |||
| Opracowanie na podstawie danych przesłanych przez banki (termin nadsyłania ankiet 19.10.2026 r.) | |||
Przesłane przez banki dane sugerują, że nawet instytucje szacujące zdolność kredytową najbardziej zachowawczo deklarują możliwość pożyczenia rodzinie z naszego przykładu kwoty zbliżonej do 700-800 tysięcy złotych. Wyraźnie stopniało też w ostatnich miesiącach grono instytucji proponujących na zakup mieszkania kwotę przekraczającą milion złotych. Dziś w tym gronie mamy Pekao, Alior, BNP Paribas. W pobliżu 900 tysięcy złotych uplasowały się za to propozycje od PKO BP i Erste.
Założenia przyjęte do badania zdolności kredytowej
Założenia przyjęte do wyliczenia zdolności kredytowej są optymistyczne. Średnie wynagrodzenie w przedsiębiorstwach w ostatnich latach utrzymuje się w wyraźnym trendzie wzrostowym. Do tego kwota ta jest wyższa niż zarobki przeważającej części Polaków. Ponadto przyjęte do kalkulacji koszty utrzymania są niskie, a przykładowa rodzina nie ma zobowiązań finansowych. Mimo tego jednym z założeń jest to, że familia zdążyła w oczach banku zbudować swoją wiarygodność kredytową. Celem badania jest ciągłe monitorowanie tego, jaką maksymalną kwotę banki byłyby skłonne pożyczyć na zakup mieszkania — niezależnie od bieżącej koniunktury. Zbyt zachowawcze założenia mogłyby doprowadzić do braku ciągłości badania w okresach dekoniunktury.
Choć jest to truizm, to patrzenie na ofertę hipoteczną tylko przez pryzmat deklarowanej zdolności kredytowej może okazać się błędem. Aby wybrać odpowiednią „hipotekę”, powinniśmy zwrócić uwagę także na oprocentowanie kredytu, opłaty dodatkowe, koszty ubezpieczeń, skomplikowanie i czasochłonność procesu kredytowego czy skłonność danej instytucji do negocjacji warunków np. przy chęci skorzystania z dodatkowych produktów bankowych. Musimy mieć przy tym świadomość, że banki mogą być skłonne zaproponować nam tańszy kredyt w zamian za stawianie wyższych wymagań lub związanie się z daną instytucją innymi produktami. Różnice w ofercie mogą pojawić się np. na poziomie czasochłonności procesu udzielania kredytu lub preferencji dla konkretnych grup zawodowych czy budownictwa energooszczędnego.
Bartosz Turek, analityk rynku nieruchomości




 Wojciech Boczoń
