PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizySystem obowiązkowych ubezpieczeń nie zapewni dostatniej emerytury

System obowiązkowych ubezpieczeń nie zapewni dostatniej emerytury

Analizy 25.01.2012 (12:13)

Na jaką emeryturę z ZUS mogą liczyć 20-, 30-, 40-latkowie? Tego nie wie nikt.  Comiesięczne wypłaty emerytur i coroczne waloryzacje zależą od bieżącej sytuacji gospodarczej kraju oraz decyzji polityków. Jedno jest pewne: w wyniku starzenia się społeczeństwa za kilkadziesiąt lat Polski nie będzie stać na wypłatę godziwych świadczeń. W tej sytuacji jedynym wyjściem jest oszczędzanie na własną rękę – przekonują ekonomiści.

Zmiany wysokości i proporcji składek, podnoszenie wieku emerytalnego, reorganizacja systemu wypłaty świadczeń – to różne sposoby, których chwytają się światowe rządy próbując zażegnać wielki problem z emeryturami, których trzeba wypłacić coraz więcej z coraz mniej zasobnych publicznych kas. – Kryzys gospodarczy wystawił systemy emerytalne na historyczną próbę – zauważali w specjalnym raporcie na temat wydolności systemów emerytalnych na świecie eksperci Deutsche Bank Research.

Emerytury regulowane na bieżąco

W tym roku emeryci i renciści w Polsce mogą liczyć na podwyżkę świadczeń wypłacanych przez ZUS o… 71 złotych. To efekt decyzji rządu, który w tym roku przeznaczy na emerytury dodatkowe 7 miliardów złotych. Zastosowano waloryzację kwotową – taką samą dla wszystkich. W przeciwieństwie do poprzednich lat podwyżka nie będzie zależna od wysokości emerytury czy renty. Dotychczas waloryzowano świadczenia na podstawie wzrostu inflacji i płac. Stosując taką metodę emerytury wzrosłyby o 4,8 proc. Dla przykładu osoba, której emerytura wynosi 1000 zł, dostałaby 48 zł podwyżki, ale już emeryci otrzymujący np. 5000 zł otrzymaliby 240 zł więcej. Słowem stracą wszyscy których świadczenia są wyższe niż 1400 złotych. W rezultacie realne emerytury wielu osób zmniejszą się, bo 71 złotych nie zrekompensuje około czteroprocentowej inflacji. To nie jest dla nich dobra wiadomość  i dlatego Prezydent w trybie następczym skierował ustawę do Trybunału Konstytucyjnego.

Nadal więc nie wiadomo, jak będzie wyglądała waloryzacja w przyszłym roku, nie mówiąc już o następnych latach. Być może podwyżka będzie uwzględniała jedynie wzrost inflacji, a już płac nie.  – W dobie kryzysu zadłużenia, polski rząd, podobnie jak inne rządy musi szukać oszczędności, nawet jeśli sytuacja naszego kraju jest znacznie lepsza niż innych europejskich gospodarek. Przyszła wysokość emerytur wypłacanych przez ZUS jest nieprzewidywalna, bo zależy od wielu zmiennych: od bieżącej sytuacji gospodarczej, przez przyrost naturalny, po decyzje polityczne – mówi Dariusz Kazalski, Dyrektor Departamentu Centrum Inwestycyjne Deutsche Bank PBC. – Skoro nie wiadomo, ile wyniosą świadczenia za rok, tym trudniej jest przewidzieć ich wysokości za 20, 30 albo 40 lat – dodaje.

To bardzo istotny problem dla wszystkich poniżej 50. roku życia. Solidarnie płacą składki, z których pokrywane są bieżące świadczenia dla obecnych emerytów, ale nikt nie jest w stanie zapewnić ich, że gdy już sami nie będą mogli pracować, następne pokolenie będzie mogło im się odpłacić.

Następne pokolenia nie dadzą rady

Zmienność sytuacji gospodarczej i politycznej to nie wszystko. Ekonomiści mają twarde argumenty za tym, że realna wartość przyszłych emerytur będzie dużo niższa. W listopadzie 2011 roku przeciętna emerytura wypłacana prze ZUS wynosiła 1 687 zł brutto. W tym czasie wg danych GUS przeciętne wynagrodzenie wynosiło 3 416 zł brutto. Oznacza to, że Polacy, którzy w listopadzie przeszli na emeryturę, otrzymali pierwsze świadczenie z ZUS w wysokości przeciętnie około połowy swojej ostatniej pensji. Innymi słowy stopa zastąpienia wynosi obecnie 50 proc. Najmłodsi emeryci, którzy nie odłożyli żadnych dodatkowych środków, z dnia na dzień muszą nauczyć się żyć za połowę dotychczasowych pieniędzy. Już dziś wydaje się to być niewystarczające, a w przyszłości stopa zastąpienia ma być jeszcze niższa. Przyczyną jest starzenie się społeczeństwa – jak w prawie każdym rozwiniętym zachodnim kraju rodzi się u nas coraz mniej dzieci. W „Prognozie wpływów i wydatków Funduszu Emerytalnego do 2060 roku”  ZUS zakłada, że za pół wieku liczba Polaków spadnie z 38 mln do 30,6 mln. W rezultacie liczba emerytów może w tym czasie wzrosnąć o 90 proc., a liczba osób pracujących oraz dzieci i młodzieży spaść o 40 proc.

W 2007 roku na 1000 osób w wieku produkcyjnym przypadały 553 osoby w wieku nieprodukcyjnym. W 2040 r. ma już ich być 778, w 2050 roku 995, a w 2 060 aż 1 070!

Wydłużenie wieku emerytalnego pomoże, ale nie rozwiąże problemu

Powyższe szacunki nie uwzględniają zaproponowanego w expose premiera Donalda Tuska podniesienia wieku emerytalnego mężczyzn i kobiet do 67 lat. – Chociaż ta decyzja znacznie poprawi wydolność systemu polskiego emerytalnego, nie zmienia podstaw problemu: osób wpłacających pieniądze do ZUS będzie z każdym rokiem mniej, a emerytów więcej – zaznacza Dariusz Kazalski z Deutsche Bank PBC.

Nawet zakładając, że polski system ubezpieczeń społecznych będzie wypłacalny, trzeba się liczyć z dużo niższą emeryturą. Według szacunków Departamentu Analiz Statystycznych Kancelarii Prezesa Rady Ministrów w 2060 roku osoby, które właśnie wkraczają na rynek pracy będą mogły liczyć na emeryturę w wysokości około 30 proc. ostatniej pensji.

Jak w takiej sytuacji zabezpieczyć się na starość? – Jedynym wyjściem jest odkładanie dodatkowych pieniędzy w szeroko pojętym trzecim filarze – mówi Dariusz Kazalski. – Tylko w ten sposób można mieć pewność, że po zakończeniu pracy zarobkowej nadal zachowa się niezależność finansową oraz stopę życiową zbliżonej do tej utrzymywanej z pensji – dodaje.
 
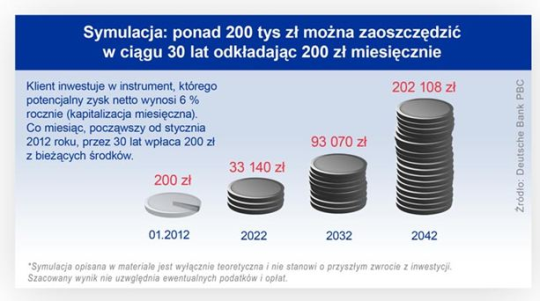
Co więcej, długoterminowe programy oszczędnościowe dostępne dziś na rynku często oferują dużo wyższe stopy zwrotu niż OFE, które z powodu ograniczeń prawnych praktycznie mogą inwestować jedynie w obligacje rządowe i spółki GPW, przez co nie mogą dostosować swoich strategii do zmiennego otoczenia. Niezależne programy oszczędnościowe, oferowane m.in. przez banki czy towarzystwa ubezpieczeniowe, mają w tym zakresie wolną ręką.  Dzięki regularnym składkom oraz efektowi procentu składanego przez kilkadziesiąt lat można w nich zaoszczędzić pokaźną sumę, wpłacając co miesiąc nawet niewielkie kwoty. Przykładowo – według wyliczeń Deutsche Bank, jeśli w styczniu 2012 zdecydowalibyśmy się zacząć odkładać 200 zł w ramach programu oszczędnościowego opartego na instrumencie oprocentowanym na 6 proc. rocznie, po 30 latach będziemy mieć do dyspozycji ponad 200 tys. zł. Co więcej, dzięki efektowi procentu składanego, czyli w skrócie uzyskiwanie odsetek od kapitalizowanych wcześniej odsetek, po kolejnych dziesięciu latach ta kwota urośnie do prawie 400 tys. zł.
– W długoterminowych inwestycjach sama strategia jest drugorzędna. Najważniejsze są: decyzja, systematyczność i konsekwencja. Trzeba oprzeć się pokusie realizacji bieżących zysków czy doraźnych wydatków konsumpcyjnych – mówi Kazalski. – Trudno narzucić sobie taką dyscyplinę oszczędzając na rocznych czy nawet dwuletnich lokatach. Lepiej w tej sytuacji sprawdzają się co najmniej kilkuletnie produkty z regularną, np. miesięczną, składką. Dodatkowym atutem takiego rozwiązania jest zmniejszenie ryzyka poprzez uśrednienie ceny nabywanych aktywów, dzięki rozłożeniu inwestycji w czasie – dodaje.

Jeśli stopa zastąpienia w przyszłości będzie tak niska, jak przewidują ekonomiści, chcąc utrzymać na emeryturze poziom życia podobny do tego uzyskanego pod koniec kariery zawodowej niezbędne będzie utrzymywanie większości miesięcznych wydatków z własnych oszczędności. Im wcześniej zaczniemy odkładać na starość, tym łatwiej będzie uzbierać niezbędne pieniądze.

Źródło: Deutsche Bank PBC

analizy deutsche bank pbc emerytury 2012-01-25
Redakcja PRNews.pl
Tagi: analizy deutsche bank pbc emerytury

Sprawdź także:

a 0 SIGNIUS wprowadza e-podpis imienny dla firm
09.11.2026 (16:47)

SIGNIUS wprowadza e-podpis imienny dla firm

SIGNIUS udostępnił klientom biznesowym e-podpis imienny. Przed wydaniem certyfikatu dostawca zdalnie weryfikuje …

a 0 PKO BP ułatwia zgłaszanie oszustw w aplikacji
09.11.2026 (16:38)

PKO BP ułatwia zgłaszanie oszustw w aplikacji

Klienci PKO Banku Polskiego mogą zgłosić podejrzaną transakcję z poziomu aplikacji mobilnej. Do wyboru mają rozmowę …

a 0 Praca w bankowości w 2026 roku - które stanowiska zastępuje automatyzacja, a które zyskują?
09.11.2026 (16:35) – artykuł sponsorowany

Praca w bankowości w 2026 roku - które stanowiska zastępuje automatyzacja, a które zyskują?

Wpływ sztucznej inteligencji na rynek pracy wzbudza w społeczeństwie raczej negatywne odczucia. AI potrafi …

a 0 Trzech na czterech Polaków ma oszczędności. Na rynku kapitałowym inwestuje co trzeci
09.11.2026 (14:28)

Trzech na czterech Polaków ma oszczędności. Na rynku kapitałowym inwestuje co trzeci

Posiadanie oszczędności deklaruje 77 proc. Polaków, ale w akcje, obligacje, fundusze lub ETF-y inwestuje 33 proc. …

a 0 PKO Junior z międzynarodową nagrodą za bankowość dla dzieci
09.11.2026 (14:25)

PKO Junior z międzynarodową nagrodą za bankowość dla dzieci

Aplikacja PKO Junior została nagrodzona w konkursie Global Retail Banking Innovation Awards 2026 w kategorii „Best …

a 0 Alior Bank oferuje do 3500 zł premii za korzystanie z iKonta Biznes
09.11.2026 (13:06)

Alior Bank oferuje do 3500 zł premii za korzystanie z iKonta Biznes

Alior Bank uruchomił promocję „Szybki Bonus dla firm” dla osób prowadzących jednoosobową działalność gospodarczą. …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Who is who

Wojciech Sokół

Wojciech Sokół

Wojciech Sokół – Account Director w NCR…

Anna Polak

Anna Polak

Ekspertka od komunikacji. Odpowiada marketing, PR produktowy…

Agnieszka Jabłońska-Twaróg

Agnieszka Jabłońska-Twaróg

International Marketing Communications Manager w Twisto Od…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców