
PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyUmowa kredytowa – czytaj, negocjuj, unikaj haczyków

Umowa kredytowa – czytaj, negocjuj, unikaj haczyków

Analizy 20.09.2010 (07:20)

Jeśli poprawnie sporządzisz wniosek kredytowy, przyspieszysz procedurę przyznawania kredytu. Czasami możesz też spróbować negocjować warunki proponowane przez bank, aby oszczędzić pieniądze i uniknąć przykrych niespodzianek podczas spłacania kredytu.

Na początek idzie wniosek

Procedura kredytowa rozpoczyna się od złożenia wniosku w oddziale banku, za pośrednictwem przedstawiciela banku lub kanałem elektronicznym. We wniosku powinny być zawarte wszystkie elementy istotne z punktu widzenia oceny zdolności kredytowej, identyfikacji celu i zakresu kredytowania, oczekiwanej sumy kredytu, a także proponowanych warunków zabezpieczenia i spłaty kredytu. Wniosek kredytowy jako dokument powinien uwzględniać dodatkowe załączniki, które potwierdzają informacje, deklaracje i założenia przedstawione przez kredytobiorcę lub kredytobiorców we wniosku.

Współcześnie coraz częściej procedurę kredytową można rozpoczynać w sieci. Pozwala to oszczędzić czas i lepiej dopasować ofertę do własnych oczekiwań. Zakres danych i dokumentacja kredytowa ostatecznie będą jednak takie same.
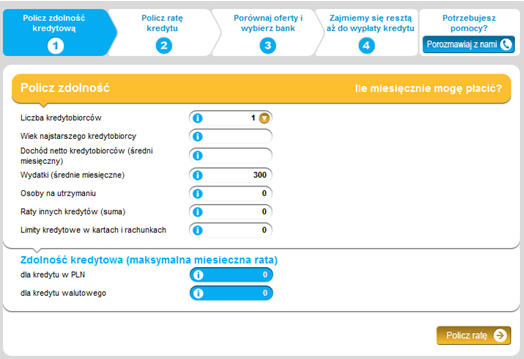
Źródło: www.invigo.pl

Wypełnienie wniosku internetowego to dopiero pierwszy krok. Nie ominie nas rozmowa z przedstawicielem banku.

Decyzja i kredyt nawet w trzy dni

Weryfikacja danych zawartych we wniosku odbywa się w banku poprzez formalną analizę dokumentów, wewnętrznych i zewnętrznych baz danych, a także inne działania zmierzające do potwierdzenia stanu faktycznego (wizja lokalna na budowie domu, rozmowa z kredytobiorcą). Te działania są coraz bardziej sformalizowane i scentralizowane, przez co kredytobiorca ma mniejsze możliwości wyjaśnienia ewentualnych wątpliwości w rozmowach z bankowcem – decydujący jest credit scoring, czyli algorytm oceny wniosku. Co gorsza, wydłuża się czas oceny. W niektórych bankach trwa to nawet trzy miesiące, przeciętnie zaś tydzień lub dwa. Im lepiej jesteśmy przygotowani, tym szybciej bank podejmie decyzję. Rekordziści otrzymują kredyt hipoteczny trzy dni po złożeniu kompletu dokumentów.

Liczy się tylko to, co zapisano w umowie

Umowa kredytu musi być zawarta na piśmie i określać w szczególności:

  • strony umowy – identyfikacja odbywa się na podstawie warunków reprezentacji, co w praktyce oznacza konieczność przedstawienia przez kredytobiorcę przynajmniej dwóch dokumentów potwierdzających jego tożsamość i zdolność do podejmowania czynności prawnych,
  • cel, na który kredyt został udzielony; zazwyczaj cel kredytowania jest powiązany z przedmiotem zabezpieczenia (np. kredyt mieszkaniowy, kredyt samochodowy),
  • kwotę kredytu, walutę denominowania kredytu i wymaganą wysokość udziału własnego, aby możliwe było zrealizowane celu kredytu,
  • wysokość nominalnego, a w przypadku kredytów konsumenckich również rzeczywistego oprocentowania kredytu i warunki jego zmiany; oprocentowanie powinno być stałe lub określone jako stopa bazowa i stała marża, oprocentowanie zmienne uniemożliwia kontrolowanie kosztów kredytu,
  • prowizje, jeżeli umowa je przewiduje, szczególnie te związane z przygotowaniem umowy oraz uruchomieniem i obsługą kredytu .

W zapisach umownych liczy się precyzja określania obowiązków kredytobiorcy, unikajmy więc trybów warunkowych. Im więcej słów: „może”, „powinien”, „jeśli”, tym więcej pułapek na klienta. Trzeba też zwrócić uwagę na tak oczywiste zapisy, jak zobowiązanie do aktualizacji danych osobowych i o stanie finansów. Zwykle są one martwe, ale w sytuacjach krytycznych banki szybko sobie o nich przypominają.

Uwaga na kruczki z ukrytymi kosztami

Zawierana na wniosek klienta umowa kredytowa powinna być tak sformułowana, aby w sposób najbardziej przejrzysty przedstawiała możliwe koszty kredytu. Jakiekolwiek zapisy, które budzą wątpliwości, powinny być wyjaśniane lub negocjowane przed podpisaniem umowy. Ewentualne renegocjowanie już zawartej umowy rzadko jest możliwe, co powoduje, że jedynym sposobem zmiany warunków będzie zmiana banku i refinansowanie kredytu. A to są dodatkowe koszty, których nie kalkulujemy na początku. Co gorsza, renegocjacja powoduje konieczność powtórnego przejścia procedury kredytowej. Wybór właściwej oferty banku, również poprzez pryzmat zapisów umownych, jest obok uzyskania pozytywnej zdolności kredytowej kluczowym etapem procesu kredytowego dla kredytobiorcy.

Do innych warunków koniecznych, które muszą znaleźć się w umowie, należy przedstawienie:

  • zasad i terminów spłaty kredytu ze szczególnym uwzględnieniem spłaty części kapitału i kosztów odsetek,
  • sposobu i trybu ustanowienia zabezpieczenia spłaty kredytu,
  • uprawnień banku związanych z kontrolą wykorzystania i spłaty kredytu,
  • terminów postawienia do dyspozycji kredytobiorcy środków pieniężnych z uwzględnieniem celu kredytowania i trybu wydatkowania środków,
  • warunków dokonywania zmian i rozwiązania umowy, co jest szczególnie istotne w przypadku chęci zmiany ogólnych warunków kredytowania; z punktu widzenia obu stron umowy powoduje to konieczność uzyskania każdorazowej zgody na zmianę warunków kredytu.

Dalsze zmiany są prawie niemożliwe

Konsekwencje lekkomyślnie przyjętych lub – co gorsza – nieuświadomionych zapisów umownych mogą być daleko idące. Z uwagi na dużą liczbę różnych parametrów rzeczywiste koszty kredytowania można obliczyć precyzyjnie dopiero po zakończeniu umowy. Potencjalne koszty, których projekcję zawiera umowa kredytowa, będą wtedy zbliżone do rzeczywistych, gdy jak najwięcej parametrów będzie miało charakter stały lub quasi-stały. Na przykład oprocentowanie kredytu powinno składać się ze stałej marży banku i wskaźnika WIBOR 3M, a nie ze zmiennej marży, uzależnionej od tajemniczych zmiennych.

KNF walczy z niekorzystnymi zapisami

Komisja Nadzoru Finansowego bacznie przygląda się zapisom w umowach, które mogą być niekorzystne dla klientów. Na podstawie własnych obserwacji i sygnałów od klientów KNF wydaje rekomendacje, które zobowiązują banki do zaprzestania określonych praktyk lub wprowadzenia zmian w umowach. znajdują się przykłady negatywnych praktyk bankowych związanych ze stosowaniem spreadu walutowego oraz wnioski i zalecenia KNF. Opisane tam zdarzenia miały miejsce przed wprowadzeniem Rekomendacji S (II).

Jeszcze raz podkreślmy, że kredyt udzielany jest tylko po spełnieniu przez kredytobiorcę kompletu warunków, szczególnie w zakresie zdolności kredytowej i przedstawienia zabezpieczenia spłaty kredytu. Zakres umowy kredytowej jest determinowany prawem bankowym, ale banki mają margines swobody w kształtowaniu zapisów, stąd kredytobiorcy zawsze przed złożeniem podpisu powinni dokładnie analizować skutki zapisów i w razie uzasadnionych wątpliwości dążyć do zmiany treści.

Jeśli trzeba, próbuj negocjować

Nawet jeśli negocjacje skończą się tylko na doprecyzowaniu zapisów, to i tak korzyści będą wymierne. Często okazuje się bowiem, że oferta reklamowana jako najtańsza i najbardziej dostępna jest kosztową pułapką dla tzw. „wyjadaczy wisienek”. Z pozoru mniej atrakcyjne oferty później okazują się dużo bezpieczniejsze kosztowo, ale o tym dowiemy się dopiero w trakcie spłaty. Ostateczną ocenę jakości umowy kredytowej i warunków w niej zawartych poznamy dopiero po spłacie ostatniej raty. Kredyty są dla ludzi, najważniejsze, żeby spać spokojnie wiedząc, że w umowie nie ma żadnych pułapek, których można było uniknąć.

Bogusław Półtorak

Źródło: Bankier.pl

kredyt 2010-09-20
Redakcja PRNews.pl
Tagi: kredyt

Sprawdź także:

a 0 N!Asystent 2.0 od Nest Banku dostępny w aplikacji mobilnej i bankowości internetowej
23.10.2026 (06:15)

N!Asystent 2.0 od Nest Banku dostępny w aplikacji mobilnej i bankowości internetowej

Nest Bank udostępnił N!Asystenta 2.0 we wszystkich kanałach bankowości elektronicznej – zarówno w aplikacji …

a 0 mBank rozpoczyna kampanię reklamową w Biedronce. Klienci mogą otrzymać bony na zakupy
22.10.2026 (21:32)

mBank rozpoczyna kampanię reklamową w Biedronce. Klienci mogą otrzymać bony na zakupy

mBank nawiązał współpracę z siecią Biedronka w ramach kampanii Retail Media. Reklamy banku pojawią się w ponad 3800 …

a 0 Fundacja UniCredit przeznaczy ponad 16 mln euro na programy edukacyjne. Obejmą także Polskę
22.10.2026 (21:25)

Fundacja UniCredit przeznaczy ponad 16 mln euro na programy edukacyjne. Obejmą także Polskę

UniCredit Foundation przedłuża współpracę z organizacjami Teach For All i Junior Achievement Europe. W ciągu …

a 0 BNP Paribas udzielił 20,35 mln euro kredytu na drugi etap Hillwood Grodzisk
22.10.2026 (21:23)

BNP Paribas udzielił 20,35 mln euro kredytu na drugi etap Hillwood Grodzisk

Hillwood podpisał z BNP Paribas Bank Polska umowę kredytową o wartości 20,35 mln euro. Środki zostaną przeznaczone …

a 0 VeloBank rusza z kampanią „Marzenia same się nie spełnią” z Magdaleną Różczką
22.10.2026 (21:21)

VeloBank rusza z kampanią „Marzenia same się nie spełnią” z Magdaleną Różczką

VeloBank rozpoczął kampanię reklamową z Magdaleną Różczką w roli głównej. Bank ponownie wykorzystuje znaną już …

a 0 Klienci mBanku skorzystają z Fast Tracku także na lotnisku w Gdańsku
22.10.2026 (21:17)

Klienci mBanku skorzystają z Fast Tracku także na lotnisku w Gdańsku

Użytkownicy karty Visa Świat Intensive od mBanku mogą korzystać z usługi Fast Track także na lotnisku w Gdańsku. …

PRNews.pl

Zobacz również

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Najlepsze lokaty półroczne nadal pozwalają zarobić ponad…

Who is who

Bohdan Białorucki

Bohdan Białorucki

Rzecznik prasowy, Grupa Aviva w Polsce Bohdan…

Dorota Szostek-Rustecka

Dorota Szostek-Rustecka

Dyrektor Biura Prasowego, Citi Handlowy Dorota Szostek-Rustecka…

Łukasz Piasta

Łukasz Piasta

Dyrektor, Komunikacja Korporacyjna & Usługi Finansowe Łukasz…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców



