PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyWartość kredytu przerosła cenę 250 tys. mieszkań

Wartość kredytu przerosła cenę 250 tys. mieszkań

Analizy 16.08.2011 (07:17)
Kredyty

Frank staniał. Kredytobiorcy i banki odetchnęli z ulgą. Ale nawet przy kursie 3,80 zł za CHF wciąż ponad połowa kredytów z lat 2006-2008  ma wartość przekraczającą ceny nieruchomości. Wielu klientów będzie musiało słono zapłacić za ubezpieczenie brakującego wkładu.

Wraz z rosnącym kursem szwajcarskiej waluty powiększa się grupa Polaków, którzy o sprzedaży mieszkania kupionego za kredyt we franku mogą tylko pomarzyć. Uzyskane z transakcji pieniądze w skrajnych przypadkach wystarczyłyby na spłatę niewiele więcej niż połowy zadłużenia w banku.

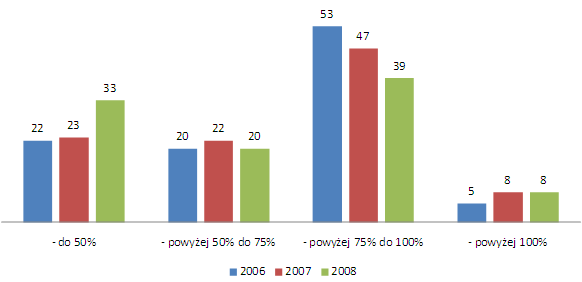
Struktura LtV kredytów walutowych (proc.)
Źródło: KNF.

Kierując się danymi na temat struktury LtV można szacować, że przy notowaniach franka po 3,80 zł w takiej sytuacji znajduje się blisko 250 tys. osób z niemal 480 tys. które wzięły w tym czasie kredyt walutowy.

Jeszcze gorzej statystyki te wyglądały, gdy kurs franka wynosił 4 zł. Odsetek kredytów przekraczających wartość nieruchomości przekraczał 60 proc., a w strefę kredytów przewyższających cenę nieruchomości weszły już nawet osoby, które od wiosny 2007 roku pożyczały pieniądze na 65 proc. wartości nieruchomości.

Co drugi kredyt na ponad 75 proc. LtV

Jak wynika z danych Komisji Nadzoru Finansowego w latach 2006-2008 banki hojną ręką udzielały kredytów frankowych na wysokie LtV.

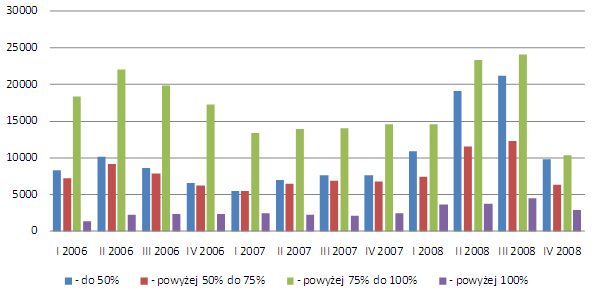
Struktura LtV kredytów walutowych (w szt.)
Źródło: KNF.

W przedziale od 75 do ponad 100 proc. wartości nieruchomości kredyt zaciągnęło w 2006 roku 58 proc. osób, rok później 55 proc., a w 2008 roku 47 proc. Zadłużali się przy kursach kursie między 2 a 2,50 zł – (średni kwartalny kurs NBP). Gdy dziś frank kosztuje 3,80 zł kredyty te, mimo lat spłat przekraczają wartość nieruchomości którą finansują. Efekt? Klienci skazani są na swoje mieszkania i na wzmożoną uwagę ze strony banków, które chętnie zrekompensowałyby podwyższone ryzyko.

Ubezpieczenie brakującego wkładu

W wydanych przez KNF rekomendacjach T (obowiązuje od grudnia 2010 roku) i S II (ma wejść w życie w całości w grudniu br.) nadzór przypomina bankom, że powinny monitorować zabezpieczenia kredytów. A także, aby dopominać się od zadłużonych o wniesienie dodatkowych zabezpieczeń w sytuacji, gdy kredyt przekracza wartość nieruchomości, na którą pożyczone zostały pieniądze. Jeśli zadłużony nie ma dodatkowych zabezpieczeń, pozostaje mu ubezpieczenie brakującego wkładu.

Aby wymagania te bank mógł wyegzekwować, powinny być jednak zawarte w umowie kredytowej, podobnie jak konieczność ubezpieczenia brakującego wkładu. Jeśli ich nie ma, zawirowania kursowe dadzą się jedynie we znaki w postaci wyższej raty. Jeśli jednak zapisy o ubezpieczeniach brakującego wkładu są, to dziś klient musi też liczyć się ze sporym wydatkiem przy opłacaniu składki.

Ile kredytobiorca wyda na polisę w dużym stopniu zależy też od sposobu liczenia brakującego wkładu. W Getin Noble Banku i Nordei klient ma podwyższoną marżę kredytu do momentu, gdy zadłużenie nie spadnie do 80 proc. wartości nieruchomości i składki za nadmierne zadłużenie płaci z każdą ratą. W pozostałych bankach obowiązują dwie inne metody. W Aliorze i Millennium bank przelicza cały kredyt po aktualnym kursie i odejmuje od tej kwoty ustalone na początku 70 lub 80 proc. wartości nieruchomości, resztę traktując jako brakujący wkład. Przy takim sposobie liczenia i wzroście zadłużenia ze względu na zmiany kursowe z 300 tys. zł (100 proc. LtV) np. do 570 tys. zł, brakujący wkład wyniesie 310 (przy 80 proc. LtV) lub 340 tys. zł (przy 70 proc. LtV). I to od tej kwoty będzie liczona składka. Bank bowiem trzyma się ustalonej na początku w złotych kwoty 240 tys. zł (80 proc. LtV) lub  210 tys. zł (przy LtV 70 proc.), każdą nadwyżkę traktując jako brakujący wkład.

Drugi, bardziej przyjazny dla klienta sposób, to uznanie za brakujący wkład własny kwoty ustalonej na początku w walucie. Taką metodę stosują m.in. DB PBC, PKO BP, mBank, Raiffeisen czy MultiBank. Jeśli ktoś np. pożyczył trzy lata temu 155 tys. CHF (100 proc. LtV) jako równowartość  300 tys. zł, to wymienione banki jako brakujący wkład własny potraktowały na początku kwotę 31 tys. CHF (brakujący wkład liczony od 80 proc. LtV) lub 46,5 tys. CHF (tam gdzie brakujący wkład liczony jest od 70 proc. LtV). Kwota ta z roku na rok wraz z spłatą kredytu maleje, przy odnawianiu polisy liczona jest jednak po aktualnym kursie. W przypadku kredytów sprzed trzech lat zaciąganych przy kursie 2 zł, dziś przy notowaniach franka po 3,80 zł klient musiałby zapłacić składkę od kwoty 19 tys. CHF, czyli 72 tys. zł (20 proc. brakującego wkładu) lub od 34,5 tys. CHF obecnie równowartości 131 tys. zł (30 proc. brakującego wkładu).

Różnice są więc dość istotne. Gdy w Millennium polisa omawianego kredytu wyniesie 9,3 tys. zł, to w mBanku 5,9 tys. zł, a w PKO BP niecałe 2,4 tys. zł.

Ubezpieczenie brakującego wkładu kredytów walutowych w wybranych bankach

Bank

Zasady

Zasady odnawiania polisy

Alior

30%/1,44% brakującego wkładu co 3 lata

Bank przelicza cały kredyt po aktualnym kursie i odejmuje od tej kwoty ustalone na początku 70 proc. lub 80 proc. wartości nieruchomości resztę traktując jako brakujący wkład. Przy takim sposobie liczenia i wzroście zadłużenia ze względu na zmiany kursowe z 300 tys. zł (100% LtV) do 570 tys. zł, brakujący wkład wyniesie 330 lub 360 tys. zł. I to od tej kwoty będzie liczona składka.

Millennium

20%/3% brakującego wkładu co 3 lata

Getin Noble Bank

marża kredytu podwyższona o 0,25 p.p. do momentu uzupełnienia  brakującego wkładu własnego i zejścia do 80 proc. LTV

Bank przelicza cały kredyt po aktualnym kursie

Nordea Bank

marża kredytu podwyższona o 0,25 p.p. do momentu spłaty brakującego wkładu (80% LtV) – bank pożycza w walutach tylko na 90% LTV

BOŚ

20%/3,5% brakującego wkładu co 3 lata

Bank liczy brakujący wkład własny przeliczając kwotę ustaloną na początku w walucie jako brakujący wkład własny. Jeśli ktoś np. pożyczył 300 tys. zł w postaci  155 tys. CHF (100% LtV) to bank jako brakujący wkład własny traktuje na początku kwotę 31 tys. CHF (brakujący wkład liczony od 80 proc. LtV) lub 46,5 tys. CHF (tam gdzie brakujący wkład liczony jest od 70 proc. LtV). Kwota ta z roku na rok maleje, ale przy odnawianiu polisy liczona jest po aktualnym kursie. W przypadku kredytów sprzed trzech lat i przy notowaniach franka po 3,8 zł klient musiałby dziś zapłacić składkę od kwoty 72 tys. zł lub 131 tys. zł

DB PBC

20%/ 4,5% brakującego wkładu – składka za 5 lat i ubezpieczenie NNW

DnB Nord tylko euro

20%/2,49% brakującego wkładu na 3 lata, później na rok z góry 0,83% brakującego wkładu

mBank

30%/ 4,5% brakującego wkładu co 3 lata

MultiBank

30%/ 4,5% brakującego wkładu co 3 lata

PKO BP

20%/3,3% brakującego wkładu co 3 lata

Raiffeisen Bank

20%/3,97% brakującego wkładu co 5 lat

Źródło: Open Finance.

Źródło: Open Finance
chf kredyt kredyt hipoteczny kredyty mieszkaniowe nieruchomości open finance 2011-08-16
Redakcja PRNews.pl
Tagi: chf kredyt kredyt hipoteczny kredyty mieszkaniowe nieruchomości open finance

Sprawdź także:

a 0 Adyen aktualizuje Authenticate. Machine learning w uwierzytelnianiu płatności
23.09.2026 (07:23)

Adyen aktualizuje Authenticate. Machine learning w uwierzytelnianiu płatności

Adyen zaktualizował rozwiązanie Authenticate, część pakietu optymalizacji płatności Adyen Uplift. System kieruje …

a 0 Brzoska proponuje odpowiedzialność platform za oszukańcze reklamy. Kampania 150%
23.09.2026 (06:54)

Brzoska proponuje odpowiedzialność platform za oszukańcze reklamy. Kampania 150%

Rafał Brzoska przedstawił propozycje zmian prawa dotyczące odpowiedzialności platform za oszukańcze reklamy: …

a 0 Bank BPS z nową komunikacją marketingową dla segmentu MŚP
23.09.2026 (06:51)

Bank BPS z nową komunikacją marketingową dla segmentu MŚP

Bank BPS wprowadził dla segmentu MŚP nowe hasło komunikacyjne „Otwarci na biznes" oraz platformę komunikacyjną …

a 0 BLIK z drugą odsłoną kampanii #StopPodszywaczom. Meta partnerem
23.09.2026 (06:48)

BLIK z drugą odsłoną kampanii #StopPodszywaczom. Meta partnerem

BLIK rozpoczął drugi etap kampanii edukacyjnej „Metoda na Podszywacza", która koncentruje się na tym, co …

a 0 PKO Bank Polski partnerem konferencji Gender Gaps Conference 2026
23.09.2026 (06:44)

PKO Bank Polski partnerem konferencji Gender Gaps Conference 2026

W dniach 18–19 września w PKO Rotundzie odbyła się Gender Gaps Conference 2026, międzynarodowa konferencja naukowa …

a 0 ING Bank Śląski wprowadza kredyty hipoteczne oparte na POLSTR
23.09.2026 (06:39)

ING Bank Śląski wprowadza kredyty hipoteczne oparte na POLSTR

Od 28 września ING Bank Śląski zaoferuje kredyty hipoteczne oparte o nowy wskaźnik referencyjny POLSTR 1M Stopa …

PRNews.pl

Zobacz również

SMS-owi oszuści mają nową metodę. Czyszczą konto, nie wysyłając linków

SMS-owi oszuści mają nową metodę. Czyszczą konto, nie wysyłając linków

Oszuści dzwonią i podszywają się pod kogoś,…

Zapłaciła kartą za rogalika. W pole „napiwek” wpisała PIN

Zapłaciła kartą za rogalika. W pole „napiwek” wpisała PIN

Zwykły zakup w piekarni na dworcu w…

Raport: Liczba użytkowników zbliżeniowego BLIKA – II kwartał 2026 r.

Raport: Liczba użytkowników zbliżeniowego BLIKA – II kwartał 2026 r.

Płatności zbliżeniowe BLIKIEM wyraźnie przyspieszają. W drugim…

Wielka akcja zwracania odsetek. Banki dostosowują się do wyroku TSUE, a w sądach przybywa pozwów o SKD

Wielka akcja zwracania odsetek. Banki dostosowują się do wyroku TSUE, a w sądach przybywa pozwów o SKD

Banki kończą przygotowania do zwrotu klientom odsetek…

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Aplikacja mobilna coraz wyraźniej wypiera tradycyjną bankowość…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

PykPyk:

Zamiast zajmować się pierdołami niech dopracują swoją beznadziejną aplikację bankową bo ma podstawowe …

wt., 7 lip 2026 (16:36) • UniCredit uruchamia pierwszą w Polsce bankową grę fabularną “Kosmiczna Fortuna”

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców