PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAktualnościPlusy i minusy karty kredytowej

Plusy i minusy karty kredytowej

Aktualności 28.09.2006 (08:07)
Karty

Karty kredytowe to zarazem najtańszy i najdroższy kredyt dostępny na rynku. Jak to możliwe? Każdy kto spłaci całe zadłużenie karty w terminie, nie zapłaci żadnych odsetek od salda – kredyt tańszy niż 0 proc. tańszy już być nie może. Ale każdy kto spóźni się choćby jeden dzień musi spłacić zadłużenie wraz z najwyższymi z możliwych odsetkami. Odsetki zostaną także naliczone, jeśli ktoś spłaci wprawdzie w terminie, lecz tylko część zadłużenia.

Nie ma nic za darmo

Oprocentowanie kart może różnić się w zależności od banku, jednak przeważnie jest to maksymalna wysokość ograniczona tylko przez limity określone w tzw. ustawie antylichwiarskiej, czyli obecnie 22 proc. Z powodu różnicy oprocentowania między saldem spłaconym w całości na czas, a spłaconym w części, lub wcale, pojawia się kilka ciekawych konsekwencji i możliwych rozwiązań problemu kart.

Na początek dość oczywista prawda – lepiej znaleźć się w grupie około 30 proc. użytkowników kart kredytowych, którzy spłacają całość zadłużenia na czas i korzystają z kredytu zupełnie za darmo (nie licząc kosztów wydania karty, które w okresach promocji w bankach mogą być i są w wielu przypadkach zerowe). Ponieważ banki nie robią niczego za darmo, równie oczywiste jest, że to pozostali użytkownicy kart spłacają ten „darmowy” kredyt dla pierwszej grupy, płacąc właśnie najwyższe z możliwych odsetki.

Jeśli jednak z jakichś względów spłata zadłużenia na karcie nie jest możliwa, to lepiej użyć wszelkich dostępnych środków, byle tylko spłacić saldo – w całości! – w podanym przez bank dniu. Opłaca się skorzystać w takim przypadku z debetu w rachunku oszczędnościowym, który oprocentowany jest przeważnie znacznie niżej (często odsetki są tu o połowę mniejsze), opłaca się także – w razie konieczności – zerwać lokatę terminową i byle spłacić karciany dług. Nie mówiąc już o pożyczeniu pieniędzy od rodziny lub znajomych. Wszystko – aby tylko nie płacić najwyższych z możliwych odsetek i nie zrzucać się na pierwszą grupę.

Twardy jak bank

Jeśli jednak i to nie jest możliwe lepiej spłacić tylko minimalną część zadłużenia karty (zwykle 5 proc. długu), niż wysilać się i spłacić większą, lecz nie pełną część zadłużenia. Dlaczego? Oto historia jednego z klientów Open Finance. Do domu przyszedł wyciąg z karty kredytowej w wysokości x xxx złotych i 18 groszy. Wyciąg czytany był przy niezbyt jasnym oświetleniu i zamiast 8 groszy na końcu, klient zauważył trójkę – spłacił więc całe zadłużenie w całości, bez pięciu groszy. Jakież było jego zdziwienie, gdy od tego „długu” bank naliczył ponad 50 PLN odsetek! Protesty na nic się zdały – zgodnie z podpisanym przez klienta regulaminem kart, bank ma prawo naliczyć odsetki od pełnego długu, jeśli saldo nie zostało spłacone w całości w ustalonym dniu. Zatem bez względu na to, czy spłacimy 5 proc. długu czy 99,9 proc. długu bank i tak nalicza odsetki w pełnej wysokości. W takim układzie – jeśli spłata całości jest niemożliwa – lepiej spłacić wymagane 5 proc., a ewentualną nadwyżkę skierować np. na lokatę lub wykorzystać w jakikolwiek inny sposób, a o spłatę całości salda postarać się w kolejnym wyznaczonym terminie.

Jak zarobić na karcie

Użytkownicy kart kredytowych mogą jednak nie tylko tracić na wysokich odsetkach. Karty dają także okazję do zarabiania pieniędzy. I to pieniędzy należących do banku. Cóż bowiem prostszego niż wziąć kredyt na 0 proc. (a taki oferują karty kredytowe) i wpłacić go na lokatę oprocentowaną powiedzmy na 4 proc. Czysty i bezpieczny zysk i to sfinansowany przez bank. Jak to zrobić? W dniu, w którym nasza karta jest rozliczana i przechodzi ona kolejny okres rozliczeniowy należy sprawdzić saldo z karty. Banki wymagają zwykle spłaty zadłużenia karty między 21 i 24 dniem od daty ustalenia salda. Znając kwotę zadłużenia, przeznaczamy wolne środki w wysokości zadłużenia na krótkoterminową lokatę lub wysokooprocentowany rachunek pomocniczy w ROR. W dniu, w którym upływa termin spłaty zadłużenia karty, wycofujemy pieniądze z lokaty i spłacamy kartę (oczywiście w całości). Proste? Proste. Ile można zarobić? Powiedzmy, że średnio nasze zadłużenie na karcie wynosi 2 tys. złotych. Te pieniądze mogą przebywać na lokacie przez 252 dni w roku, jeśli spłacamy kartę 21 dni po ustaleniu salda, lub przez 288 dni, jeśli kartę spłacamy po 24 dniach. Jeśli oprocentowanie wynosi 4 proc. w skali roku, to nasz zysk w pierwszym przypadku wyniesie 55 PLN (minus podatek), a w drugim 64 PLN netto. Może nie są to wielkie sumy, ale przyjemność z tego, że dostaje się je od banku – gwarantowana.

bank nazwa karty limit kredytowy

(w PLN)

oprocentowanie wykorzystanego limitu (w proc.) opłata za użytkowanie

(w PLN)

opłata za transakcje gotówkowe okres bezodsetkowy
Fortis Bank Polska Visa Classic 1500 min.,

max. zależy od dochodu

21,69 50,00 3,00 proc. nie mniej niż 7 PLN 54 dni
Citibank Handlowy Visa Silver 2000 min.,

max. zależy od dochodu

21,96 75,00 3,00 proc. nie mniej niż 7 PLN 54 dni
Lukas Bank Visa Classic 1000 min.,

10 000 max.

21,90 57,00 2,70 – 3,70 proc. 51 dni
mBank Visa Electron 800 min.,

5000 max.

15 – 19,00 0,00 3,00 proc. min 5 PLN (max. 50,00 proc. limitu) 54 dni
MultiBank Visa Credit 1500 min.,
10 000 max.
21,90 70,00 5 – 10,00 PLN 53 dni
Bank Millennium Millennium Visa 500 min.,

max. zależy od dochodu

21,90 0,00 0 proc. 51 dni
ING Bank Śląski Visa Classic 20 000 17,00 80,00/ 40,00

w zależności od wys. transakcji w ciągu roku

3,00 proc. min. 9,00 PLN 52 dni
Bank BPH Mastercard 3000 21,90 25,00 4,00 proc. min 7,00 PLN 55 dni
Bank Zachodni WBK Silver Visa

BZ WBK

4-krotność dochodu netto 22,00 38,00 3,00 proc. min. 7,00 PLN 54 dni
Bank Pekao Visa Regata 500 min.,

5000 max,

22,00 0,00 3,5 – 4,00 proc. min.
4 – 4,50 PLN;

w oddziałach banku 5,00 proc. min. 15,00

45 dni
PKO Bank Polski Błękitna karta kredytowa 600 – 2000 przy dochodzie 600;

1000 – 30 000 przy doch. 1000

21,90 28,00 3,00 proc. min. 5,00 PLN 45 dni
karty kredytowe open finance 2006-09-28
Redakcja PRNews.pl
Tagi: karty kredytowe open finance

Sprawdź także:

a 0 ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki
05.11.2026 (08:48)

ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki

Weronika Chrzanowska-Ziółkowska i Radosław Główka dołączyli do zarządu ITCARD. Zmiany weszły w życie 4 listopada …

a 0 Klientki pytają o raty za zabiegi. Ośmiu na dziesięciu badanych słyszy takie pytanie co najmniej raz w miesiącu
05.11.2026 (08:44)

Klientki pytają o raty za zabiegi. Ośmiu na dziesięciu badanych słyszy takie pytanie co najmniej raz w miesiącu

81 proc. ankietowanych przedstawicieli branży beauty przynajmniej raz w miesiącu spotyka się z pytaniem klientek o …

a 0 UniCredit dodaje 13 ETF-ów z warszawskiej giełdy do aplikacji
05.11.2026 (08:41)

UniCredit dodaje 13 ETF-ów z warszawskiej giełdy do aplikacji

W aplikacji UniCredit można kupić certyfikaty 13 kolejnych funduszy ETF notowanych na GPW. Pięcioma zarządza TFI …

a 0 Zakupy na zagranicznych platformach hamują. Polski e-commerce ma rosnąć o 8 proc. rocznie
05.11.2026 (08:37)

Zakupy na zagranicznych platformach hamują. Polski e-commerce ma rosnąć o 8 proc. rocznie

Po wzroście o ponad 30 proc. w 2025 r. sprzedaż na zagranicznych platformach takich jak Temu, Shein i AliExpress ma …

a 0 Trzech na czterech Polaków oszczędza. Niewielu jest gotowych na większe ryzyko inwestycyjne
05.11.2026 (08:34)

Trzech na czterech Polaków oszczędza. Niewielu jest gotowych na większe ryzyko inwestycyjne

Oszczędzanie deklaruje 76 proc. ankietowanych, a gotowość do podjęcia większego ryzyka inwestycyjnego 16 proc. Dla …

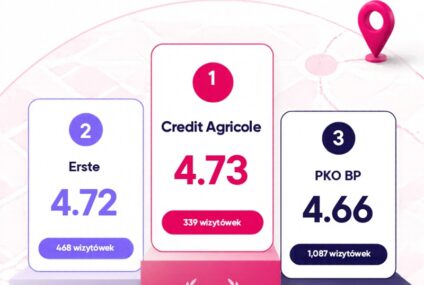
a 0 Placówki Credit Agricole najwyżej oceniane w Google w badaniu Greenfields
05.11.2026 (08:25)

Placówki Credit Agricole najwyżej oceniane w Google w badaniu Greenfields

Placówki Credit Agricole uzyskały średnią ocenę 4,73 na 5 w profilach firmowych Google. To najwyższy wynik wśród …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców