
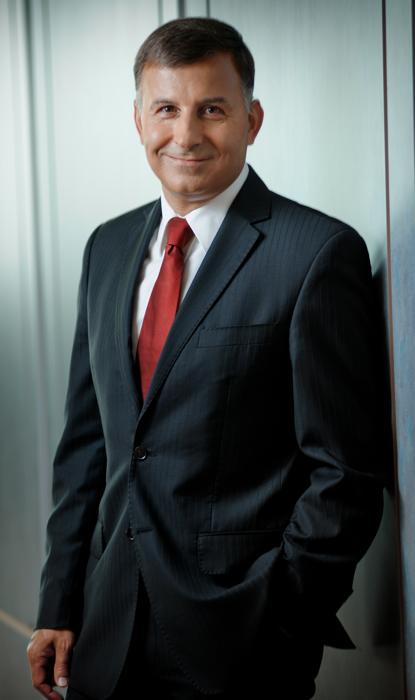
Wojciech Boczoń, PRNews.pl: Czy po przejęciu Nordea Banku PKO Bank Polski myśli o dalszych akwizycjach? Mówi się o sprzedaży Millennium czy BGŻ. Czy potencjalnie te banki byłyby atrakcyjne dla PKO?
Zbigniew Jagiełło, prezes zarządu PKO Banku Polskiego: Jesteśmy w trakcie realizacji przejęcia banku Nordea, więc nasze możliwości są teraz mniejsze, ale istnieją aktywa, które mogą być uzupełnieniem naszej oferty, takie jak spółki leasingowe czy fundusze inwestycyjne. Chcemy się rozwijać i więcej zarabiać, jednak jesteśmy w tej komfortowej sytuacji, że możemy, ale nie musimy kupować, by ten plan zrealizować.
Akwizycje, o których mowa w strategii na lata 2013-15, to tylko rynek polski czy też zagranica?
Bank powinien podążać za swoimi klientami. Jeśli chcą wejść na zagraniczne rynki, powinniśmy mieć kompetencje, by wspierać ich w tym procesie. Mamy jako instytucja różne doświadczenia na rynkach zagranicznych, dlatego ostrożnie podchodzimy do akwizycji poza Polską.
Czy PKO BP nadal jest zainteresowany przejęciem Banku Pocztowego, czy to już zamknięty rozdział?
Nadal podtrzymujemy ofertę aliansu strategicznego z Pocztą Polską. Na prowadzeniu biznesu bankowego znamy się bardzo dobrze, więc Poczta mogłaby na tym tylko skorzystać. Alians strategiczny dwóch podmiotów, które mają tego samego właściciela, jest zawsze dobrym posunięciem. Obecny model funkcjonowania Banku Pocztowego nie jest optymalny. Nie generuje on bowiem przychodów, które mogłyby pokryć koszty rozwoju. Dlatego uważamy, że jesteśmy najlepszym, stabilnym, długoterminowym partnerem dla Poczty i Pocztowego.
Czy konsolidacja polskiego sektora bankowego to dobra wiadomość dla klientów banków? Nie doprowadzi to do zmniejszenia konkurencyjności?
Konsolidacja sektora bankowego w Polsce jest naturalnym etapem, do którego rynek dojrzał. Obecnie co rok mamy na rynku średnio jedną zmianę właścicielską z udziałem banku z pierwszej dziesiątki, a więc podmiotu, który jest znaczący dla sektora. Fuzje są nieuniknione, po pierwsze z powodu sytuacji właścicieli niektórych banków, ale także ograniczonych możliwości osiągnięcia satysfakcjonującej skali działania w aktualnych warunkach przez mniejsze podmioty. Ważne wydaje się, aby ten proces wiązał się ze zwiększaniem udziału rodzimego kapitału w aktywach sektora, tak by to on mógł kreować trendy i wyznaczać kierunki rozwoju rynku finansowego z pożytkiem dla przedsiębiorstw i gospodarstw domowych.
Czy jest plan alternatywny mocniejszego wejścia banku na rynki Polski powiatowej? Zakłada Pan możliwość rozwoju organicznego?
W latach 2010-12 udało nam się zbudować bank z sumą bilansową blisko 200 mld zł, bo w tamtych warunkach rynkowych wzrost organiczny był naturalnym kierunkiem rozwoju. Dziś spadające stopy procentowe motywują jednak do poszukiwania pozaodsetkowych źródeł przychodów. Jesteśmy w trakcie prac nad aliansem strategicznym w zakresie płatności elektronicznych, który pomoże nam rozwijać ten perspektywiczny biznes. Szczególnie ważny będzie także rozwój produktów oszczędnościowo-inwestycyjnych oraz ubezpieczeniowych, dlatego pracujemy nad nowym modelem bancassurance. Silniejsze wejście do tzw. Polski powiatowej jest jednym z elementów naszej strategii. W polskim sektorze bankowym jest ok. 10 mln nieubankowionych Polaków, a co czwarty klient jest niezadowolony z usług – a to także mogą być źródła wzrostu w bankowości detalicznej.
Czy po rewolucji, którą przeprowadził Pan w ostatnich latach w PKO BP, widać napływ świeżej krwi? Czy do banku przychodzą młodzi klienci? Podjęte działania były skuteczne?
Wzrost liczby młodych klientów jest jednym z elementów naszej strategii i działania, które w tym kierunku podejmujemy od 3 lat, przynoszą już wymierne efekty. Mamy już ponad 1,5 mln nowych rachunków, z których znaczna część została założona przez osoby młode. W ciągu 2 miesięcy otworzyliśmy w ramach oferty PKO Junior już prawie 30 tysięcy kont dla dzieci poniżej 13. roku życia. W zrewitalizowanym programie SKO swoje konta ma już 140 tysięcy uczniów. Innowacyjne pomysły, które wdrażamy, a także nasze inwestycje w nowe technologie pokazują, że PKO jest także bankiem dla tego segmentu.
Ile produktów średnio przypada na jednego klienta detalicznego? Czy udało się zwiększyć poziom cross-sellu?
Podawane przez banki statystyki dotyczące cross-sellu są bardzo subiektywne, nie podlegają one żadnym zewnętrznym audytom. Poprosiliśmy firmę zewnętrzną, aby zebrała dane rynkowe, porównała z naszymi, znalazła dla nich wspólny mianownik i pokazała nam naszą pozycję. Wyszło, że PKO dobrze radzi sobie z tym zagadnieniem. Nasze wyniki cross-sellowe są powyżej średniej rynkowej.
Jak rozwój elektronicznych kanałów dystrybucji (konta online, wpłatomaty, bankomaty itp.) przełożył się na poziom zatrudnienia w banku? Czy bank planuje zwolnienia grupowe?
Zdalna obsługa klientów, prowadzona między innymi przez nasz Contact Center, jest najlepsza w kraju pod względem parametrów zarówno ilościowych, jak i jakościowych. Jest ona komplementarna wobec bankowości oddziałowej opartej na wyspecjalizowanym doradztwie. Od trzech lat intensywnie modernizujemy bank, centralizujemy wiele procesów, dostosowujemy wielkość zatrudnienia do zadań realizowanych w poszczególnych jednostkach organizacyjnych. To nieuchronnie wiąże się ze stopniową redukcją zatrudnienia.
Sprzedaż kredytów hipotecznych spadła, gorzej sprzedają się kredyty gotówkowe. W jakich obszarach widzi Pan potencjał wzrostu w najbliższej przyszłości?
Jeśli mówimy o bankowości detalicznej, to duży potencjał widzimy w obszarze produktów ubezpieczeniowych i oszczędnościowo-inwestycyjnych. Do końca roku powinniśmy wybrać strategicznego partnera, z którym na bazie przejmowanego od Nordei towarzystwa rozwijać będziemy bancassurance. Trwają intensywne prace nad zmianą modelu obsługi klientów zamożnych, którym chcielibyśmy zaproponować bardziej zindywidualizowaną ofertę opartą na nowoczesnych technologiach. Kredyty hipoteczne i gotówkowe nadal są jednymi z kluczowych produktów. Po osłabieniu na początku roku, sprzedaż wraca do poziomów z 2012 r., co dobrze prognozuje na przyszłość.
Jak Pan ocenia potencjał programu MdM? Czy rozrusza on rynek hipotek?
Programy rządowych dopłat do kredytów hipotecznych są rynkowi potrzebne, dlatego z uwagą przyglądamy się pracom nad nowym projektem „Mieszkanie dla młodych”. Jednak, aby rozwinąć i ustabilizować rynek hipotek w Polsce, bardzo istotny jest sposób jego finansowania. Model finansowania 30-letnich kredytów z 3-miesięcznych depozytów generuje ryzyka, które już teraz mają charakter systemowy. Dlatego musimy tworzyć banki hipoteczne, które mają dopasowane terminy finansowania do terminów zapadalności kredytów.
Czy Pana zdaniem rynek kredytów w Polsce nie jest przeregulowany?
Nie chodzi o to, czy przepisów jest dużo, czy mało, ale czy są one efektywne. Proszę zwrócić uwagę, że na rynku dostępna jest oferta banków komercyjnych, spółdzielczych, SKOK-ów czy parabanków. Z punktu widzenia sporej grupy klientów podmioty te sprzedają te same produkty. Ale przecież sytuacja prawna tych instytucji jest zróżnicowana, inne wymogi kapitałowe się im stawia, ich działalność wiąże się z nieporównywalnym ryzykiem. Kolejną kwestię już sygnalizowałem – potrzebne są zmiany w przepisach o bankowości hipotecznej. Wówczas możliwa będzie emisja listów zastawnych czy innych papierów zabezpieczonych hipotecznie, które zniwelują problemy niedopasowania strukturalnego pasywów i aktywów sektora bankowego w Polsce.
Rząd przedstawił trzy propozycje zmian w funduszach. Jak ocenia Pan toczący się proces rozmontowywania OFE? Czy któraś z propozycji rządowych jest Panu szczególnie bliska?
Wpadamy w coraz większe zadłużenie, ale nadal nie ma akceptacji społecznej, aby zacząć ciąć koszty – poprzez obniżenie obecnych świadczeń emerytalnych czy zmniejszenie zatrudnienia w administracji publicznej. OFE jest odzwierciedleniem polskiej gospodarki i stanu finansów publicznych, a tutaj stabilny rozwój jest podstawą. W całej dyskusji o OFE zapomina się o fundamentalnej kwestii: jeśli Polska gospodarka złapie ciężki oddech, nie będziemy w stanie spłacać długów, a firmy będą w coraz gorszej kondycji. Musimy poszukiwać rozwiązań, w których każdy z osobna coś poświęci, tak byśmy wszyscy razem mogli zyskać.
Czy bierze Pan pod uwagę możliwość wypłacenia zaliczkowej dywidendy z tegorocznego zysku spółki?
Nasza polityka dywidendowa się nie zmieniła. Zgodnie z nią chcemy dzielić się zyskami z akcjonariuszami przy jednoczesnym zachowaniu bezpiecznego poziomu współczynników wypłacalności zgodnie z oczekiwaniami nadzorcy. Możliwość wypłaty dywidendy zaliczkowej jest ograniczona z uwagi na transakcję zakupu banku Nordea.
Jakie są plany w zakresie rozwoju marki Inteligo? Czy Konto za Zero nie stanowi wewnętrznej konkurencji dla oferty Inteligo? Kiedy klienci banku internetowego będą mogli korzystać z IKO?
Inteligo jest doceniane w rankingach i ma wielu zadowolonych ambasadorów, którzy polecają swoim znajomym otworzenie w nim konta. Tak jak zapowiadaliśmy w naszej strategii, będziemy doskonalić zdalne kanały dystrybucji – w tym także iPKO oraz Inteligo. Jednym z etapów tego procesu jest integracja obu platform bankowości elektronicznej, nad którą już teraz intensywnie pracujemy. Oferty kont osobistych PKO i Inteligo są komplementarne i odpowiadają na zróżnicowane potrzeby naszych klientów.
Dwa duże banki w Polsce – PKO Bank Polski i Pekao SA – mają zupełnie inny pomysł na płatności mobilne. Czy widzi Pan możliwość współpracy z konkurentem? Czy są jakieś obszary, w których taka współpraca byłaby możliwa?
Standard płatności mobilnych, który budujemy, z założenia jest rozwiązaniem otwartym na innych uczestników rynku, w tym także na Pekao. Tylko ta otwartość może spowodować, że uda nam się osiągnąć masę krytyczną, która przy tego typu projektach jest kluczowa i bez której stworzenie lokalnej platformy do płacenia telefonem byłoby bardzo trudne.
Czy oprócz pięciu banków, którym PKO BP udostępnia technologię IKO, prowadzone są już rozmowy z innymi podmiotami?
To projekt, który cały czas się rozwija. Trwają intensywne prace w grupie sześciu banków nad uruchomieniem spółki joint venture – uzgadniamy szczegóły. Pozostałe banki są informowane o naszych pracach. Zostaną podłączone do infrastruktury w drugim etapie. Rośnie także liczba zarówno dużych sieci, jak i mniejszych sklepów, które chcą mieć tę technologię u siebie, niebawem startujemy z portmonetką, zaprezentujemy wersję aplikacji dla przedsiębiorców, klienci Inteligo będą mogli korzystać z IKO itd.
A czy korzysta Pan z płatności IKO na co dzień?
Kto by nie korzystał z takiego ułatwiającego życie rozwiązania! Dzień, w którym nie skorzystałem z IKO, uważam za stracony.
Dziękuję za rozmowę.
Rozmawiał Wojciech Boczoń





