PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościInwestycjeŚwiatowy Dzień Oszczędzania, ale lepiej nie z IKZE

Światowy Dzień Oszczędzania, ale lepiej nie z IKZE

Inwestycje 31.10.2011 (12:48)

Od początku przyszłego roku osoby zainteresowane odkładaniem na dodatkową emeryturę zyskają nowy instrument – IKZE, czyli indywidualne konta zabezpieczenia emerytalnego.

W ramach dokonanych przez rząd na początku br. zmian w systemie emerytalnym do istnienia powołano też nowy byt, czyli indywidualne konta zabezpieczenia emerytalnego (IKZE). Formalnie będzie można je zakładać od 1 stycznia 2012 roku. Ich podstawową zaletą ma być możliwość odliczenia dokonywanych w ich ramach wpłat od dochodu, zmniejszając tym samym podstawę opodatkowania i w konsekwencji sam podatek. Minusem z kolei jest to, że wypłaty dokonywane po przejściu na emeryturę maja być opodatkowane tak, jakby stanowiły dodatkowy dochód. Korzyści z takiego rozwiązania są więc niemal żadne, bo to co fiskus teraz straci, odbierze sobie z nawiązką w przyszłości.

Trzeba wyraźnie podkreślić, że IKZE to co innego niż IKE, czyli indywidualne konta emerytalne, istniejące już siódmy rok. Choć oczywiście mają cechy wspólne i przyświeca im ta sama idea, czyli jedno i drugie tworzy zachęty do oszczędzania na dodatkową emeryturę, które bezsprzecznie jest koniecznością. Wg szacunków Rady Gospodarczej przy Premierze RP, stopa zastąpienia, czyli stosunek wysokości emerytury do wysokości ostatniej pensji tuż przed przejściem na nią, w roku 2060 wyniesie ok. 28-32 proc. Wtedy na emeryturę będą przechodzić, przy założeniu niezmienności wieku emerytalnego, obecne nastolatki. W każdej sytuacji skokowy spadek dochodów o ponad dwie trzecie dla zdecydowanej większości ludzi to prawdziwa katastrofa. O emeryturze pod palmami w takiej sytuacji można zapomnieć.

Ale do rzeczy. Tak samo jak IKE, IKZE będzie można założyć już od 16 roku życia, podpisując umowę z jedną z wybranych instytucji, pod warunkiem, że będzie to towarzystwo funduszy inwestycyjnych, towarzystwo ubezpieczeniowe, bank, dom maklerski lub – to nowość – powszechne towarzystwo emerytalne (PTE), czyli te instytucje, które teraz zarządzają otwartymi funduszami emerytalnymi.

Istotne różnice między IKE a IKZE pojawiają się w kwestiach podatkowych oraz limitów wpłat. Jeśli chodzi o tę drugą różnicę, to w przypadku IKE limit jest ustalany każdego roku rozporządzeniem ministra pracy i polityki społecznej i nie może przekraczać trzykrotności przeciętnego prognozowanego wynagrodzenia miesięcznego w gospodarce narodowej na dany rok. W 2011 roku jest to ponad 10 tys. zł. Natomiast w przypadku IKZE w danym roku kalendarzowym będzie to 4 proc. podstawy wymiaru składki na ubezpieczenie emerytalne za rok poprzedni, czyli w przypadku osób pracujących na podstawie umowy o pracę, wynagrodzenie brutto z ubiegłego roku. Zastosowano jednak pewne odstępstwo od tej zasady w przypadku osób o niskich dochodach. Gdy kwota odpowiadająca równowartości 4 proc. podstawy wymiaru składki na ubezpieczenie emerytalne, ustalonej dla nich za rok poprzedni, nie przekracza 4 proc. równowartości 12-krotności minimalnego wynagrodzenia za pracę, umożliwiono dokonanie w roku kalendarzowym wpłaty na IKZE do wysokości 4 proc. równowartości 12-krotności minimalnego wynagrodzenia za pracę w poprzednim roku. Wprowadzono przy tym górny limit wpłat i nie będą one mogły przekroczyć 4 proc. kwoty ograniczenia rocznej podstawy wymiaru składek na ubezpieczenie emerytalne i rentowe (30-krotność przeciętnego wynagrodzenia), która jest ustalana co roku, a w 2011 roku wynosi 100 770 zł. Zatem przy 4-proc. limicie maksymalna wpłata na IKZE nie mogłaby przekroczyć 4030,80 zł.

Jeśli chodzi o różnice podatkowe, to zaletą IKE jest zwolnienie z 19-proc. podatku od zysków kapitałowych, czyli tzw. podatku Belki. Taką możliwość uzyskuje się w chwili ukończenia 60. roku życia, pod warunkiem, że wcześniej, w minimum pięciu latach kalendarzowych, dokonywane były jakiekolwiek wpłaty. Na ulgę podatkową trzeba więc trochę poczekać. Przy IKZE będzie inaczej, bo wpłaty dokonane w danym roku kalendarzowym będzie można przy okazji rocznego rozliczenia podatkowego odliczyć od podstawy opodatkowania. Ale – co chcemy jeszcze raz wyraźnie podkreślić – kiedy już przyjdzie moment wypłaty, uzyskane w ten sposób środki będą potraktowane jak dodatkowy dochód, z którego trzeba się rozliczyć i odprowadzić od niego podatek na zasadach ogólnych, według właściwej stawki, które obecnie wynoszą 18 i 32 proc. Trudno więc mówić o prawdziwych korzyściach podatkowych w przypadku IKZE. To raczej tylko zwykłe odroczenie podatku.

Uprawnienie do wypłaty środków zgromadzonych w ramach IKZE następować będzie nieco później niż w przypadku IKE, bo po ukończeniu 65. roku życia. Wypłata, w zależności od decyzji oszczędzającego, będzie mogła być dokonana w całości lub w ratach. W przypadku wybrania tego drugiego wariantu, wypłata następować będzie przez okres co najmniej 10 lat, chyba że okres oszczędzania był krótszy, ale nie krótszy niż pięć lat. Bowiem tu również, tak jak w IKE, warunkiem jest dokonywanie wpłat w co najmniej pięciu latach kalendarzowych. Warto wiedzieć, że w przypadku wypłaty jednorazowej całą kwotę trzeba będzie wykazać w zeznaniu podatkowym składanym za rok, w którym ją otrzymano. Natomiast przy wypłatach w ratach podatek będzie pobierany w formie zaliczek i odprowadzany do fiskusa przez płatnika, czyli instytucję wypłacającą. Nie wiemy jak będzie wyglądał system podatkowy za kilkanaście czy kilkadziesiąt lat – czy będzie liniowy czy tak jak teraz progresywny i jakie będą jego stawki. Jeśli jednak wyglądałoby to tak jak obecnie, to jednorazowa wypłata większej kwoty i powiększenie o nią rocznego dochodu mogłaby sprawić, że podatnik wskoczyłby w wyższy próg podatkowy. Takie rozwiązanie promuje więc wybór opcji wypłat w ratach.

Zarówno w przypadku IKE jak i IKZE można dokonać wypłaty całości bądź części pieniędzy przed osiągnięciem wymaganego wieku, ale trzeba zapłacić od tego podatek. W przypadku IKZE dolicza się te pieniądze do dochodu przy rocznym rozliczeniu PIT, a przy IKE podatek od zysku płacony jest natychmiast, proporcjonalnie do wypłacanej kwoty. Możliwe są też wypłaty transferowe, czyli przenosiny z jednej instytucji do drugiej w ramach zmiany usługodawcy. W takim przypadku nie trzeba płacić podatku, a instytucja ma prawo naliczyć dodatkową opłatę tylko w przypadku, gdy rezygnujemy z jej usług przed upływem roku od dnia podpisania umowy.

IKE wypada też o wiele korzystniej jeśli chodzi o kwestie związane z dziedziczeniem. Osoby uposażone nie płacą bowiem żadnego podatku od uzyskanego w ten sposób dochodu. W przypadku IKZE spadkobiercy zapłacą podatek na zasadach ogólnych, dopisując tę kwotę do swojego dochodu. Będą mogli go odroczyć, ale tylko pod warunkiem, że przeniosą środki bezpośrednio na własne IKZE, czyli jeśli pozostawią te pieniądze w trzecim filarze.

Źródło: Open Finance

inwestycje oszczędzanie 2011-10-31
Redakcja PRNews.pl
Tagi: inwestycje oszczędzanie

Sprawdź także:

a 0 Leasing najczęściej wybieraną formą finansowania aut firmowych. Badanie EFL
07.10.2026 (07:26)

Leasing najczęściej wybieraną formą finansowania aut firmowych. Badanie EFL

Leasing pozostaje najczęściej wskazywaną przez firmy formą finansowania samochodów. Badanie EFL pokazuje też, czego …

a 0 Roboty w strefach chronionych, strefy ciszy w biurach. Tak zmienia się obsługa banków
07.10.2026 (07:07)

Roboty w strefach chronionych, strefy ciszy w biurach. Tak zmienia się obsługa banków

ISS Polska opisuje, jak zmienia się obsługa budynków instytucji finansowych. Z Polski zarządza się obiektami …

a 0 eService w dawnej fabryce gwoździ. Firma od terminali płatniczych wybrała Pragę
07.10.2026 (07:04)

eService w dawnej fabryce gwoździ. Firma od terminali płatniczych wybrała Pragę

eService wynajął 7 500 mkw. w Druciance Campus, kompleksie, który Liebrecht & wooD buduje na terenie dawnej …

a 0 Dziesięć celów w jednej aplikacji. PKO Bank Polski odświeża Skarbonki
07.10.2026 (06:56)

Dziesięć celów w jednej aplikacji. PKO Bank Polski odświeża Skarbonki

Klienci PKO Banku Polskiego mogą założyć w aplikacji mobilnej do 10 Skarbonek, każdą z innym celem, kwotą i …

a 0 KIR podsumował wrzesień. Przelewy natychmiastowe rosną najszybciej
07.10.2026 (04:56)

KIR podsumował wrzesień. Przelewy natychmiastowe rosną najszybciej

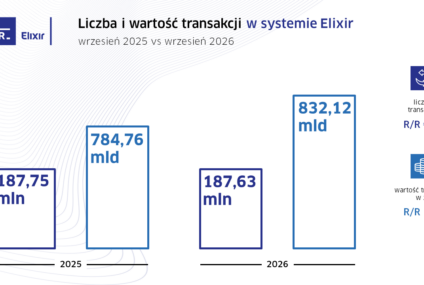
KIR opublikował statystyki systemów rozliczeniowych za wrzesień i III kwartał 2026 r. Liczba transakcji w Elixirze …

a 0 mBank przechodzi na POLSTR w hipotekach. Nowych kredytów na WIBOR już nie będzie
07.10.2026 (04:52)

mBank przechodzi na POLSTR w hipotekach. Nowych kredytów na WIBOR już nie będzie

Od 7 października 2026 r. mBank wprowadzi kredyty hipoteczne oparte na wskaźniku referencyjnym POLSTR 1M Stopa …

PRNews.pl

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

Who is who

Aleksandra Leszczyńska

Aleksandra Leszczyńska

Dyrektor komunikacji korporacyjnej i rzecznik prasowy Grupy…

Ewa Szerszeń

Ewa Szerszeń

Zastępca rzecznika prasowego, ING Bank Śląski Ewa…

Beata Wójcik

Beata Wójcik

Rzecznik prasowy, Allianz Urodzona w Warszawie. Absolwentka…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców