Jeszcze nie tak dawno hitem rynku kredytów hipotecznych był frank szwajcarski. Nie tylko sprzedawcy kredytów ale nawet małe dzieci wiedziały, że jeśli kredyt na dom, to tylko we frankach szwajcarskich. Media epatowały licznymi przykładami korzyści z kredytów denominowanych.
Zpremedytacją pomijano jedyną logiczną zasadę ograniczania ryzyka walutowego dla klientów indywidualnych – kredyt w walucie takiej, w jakiej są zarobki. Dziś, gdy kurz po gwałtownym wzroście kursów franka szwajcarskiego powoli opada, powracają propozycje kredytów walutowych, tym razem w euro.
Jak się wydaje, żyłka spekulacji w kredytobiorcach całkiem nie wygasła, bo coraz więcej osób pyta o takie produkty. Liczą pewnie na mocniejszego już niedługo złotego, ale czy aby się nie przeliczą? W samych kredytach denominowanych nic złego przecież nie ma, ale tylko dla osób, które świadomie zarządzają ryzykiem nie tylko zmiennej stopy procentowej, ryzykiem braku spłaty, ale również reagują na bieżącą sytuację na rynkach walutowych/ Kontrolowanie takiej kombinacji niebezpieczeństw wymaga niestety już nie tylko kompetencji, wiedzy, ale przede wszystkim czasu. A tego ostatniego wszystkim nam tak przecież brakuje. Jeśli jednak zamiast kredytu na własne potrzeby mieszkaniowe chcemy potraktować jednocześnie kredyt hipoteczny jako sposób na wzbogacenie się poprzez spekulowanie na rynku walutowym, to jest to oferta dla nas. Wszystko zależy od podejścia i nastawienia. Jeśli jednak nie chcemy przeżywać dylematów osób, które zaciągały kilka lat temu kredyty w euro po kursie 3,8 zł i przewalutowywały w panice ze stratą po kursie 4,8 PLN lub ubiegłorocznych kredytobiorców we frankach szwajcarskich, którzy dziś mają do spłaty o 1/3 większy kredyt i problemy z zabezpieczeniami kredytów, to wybierajmy tylko kredyt w złotych. W innym wypadku można znów pomyśleć o euro. I na pewno nie należy się przy tym kierować argumentem, że przecież frank szwajcarski/euro/dolar (*niepotrzebne skreślić) to taka stabilna waluta. No i owszem, ale złoty do tych walut, jak zresztą widać na wykresie, już niestety nie.
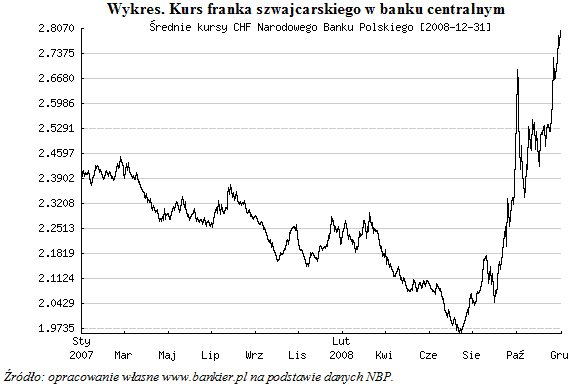
Zakładając, że ryzyko walutowe jest znane, można zastanowić się nad opłacalnością kredytów w euro. Czy rzeczywiście dają realne przesłanki obniżenia kosztów kredytowania? Czy możliwa jest też premia wynikająca ze zmniejszenia kredytu wobec umocnienia waluty krajowej? Pamiętać trzeba, że kredyt denominowany jest zawsze formą zakładu, opcji walutowej. Oczekiwany zysk może szybko zamienić się w stratę przy negatywnym sentymencie rynku walutowego. Kolejną oczywistą kwestią jest brak możliwości wpływu kredytobiorcy na rynek walutowy. Wynik naszych decyzji zależy nie od nas samych, ale od zewnętrznych uwarunkowań. W powszechnej opinii polski złoty w długim okresie czasu powinien być coraz mocniejszy wobec innych walut, w tym euro. Wynika to z większego tempa rozwoju naszego kraju, niż krajów Stefy Euro. Polska aspirująca ciągle do najbardziej rozwiniętych na świecie państw powinna utrzymywać wyższą dynamikę wzrostu gospodarczego, aby za kilkanaście lat osiągnąć poziom rozwoju krajów tzw. starej Unii. Do tego jednak czasu bardzo wiele może się wydarzyć. Jeszcze kilka lat temu wydawało się, że cały Świat czeka okres niekończącej się prosperity. Politycy, konsumenci, a nawet część ekonomistów, uwierzyła w miraż świata bez recesji. Niestety zgodnie z prawami ekonomii recesja jest niezbędną częścią cyklu gospodarczego z uwagi na jej oczyszczający i racjonalizujący charakter.
Przekonanie polityków o możliwości jej uniknięcia doprowadziło do największego kryzysu finansowego od czasów Wielkiej Depresji, a co gorsze przyjęte rozwiązania ratunkowe, jak powszechne wydatki budżetowe, mogą doprowadzić do jego eskalacji już w niedługim horyzoncie czasowym. W tak trudnych uwarunkowaniach wybór kredytu denominowanego w euro jest wyzwaniem, ale i szansą.
Analizując średnie poziomy oprocentowania ofert banków działających w Polsce w poszczególnych walutach łatwo stwierdzić, że nadal przewagę utrzymują kredyty we frankach szwajcarskich. Problemem jest jednak ich dostępność dla klientów. Banki poprzez liczne bariery starają się zniechęcać kredytobiorców do tych kredytów, gdyż sama mają olbrzymie trudności w pozyskaniu środków na kredyty. W praktyce kredyty we frankach szwajcarskich dostępne są tylko dla kredytobiorców, których dochody przekraczają 10 tys. zł miesięcznie, a na dodatek mają znaczący udział własny. Kredyty w euro mogą być łatwiej dostępne z uwagi na możliwość udzielania pożyczek bankom działającym w Polsce przez ich zagranicznych właścicieli. W ostatnim czasie rosnąca różnica pomiędzy oprocentowaniem kredytów w PLN i EUR pokazuje, że dla części klientów kredyt w euro staje się atrakcyjny. Część klientów liczy również na mocne euro. Bardzo realny proces umacniania się złotego po fazie spadkowej i przy perspektywie wejścia do strefy euro sprawia, że oferta staje się kusząca. Po raz kolejny warto zwrócić uwagę jednak, że będzie to już spekulacja, narażona na znaczne ryzyko. Jest ciągle zbyt wiele niewiadomych wokół naszej akcesji do strefy euro. Kolejna sprawa to ciągle wyższe koszty marży odsetkowej, która dodawana jest do stawki bazowej oraz koszty spreadu walutowego. Po ewentualnej szybkiej akcesji do strefy euro zyskają klienci mający kredyty w PLN z uwagi na zmianę stopy bazowej (zamiast WIBOR będzie EURIBOR), co przy dodawanych stałych marżach pozwoliłoby na dużą obniżkę kosztów kredytowania. W przypadku kredytu w euro wejście do strefy też przyniesie korzyści w postaci zniesienia spreadu walutowego, co pozwoli zaoszczędzić do 10 proc. wysokości raty.

Analizując perspektywy spłaty długoterminowego kredytu budowlano-hipotecznego w euro można stwierdzić, że jeśli nie złoty, to euro jest ciekawą propozycją dla lubiących dreszczyk emocji. Niezdecydowanie Polski w kontekście pogłębiania integracji z Unią oraz możliwe problemy budżetowe stanowią realne zagrożenie. Kolejno jednak należy pamiętać, że do Polski nieprzerwaną struga płynną miliardy euro pomocy unijnej. W naturalny sposób taki strumień środków będzie wzmacniać złotego. Reasumując jednak, gdybyśmy dziś mieli do dyspozycji euro, nie byłyby potrzebne protezy finansowe wspierania przy zakupie mieszkania w postaci rządowych programów typu „Rodzina na swoim”.
Dyskryminacyjny i uznaniowy charakter tego rodzaju programów powoduje, że zawsze są one niedoskonałe, powodując różnego rodzaju próby obejścia ich zasad. Wskazuje chociażby na to coraz większa liczba zapytań o to, czy sfinansowany lokal przy pomocy kredytu z dopłatą można swobodnie wynajmować. Chyba nie taki był cel ustawodawcy i intencje tego rodzaju programów. Nie po raz pierwszy politykom, którzy mają zawsze wiele cudownych pomysłów na ułatwienia w dostępie do kredytów, dziwnym trafem umknęły rozwiązania najprostsze i najbardziej efektywne. Te zwykle jednak też są mało medialne i wymagają zaangażowania, a to już nie jest takie atrakcyjne. Apelując więc do naszych decydentów walczących z wykluczeniem finansowym o zdrowy rozsądek, prośmy, czy wręcz żądajmy jako kredytobiorcy nie dopłaty i jałmużny państwa za pieniądze zabierane nam w postaci podatków, ale raczej ich obniżenia np. poprzez przywrócenie ulgi odsetkowej. Żądajmy stworzenie warunków do godnej spłaty taniego i dostępnego kredytu hipotecznego. Dziś nie da się tego osiągnąć pozostając na marginesie finansowej Europy.
Tabela. Zestawienie ofert kredytów budowlano-hipotecznych w EUR
|
Nazwa banku |
Kredyt |
Oprocentowanie zmienne |
Prowizja |
Maksymalna stopa LTV |
|
|
|
od 4,89% do 5,39% |
0 – 3,5% |
80% |
||
|
|
Euribor 6M + marża od 2,90% |
1,5%, min. 300 zł |
100% |
||
|
|
od 3,25% |
3%, min. 300zł |
100% |
||
|
DnB Nord |
Kredyt hipoteczny |
3,36% |
0% |
90% |
|
|
|
od 5,18% do 7,78% |
0 – 4,2% |
80% |
||
|
|
od 4,14% do 9,34% |
0 – 3% |
100% |
||
|
|
od 4,57% |
0 – 4% |
100% |
||
|
|
Euribor 3M + marża od 1,99% |
2 – 3%, min. 200 zł |
80% |
||
|
|
Euribor 3M + marża ustalana indywidualnie |
0 – 3,5% |
75% |
||
|
|
Euribor 3M + marża od 3% do 4,50% |
1,5%, min. 500 zł |
100% |
Źródło: www.bankier.pl
Bogusław Półtorak
Główny Ekonomista Bankier.pl
Źródło: Bankier.pl