
PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizy5 wyzwań stojących przed polską bankowością

5 wyzwań stojących przed polską bankowością

Analizy 24.02.2012 (07:53)

Rok 2012 polscy bankowcy rozpoczęli w wyśmienitych nastrojach. Rekordowe ubiegłoroczne wyniki, świetna sprzedaż kredytów hipotecznych i zaskakująco dobra postawa gospodarki pozwalały z optymizmem patrzeć w przyszłość. Jednakże na horyzoncie majaczy więcej wyzwań niż szans.

Od czasu sierpniowego załamania na giełdach obawialiśmy się wszystkiego najgorszego. Lecz jak dotąd kryzys w strefie euro zaskakująco łagodnie wpływa na Polskę i rodzimy sektor bankowy. Jestem jednak przekonany, że najbardziej dramatyczna i najostrzejsza faza globalnego kryzysu finansowego jest przed nami i że nadmierny optymizm może tylko zaszkodzić.

1. Kryzys, kryzys, kryzys…

O kryzysie dużo się czyta i pisze, ale chyba niewielu rozumie powagę i złożoność sytuacji. W Polsce mówi się, że głównym ryzykiem jest odcięcie rodzimych banków od finansowania z zagranicznych banków-matek. Mowa o blisko 200 miliardach złotych, jakie europejskie banki pożyczyły swoim polskim córkom. Istnieje ryzyko, że przyciśnięci problemami z płynnością i wypłacalnością właściciele polskich banków przykręcą kurek z gotówką. Z drugiej strony banki muszą pożyczać pieniądze, jeśli chcą zarabiać. A rentowność działalności w Polsce jest znacznie wyższa niż na rynkach macierzystych, więc ograniczanie zaangażowania nad Wisłą byłoby strzałem w stopę. Która opcja zwycięży?

Ale to tylko powierzchowne ujęcie systemowego kryzysu, którego głównym objawem jest nadmierne zadłużenie. Przez ostatnie dekady sektor bankowy generował olbrzymie zyski, zarabiając na kreacji nowego długu. Każdy nowy kredyt to prowizje i przychody odsetkowe dla banku. Tyle tylko, że system właśnie dotarł do ściany i w wielu krajach Zachodu wygenerował długi niespłacalne przy obecnej wartości pieniądza. Istnieje zatem ryzyko, że nie będzie już komu pożyczać i na kim zarabiać. A już na pewno nie tyle, co kiedyś.

2. Za dużo kredytu, za mało oszczędności

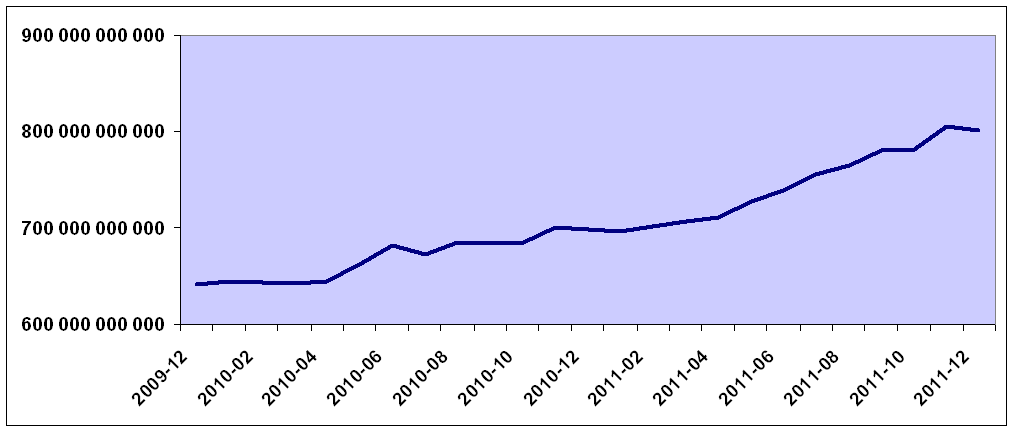
W Polsce mamy do czynienia z nadmierną podażą kredytu, który nie jest pokryty realnymi oszczędnościami. Banki udzieliły ponad 800 miliardów złotych kredytu, posiadając niespełna 700 miliardów depozytów. Luka pomiędzy kredytami a depozytami ciągle rośnie i zagraża utrzymaniu obecnego poziomu akcji kredytowej.

Łączna wartość udzielonych kredytów Opracowanie: Bankier.pl na podstawie danych KNF.
Dotyczy to zwłaszcza instytucji mniejszych, pozbawionych własnej bazy depozytowej i uzależnionych od kapitału właścicieli lub pożyczek z rynku finansowego. Te banki będą zmuszone zaoferować lepsze warunki oszczędzającym – podnieść oprocentowanie lokat nawet mimo spadku inflacji lub stóp procentowych w NBP.

3. Niedopasowanie kredytów do depozytów

Tylko 5% lokat ma okres zapadalności dłuższy niż rok. Jak dotąd nie przeszkadzało to bankom udzielać kredytów na 25, a nawet 35 lat. Ale to niedopasowanie terminowe przestało się podobać Komisji Nadzoru Finansowego. Finansując 30-letni kredyt mieszkaniowy 3-miesięcznym depozytem (albo w skrajnym przypadku fx swapem), banki narażają się na ogromne ryzyko. Przecież klient może nie przedłużyć krótkoterminowej lokaty i zabrać pieniądze do innego banku. Albo wzrośnie oprocentowanie lokat i bank będzie musiał faktycznie dopłacić do udzielonego kredytu hipotecznego.

Osobny problem stanowią kredyty walutowe. Polskie banki mają za mało pasywów w walutach obcych, co jeszcze kilka miesięcy temu nie przeszkadzało im udzielać tanich kredytów denominowanych w euro czy franku. Brak należytego zabezpieczenia ryzyka walutowego sprawia, że polskie banki uzależnione są od dostępności instrumentów pochodnych na globalnym rynku finansowym. Jesienią 2008 roku rynek ten praktycznie zamarł i gdyby nie nadzwyczajne interwencje Narodowego Banku Polskiego, niektóre polskie banki pozostałyby z ogromną i niezabezpieczoną ekspozycją na ryzyko kursowe.

4. Hipoteczna bomba z opóźnionym zapłonem

Niemal 40% portfela kredytowego stanowią kredyty mieszkaniowe. Bankowcy chwalą się, że to najlepsza klasa aktywów – tylko 2,2% jest spłacanych nieterminowo. Tyle że kredyt hipoteczny podobno jest jak małżeństwo i zaczyna się psuć po 7 latach. Polski, młody portfel hipotek właśnie zaczyna osiągać ten wiek – najwięcej kredytów „frankowych” osiągnie go w roku 2015. Widać to zresztą po statystykach, które już od kilku kwartałów pokazują wzrost odsetka zagrożonych kredytów mieszkaniowych.

 Źródłem problemów jest też aprecjacja franka, przez co na koniec trzeciego kwartału 2011 r. aż 300 tysięcy kredytów mieszkaniowych charakteryzowała się współczynnikiem LTV (loan to value) przekraczającym 100%. Pod względem wartościowym niemal co trzeci kredyt był niedostatecznie zabezpieczony! To kłopot dla banku i zarazem koszmar dla klienta, od którego bank żąda dodatkowego zabezpieczenia – zwykle kończy się na ubezpieczeniu brakującego wkładu własnego, co kosztuje kilkaset złotych rocznie. Co gorsza, taki kredytobiorca jest przywiązany do lokalu niczym chłop pańszczyźniany. Nie może sprzedać nieruchomości, bo z powodu skokowego wzrostu kursu franka jest winny bankowi więcej niż wynosi wartość mieszkania.

300-miliardowa pula kredytów hipotecznych stanowi potencjalne ryzyko strat. Jeśliby w ciągu najbliższych 2-3 lat spłacalność „hipotek” spadła z obecnych 97,8% do choćby 95%, oznaczałoby to 10 miliardów złotych strat dla całego sektora. To dwie trzecie rekordowego zysku netto za 2011 rok.

Dominacja w ofercie banków jednego produktu – jakim przez ostatnie kilka lat był kredyt hipoteczny – rodzi nie tylko ryzyko kredytowe. Po wygaszeniu rządowych dopłat (Rodzina na swoim) i wymuszeniu przez nadzór bardziej restrykcyjnej polityki kredytowej „hipoteki” nie będą się już tak dobrze sprzedawać. Dla banków oznacza to utratę jednego z głównych źródeł dochodu i wymusza znalezienie innych sposobów na zarabianie pieniędzy.

5. Przekredytowanie gospodarstw domowych

Przez ostatnie siedem lat polskie banki kredytowały właściwie tylko gospodarstwa domowe. Bez opamiętania pożyczały pieniądze na zakup domu, samochodu, telewizora czy zagranicznej wycieczki. W efekcie Polacy są winni bankom więcej niż im pożyczyli w ramach depozytów, a niemal co piąty kredyt konsumpcyjny jest zagrożony.

Zadłużenie w bankach. Dane w milionach złotych. Opracowanie: Bankier.pl na podstawie danych NBP.
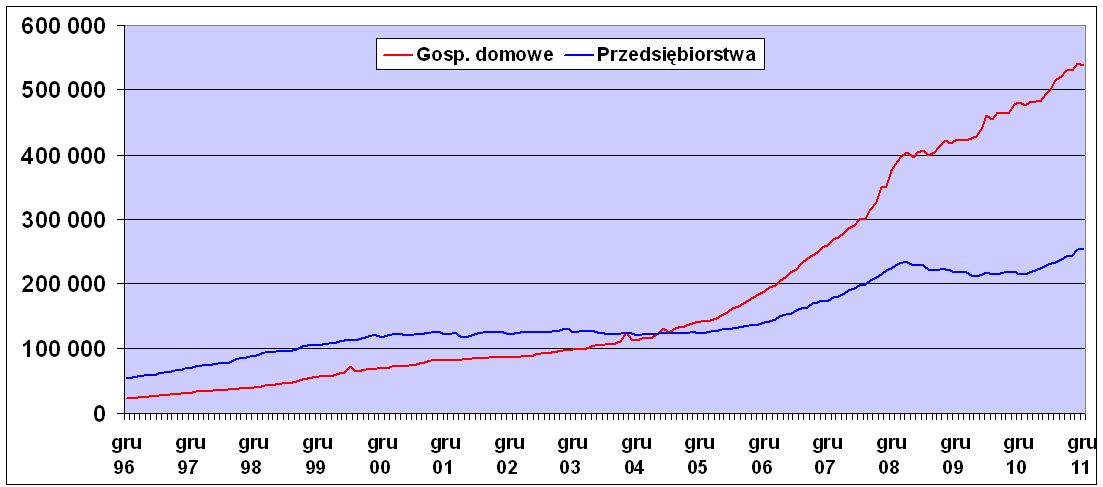
Polski system bankowy stanął na głowie i zamiast przekształcać oszczędności gospodarstw domowych w inwestycje przedsiębiorstw, zaczął kredytować konsumpcję z… depozytów firm. Taki stan jest nie do utrzymania na dłuższą metę. Banki muszą odejść od wciskania kredytów komu popadnie i powrócić do swej tradycyjnej roli pośrednika transferującego oszczędności do gospodarki. Pierwsze oznaki tego zwrotu były widoczne już pod koniec 2011 roku, gdy wartość kredytów udzielonych przedsiębiorstwom wzrosła o 13%.

Mimo szalejącego kryzysu polskie banki mogły się pochwalić świetnymi wynikami finansowymi. W systemie narastała jednak nierównowaga maskowana wysoką rentownością i względnie wysokimi współczynnikami wypłacalności. Powinniśmy przestać porównywać polskie banki do upadłych i faktycznie niewypłacalnych instytucji z zachodu Europy. Nadchodzą czasy powrotu do starej i nudnej bankowości, gdy bankierzy nie mieli przywileju kreacji pieniądza i żyli ze skromnych prowizji.

Krzysztof Kolany
Główny analityk Bankier.pl

Źródło: Bankier.pl

analizy banki bankier.pl krzysztof kolany 2012-02-24
Redakcja PRNews.pl
Tagi: analizy banki bankier.pl krzysztof kolany

Sprawdź także:

a 0 Revolut udostępnia BLIKA klientom mieszkającym poza Polską
05.11.2026 (19:06)

Revolut udostępnia BLIKA klientom mieszkającym poza Polską

Revolut uruchamia BLIK Global na rynkach Europejskiego Obszaru Gospodarczego. Z usługi może skorzystać 2,2 mln …

a 0 Skręcona kostka może kosztować ponad 4 tys. zł. Balcia pokazuje, skąd bierze się rachunek
05.11.2026 (13:49)

Skręcona kostka może kosztować ponad 4 tys. zł. Balcia pokazuje, skąd bierze się rachunek

Prywatna konsultacja ortopedyczna, rezonans i dziesięć sesji rehabilitacji mogą kosztować łącznie ponad 3 tys. zł. …

a 0 Grupa BNP Paribas Bank Polska z 689 mln zł zysku netto w III kwartale
05.11.2026 (13:46)

Grupa BNP Paribas Bank Polska z 689 mln zł zysku netto w III kwartale

Grupa BNP Paribas Bank Polska wypracowała w III kwartale 2026 r. 689,1 mln zł zysku netto, o 14,9 proc. więcej niż …

a 0 Grupa PKO BP z 8,22 mld zł zysku po dziewięciu miesiącach. Bank zwiększa udziały w rynku kredytów
05.11.2026 (13:37)

Grupa PKO BP z 8,22 mld zł zysku po dziewięciu miesiącach. Bank zwiększa udziały w rynku kredytów

Grupa PKO Banku Polskiego wypracowała po dziewięciu miesiącach 2026 r. 8,22 mld zł zysku netto, o 3,2 proc. więcej …

a 0 GPW zmienia opłaty dla emitentów. Mniejsze spółki zapłacą mniej
05.11.2026 (11:01)

GPW zmienia opłaty dla emitentów. Mniejsze spółki zapłacą mniej

Giełda Papierów Wartościowych w Warszawie zmieni zasady naliczania opłat dla emitentów akcji na Głównym Rynku. …

a 0 ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki
05.11.2026 (08:48)

ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki

Weronika Chrzanowska-Ziółkowska i Radosław Główka dołączyli do zarządu ITCARD. Zmiany weszły w życie 4 listopada …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców



