PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościCzy „eurowcy” mają powody do obaw?

Czy „eurowcy” mają powody do obaw?

Wiadomości 17.02.2016 (14:45)
Kredyty

Stosunkowo niedawno notowania europejskiej waluty oscylowały na poziomie 4,00 zł (zobacz dane z początku II kw. 2015 r.). W połowie stycznia b.r. kurs EUR/PLN zbliżył się już do psychologicznej granicy 4,50 zł. Ta zmiana z pewnością wpłynie na koszty obsługi kredytów rozliczanych w europejskiej walucie. Ze względu na popularność tematu „frankowców” niewiele osób zdaje sobie sprawę, że kredytobiorcy zadłużeni w euro też są bardzo liczną grupą.

Obecnie około 100 000 rodzin oraz singli spłaca kredyt udzielony w euro lub kredyt z waloryzacją do tej waluty. Sytuacja krajowych „eurowców” na razie nie jest zła. Można jednak wskazać kilka źródeł ryzyka. Jednym z nich jest spadek wartości krajowej waluty względem euro (np. związany z kolejną obniżką ratingu Polski). Długoterminowym zagrożeniem będą wysokie marże, które obowiązywały pod koniec minionej dekady.

W nieco gorszej sytuacji znajdują się kredytobiorcy z 2010 roku i 2011 roku


Kredyty rozliczane w euro stały się popularne, gdy pierwszy wzrost notowań franka ostudził zapał do pożyczania środków rozliczanych w szwajcarskiej walucie. Dane Związku Banków Polskich wskazują, że popularność „eurowych” kredytów szybko wzrastała od początku 2009 r. do połowy 2010 r. W szczytowym okresie (II kw. 2010 r.), rynkowy udział takich „hipotek” przekraczał 20% – tłumaczy Andrzej Prajsnar, analityk portalu RynekPierwotny.pl. Wraz z umocnieniem się euro, popularność kredytów rozliczanych w tej walucie zaczęła maleć. Od stycznia do grudnia 2013 r. ich rynkowy udział nie przekraczał już 1,00%. Informacje ZBP wskazują, że zdecydowanie najwięcej spośród 100 000 kredytów w euro, zostało zaciągniętych w 2010 r. i 2011 r.

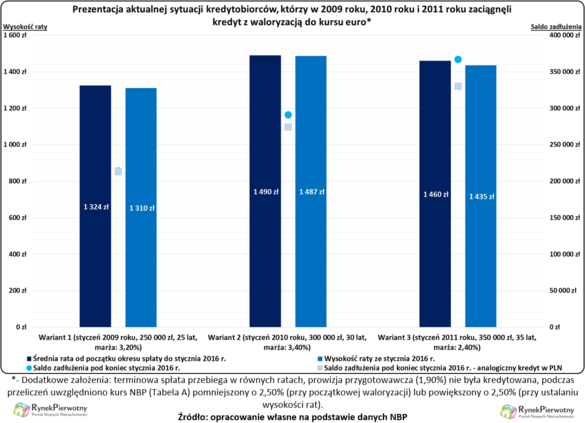
Sytuację osób zadłużonych w euro możemy sprawdzić na podstawie trzech reprezentatywnych przykładów. Modelowe kredyty mają następujące parametry:

  • kredyt ze stycznia 2009 r. – wartość: 250 000 zł (60 788 EUR), okres spłaty: 25 lat, marża: 3,20%, marża analogicznego kredytu w złotym: 2,70%

  • kredyt ze stycznia 2010 r. – wartość: 300 000 zł (75 563 EUR), okres spłaty: 30 lat, marża: 3,40%, marża analogicznego kredytu w złotym: 2,80%

  • kredyt ze stycznia 2011 r. – wartość: 350 000 zł (92 118 EUR), okres spłaty: 35 lat, marża: 2,40%, marża analogicznego kredytu w złotym: 2,20%

Po uwzględnieniu średnich kursów NBP i bankowych spreadów (patrz założenia pod poniższym wykresem) okazuje się, że pod koniec stycznia 2016 roku przykładowi „eurowcy” nie mogli mieć jeszcze dużych powodów do narzekań. Ich styczniowa rata była bardzo zbliżona do średniej ze wszystkich wcześniejszych płatności. W tym kontekście warto pamiętać, że wzrost notowań euro na razie jest łagodzony przez spadek stopy referencyjnej kredytów mieszkaniowych. Obecnie stawka LIBOR EUR 3M znajduje się na poziomie niższym od zera (ok. -0,20%).

Trzeba również zwrócić uwagę, że przykładowy „eurowiec”, który zaciągnął kredyt w styczniu 2009 roku, obecnie ma prawie takie samo zadłużenie, jak osoba posiadająca analogiczny kredyt w złotym (marża: 2,70%). W przypadku „hipotek” z 2010 r. i 2011 r. różnica zadłużenia jest już znacznie większa (patrz poniższy wykres). To wynika z faktu, że w 2010 r. i 2011 r. kredyty były zaciągane przy niższym kursie euro.
Odsetek zagrożonych kredytów w euro wzrasta, ale wciąż jest niewielki


Informacje dotyczące udziału zagrożonych kredytów potwierdzają, że „eurowcy” na razie nie doświadczali poważniejszych problemów ze spłatą – tłumaczy ekspert portalu RynekPierwotny.pl. Dane NBP prócz „hipotek” rozliczanych w złotym i franku, uwzględniają również kredyty uzależnione od notowań innych walut. Można uznać, że ta kategoria dotyczy zobowiązań powiązanych z euro, gdyż udział innych walut (USD, GBP) w portfelu hipotecznym banków jest minimalny (

Informacje z poniższej tabeli wskazują, że odsetek zagrożonych kredytów w euro wzrósł z 0,63% (I kw. 2012 r.) do 1,44% (III kw. 2015 r.). Ten wynik nie uwzględnia przymusowych przewalutowań po wypowiedzeniu umowy, które nieco poprawiają statystyki dotyczące kredytów rozliczanych w walucie. Z drugiej strony trzeba jednak pamiętać, że do portfela „eurowych” kredytów praktycznie nie trafiają już nowe umowy. To skutkuje szybszym wzrostem udziału zagrożonych „hipotek”. Mimo obserwowanej zmiany, pod koniec III kw. 2015 r. udział problematycznych kredytów w euro (1,44%), był znacznie niższy od analogicznych wyników, które dotyczyły pozostałych umów o finansowanie nieruchomości (umowy w PLN – 3,42%, umowy w CHF – 3,54%).

Porównanie odsetka zagrożonych kredytów mieszkaniowych, które są rozliczane w różnych walutach (EUR, PLN, CHF)
Kwartał
↓
Ogólny udział zagrożonych kredytów w portfelu kredytów mieszkaniowych PLN: udział zagrożonych kredytów CHF: udział zagrożonych kredytów pozostałe waluty
(de facto EUR): udział zagrożonych kredytów
I kw. 2012 r. 2,51% 3,70% 1,95% 0,63%
II kw. 2012 r. 2,61% 3,91% 1,95% 0,63%
III kw. 2012 r. 2,67% 3,88% 1,98% 0,69%
IV kw. 2012 r. 2,80% 4,03% 2,05% 0,72%
I kw. 2013 r. 2,92% 4,17% 2,12% 0,76%
II kw. 2013 r. 2,95% 4,17% 2,15% 0,77%
III kw. 2013 r. 2,95% 4,04% 2,20% 0,84%
IV kw. 2013 r. 3,15% 3,97% 2,62% 1,02%
I kw. 2014 r. 3,11% 3,80% 2,70% 1,06%
II kw. 2014 r. 3,16% 3,70% 2,89% 1,17%
III kw. 2014 r. 3,19% 3,67% 2,95% 1,25%
IV kw. 2014 r. 3,10% 3,41% 3,06% 1,36%
I kw. 2015 r. 3,36% 3,51% 3,53% 1,52%
II kw. 2015 r. 3,38% 3,47% 3,61% 1,53%
III kw. 2015 r. 3,31% 3,42% 3,54% 1,44%
Źródło: opracowanie własne na podstawie danych NBP

 Długoterminowe perspektywy dla „eurowców” niestety pogarsza fakt, że takie osoby często zaciągały kredyt z relatywnie wysoką marżą (np. 3,00% – 4,00%). Po wzroście stóp procentowych Europejskiego Banku Centralnego, obciążenie wynikające ze sporych marż będzie bardziej odczuwalne. W krótszej perspektywie, zagrożeniem jest okresowe osłabienie złotego związane z kolejnymi obniżkami ratingów Polski i restrukturyzacją „frankowych” kredytów. Dlatego osoby, które nie są zainteresowane przewalutowaniem swojego kredytu w euro, powinny podjąć z bankiem negocjacje dotyczące obniżenia marży. Większe szanse na taką zmianę w umowie, mają kredytobiorcy bez wcześniejszych opóźnień w spłacie.

 Andrzej Prajsnar, ekspert portalu RynekPierwotny.pl
2016-02-17
Redakcja PRNews.pl

Sprawdź także:

a 0 Glovo i PragmaGO uruchamiają finansowanie dla przedsiębiorców. Do 100 tys. zł na cele biznesowe
25.10.2026 (20:10)

Glovo i PragmaGO uruchamiają finansowanie dla przedsiębiorców. Do 100 tys. zł na cele biznesowe

Przedsiębiorcy współpracujący z platformą Glovo mogą od października korzystać z PragmaCash – finansowania …

a 0 Firmy pożyczkowe udzieliły 6,35 mld zł finansowania w III kwartale. We wrześniu sprzedaż się ustabilizowała
25.10.2026 (20:05)

Firmy pożyczkowe udzieliły 6,35 mld zł finansowania w III kwartale. We wrześniu sprzedaż się ustabilizowała

Firmy pożyczkowe udzieliły w III kwartale 2026 roku 1,35 mln pożyczek o łącznej wartości 6,35 mld zł. W porównaniu …

a 0 Bank Pekao zorganizował międzynarodową lekcję finansów dla dzieci z Polski i zagranicy
25.10.2026 (20:03)

Bank Pekao zorganizował międzynarodową lekcję finansów dla dzieci z Polski i zagranicy

Bank Pekao przeprowadził 22 października międzynarodową lekcję online „Podróż z walizką pełną marzeń – finansowa …

a Analizy 0 Nowy typ kredytów obniżył oprocentowanie hipotek, ale nie uratował zdolności kredytowej
25.10.2026 (19:45)

Nowy typ kredytów obniżył oprocentowanie hipotek, ale nie uratował zdolności kredytowej

Kredyty oparte o POLSTR przebojem weszły do ofert hipotecznych części banków w zamian za hipoteki oparte o WIBOR. …

a Analizy 0 Szara strefa pożyczek pozabankowych warta już 5,3 mld zł. WEI wskazuje na problem z dostępem do finansowania
25.10.2026 (19:44)

Szara strefa pożyczek pozabankowych warta już 5,3 mld zł. WEI wskazuje na problem z dostępem do finansowania

Szara strefa na rynku pożyczek pozabankowych w Polsce jest warta 5,3 mld zł, o ponad 200 mln zł więcej niż przed …

a 0 mBank najbardziej przyjaznym bankiem dla deweloperów w rankingu PZFD
25.10.2026 (19:39)

mBank najbardziej przyjaznym bankiem dla deweloperów w rankingu PZFD

mBank zajął pierwsze miejsce w Rankingu Banków 2026, przygotowanym przez Polski Związek Firm Deweloperskich (PZFD) …

PRNews.pl

Zobacz również

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Najlepsze lokaty półroczne nadal pozwalają zarobić ponad…

Who is who

Barbara Pijanowska-Kuras

Barbara Pijanowska-Kuras

Dyrektor Zarządzający Zintegrowaną Komunikacją Marketingową i Korporacyjną,…

Adam Białas 

Adam Białas 

Dziennikarz / Dyrektor w Agencji BIALAS Consulting…

Wojciech Sury

Wojciech Sury

Wojciech Sury – menedżer komunikacji korporacyjnej i…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców