PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plInformacjeJeśli wierzyć ekonomistom, to kredyty zostaną tanie

Jeśli wierzyć ekonomistom, to kredyty zostaną tanie

Informacje 14.07.2020 (08:54) informacja prasowa
Kredyty

Kilka lat niskich rat – w skrócie właśnie taką perspektywę roztaczają przed nami aktualne kontrakty terminowe na stopy procentowe. Z punktu widzenia kredytobiorców są to dobre informacje oznaczające niskie raty. Gorzej jest z oszczędzającymi, którzy powinni przyzwyczaić się do tego, że rachityczne oprocentowanie lokat nie chroni ich kapitału przed utratą siły nabywczej.
fot. Shutterstock

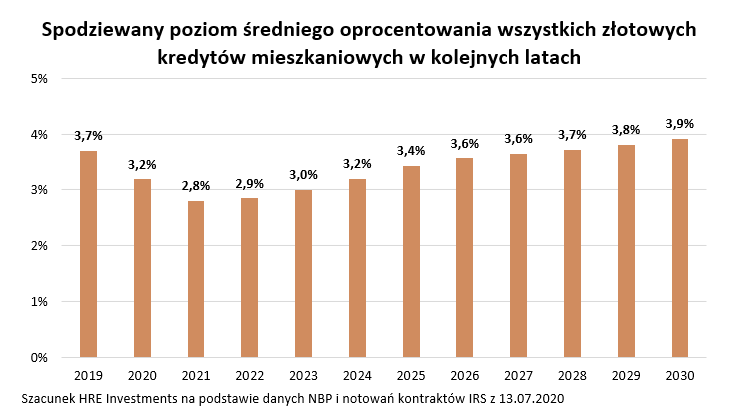
2-3 lata – według notowań kontraktów terminowych mniej więcej tak długo trwać będzie okres rekordowo niskich stóp procentowych w Polsce. Później oprocentowanie powinno rosnąć, ale nie będą to ruchy zbyt gwałtowne. W efekcie dzisiejsze kontrakty terminowe roztaczają przed kredytobiorcami bardzo optymistyczny scenariusz, w którym dopiero mniej więcej w 2028 roku oprocentowanie kredytów mieszkaniowych wróci do poziomu sprzed epidemii, czyli z początku bieżącego roku.

Przypomnijmy, że nawet wtedy przeciętne oprocentowanie kredytu mieszkaniowego nie było wysokie. Z danych NBP wynika bowiem, że na przykład w styczniu 2020 roku statystyczna hipoteka kosztowała tylko 3,7% w skali roku. To znaczy, że pożyczając pieniądze na zakup mieszkania trzeba było oddawać do banku po 460 złotych miesięcznie w przeliczeniu na każde pożyczone 100 tysięcy złotych na 30 lat. Dziś – gdy przeciętne oprocentowanie spadło poniżej 3% – taki kredyt to wydatek rzędu 410-420 złotych miesięcznie w przeliczeniu na każde pożyczone 100 tysięcy.

Dla porządku należy dodać, że powyższe dane dotyczą średniego oprocentowania wszystkich udzielonych dotychczas kredytów mieszkaniowych. Jest to o tyle ważne, że przez lata banki udzielały kredytów stosując znacznie niższe marże niż dziś. Przecięty kredyt z grona tych spłacanych jest więc wyraźnie tańszy niż ten dług, którego banki skłonne byłyby udzielić dziś (teraz przeciętna marża jest o około 0,5-1 pkt. proc. wyższa).

Co również bardzo ważne – mówimy tu o wizji świata roztaczanej na podstawie dzisiejszych notowań kontraktów terminowych. Te, zgodnie ze swoją naturą, są bardzo zmienne. I choć z obecnej perspektywy pokazują one najbardziej prawdopodobny scenariusz, to w horyzoncie czasowym (10 czy 20 lat), którego dotyczą jest niemal pewne, że się nie sprawdzą.

Zadłużaj się dziś z głową

Nie znaczy to, że trzeba je zupełnie odrzucić, ale dla bezpieczeństwa wypada przygotować się na to, że w kolejnych latach oprocentowanie będzie rosło szybciej, niż wynika z tych dzisiejszych prognoz.
Jakie konkretne rady z tego wszystkiego wynikają? Po pierwsze osoba, która dziś zaciąga kredyt mieszkaniowy powinna w perspektywie 3 lat rozważyć refinansowanie, czyli zamianę obecnie zaciąganego długu na nowy – o ile będzie tańszy. Dlaczego dopiero za 3 lata? Powodem jest brak opłaty za wcześniejszą spłatę kredytu po takim właśnie czasie.

Dziś godnymi uwagi mogą być też kredyty ze stałą stopę procentową. Te nie są wciąż popularne, ale ze względu na to, że trudno dziś spodziewać się dalszych cięć stóp procentowych, zaciągnięcie obecnie kredytu ze stałą stopą procentową daje nam możliwość korzystania z niskich rat przez 5 lat. Problem w tym, że po tym okresie nie wiemy z jakim poziomem stóp procentowych przyjdzie się nam mierzyć i o ile zmieni się rata po ustaniu stałego oprocentowania. Z drugiej strony pewne jest, że pierwsza rata kredytu ze stałą stopą procentową będzie wyższa niż ze stopą zmienną, bo niejako płacimy za ubezpieczenie przed zmiennością kosztu pieniądza w gospodarce.

Ostatnim rozwiązaniem, które dziś warto rozważyć, jest znowu mało w Polsce popularny, system rat malejących. W jego przypadku na początku mamy wyższą ratę i przez to niższą zdolność kredytową, ale szybciej spłacamy pożyczony kapitał przez co nasza rata powinna z miesiąca na miesiąc spadać dając nam z czasem coraz lepsze przygotowanie na mające nadejść w bliżej nieokreślonej przyszłości podwyżki stóp procentowych.

Inflacja największym wrogiem ciułacza

Spójrzmy jednak też na te dane z punktu widzenia oszczędzających. Dla nich prognozy płynące z notowań kontraktów terminowych na stopę procentową to zła wróżba. Powód jest prosty – jeśli na podwyżki stóp procentowych faktycznie będziemy czekać 2-3 lata, to znaczy, że przez ten czas spodziewana inflacja skonsumuje co najmniej 5-10% siły nabywczej oszczędności trzymanych na lokatach. Potem też spodziewane podwyżki stóp procentowych mogą być na tyle powolne, że w dalszym ciągu inflacja będzie skuteczniejsza niż banki.

Warto przypomnieć, że z tym problemem oszczędzający mierzą się już od końcówki 2015 roku. Już od tego momentu oprocentowanie statystycznej lokaty jest za niskie, aby po potrąceniu podatku skutecznie zawalczyć z inflacją. Chodzi o to, że już od lat statystycznie rzecz biorąc banki doliczają do oszczędności odsetki wolniej niż inflacja pochłaniała siłę nabywczą kapitału. W efekcie przeciętny właściciel depozytu dostaje po 12 miesiącach kwotę, za którą może w sklepie kupić mniej niż w dniu zakładania lokaty. Niestety dostępne dziś prognozy sugerują, że sytuacja w tym względzie będzie w najbliższym czasie gorsza, a do tego trwać może jeszcze latami.

Bartosz Turek, analityk HRE Investments

2020-07-14
Redakcja PRNews.pl

Sprawdź także:

a 0 Generali zmienia strukturę Grupy. Nowy układ dla Europy Środkowo-Wschodniej
22.10.2026 (05:33)

Generali zmienia strukturę Grupy. Nowy układ dla Europy Środkowo-Wschodniej

Rada Dyrektorów Generali zatwierdziła zmiany w strukturze organizacyjnej Grupy. Pierwsza część reorganizacji …

a 0 Co trzeci Polak dostał w banku ofertę inwestycji, choć przyszedł w innej sprawie
22.10.2026 (05:31)

Co trzeci Polak dostał w banku ofertę inwestycji, choć przyszedł w innej sprawie

33 proc. Polaków deklaruje, że podczas wizyty w banku zaproponowano im produkt inwestycyjny, mimo że przyszli …

a 0 Vienna Life rusza z kolejną odsłoną kampanii „Podaruj mi trochę słońca”
22.10.2026 (05:30)

Vienna Life rusza z kolejną odsłoną kampanii „Podaruj mi trochę słońca”

Vienna Life rozpoczęła jesienną odsłonę kampanii „Podaruj mi trochę słońca”. Tym razem działania prowadzone są w …

a 0 VeloBank oferuje do 6 proc. na lokacie i koncie oszczędnościowym
22.10.2026 (05:28)

VeloBank oferuje do 6 proc. na lokacie i koncie oszczędnościowym

VeloBank odświeżył ofertę produktów oszczędnościowych. Nowi klienci mogą otrzymać do 6 proc. w skali roku na …

a 0 BNP Paribas wprowadza klucze dostępu do bankowości firmowej
22.10.2026 (05:24)

BNP Paribas wprowadza klucze dostępu do bankowości firmowej

Bank BNP Paribas udostępnia klientom biznesowym możliwość logowania do bankowości internetowej GOonline Biznes za …

a 0 FSB przedstawiła 12 zasad odpowiedzialnego wykorzystania AI w sektorze finansowym
22.10.2026 (05:21)

FSB przedstawiła 12 zasad odpowiedzialnego wykorzystania AI w sektorze finansowym

Rada Stabilności Finansowej (Financial Stability Board, FSB) przedstawiła zestaw 12 praktyk dotyczących …

PRNews.pl

Zobacz również

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Najlepsze lokaty półroczne nadal pozwalają zarobić ponad…

Urząd przypomina o zaległości podatkowej? To może być nowy scam

Urząd przypomina o zaległości podatkowej? To może być nowy scam

„Urzad.pl”, „e-Urzad”, „MyGOV” – pod takimi nazwami…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców