Koszty ogrzewania domów pasywnych mogą być nawet kilkunastokrotnie niższe niż w przypadku tradycyjnych. Trzy banki oferują też tańsze kredyty na takie nieruchomości. Niebawem nabywcy zielonych mieszkań i domów będą mogli otrzymać nawet 40 tys. zł dopłaty z państwowej kasy. W sumie więc inwestycja w energooszczędną nieruchomość może zwrócić się już w ciągu kilku lat.
Narodowy Fundusz Ochrony Środowiska i Gospodarki Wodnej ma zamiar dopłacać osobom, które zbudują lub kupią nieruchomości zużywające niewiele energii cieplnej. Projekt przewiduje dopłaty w wysokości od 10 do 15 tys. zł w przypadku zakupu energooszczędnych mieszkań i odpowiednio od 20 do 40 tys. zł w przypadku domów jednorodzinnych. Dopłaty mają więc być niezależne od wielkości i wartości nieruchomości. Mechanizm ma być podobny jak w przypadku obowiązującego dziś programu dofinansowania instalacji kolektorów słonecznych – w celu uzyskania dopłaty trzeba będzie skorzystać z finansowania bankowego. NFOŚiGW przekaże dopłatę do banku w celu nadpłaty kredytu. Byłby to więc już kolejny argument skłaniający do budowania energooszczędnych domów. Dotychczas głównymi powodami były niższe koszty ich ogrzewania oraz możliwość uzyskania tańszego źródła finansowania na budowę „ekodomu”.
Jakiej wysokości dopłaty proponuje fundusz?
Możliwa do uzyskania dopłata ma zależeć od typu nieruchomości (mieszkanie lub dom) i jego zapotrzebowania na ciepło. Kwota będzie wyższa, gdy zużycie ciepła nie przekracza 15 kWh/m kw. rocznie (tzw. dom pasywny), a niższa gdy nie przekracza 40 kWh/m kw. rocznie (tzw. dom niskoenergochłonny). Projekt przewiduje następujące dopłaty:
- 1. Dla budynków jednorodzinnych:
a. nieskoenergochłonnych – 20 tys. zł brutto,
b. pasywnych – 40 tys. zł brutto,
- 2. Dla mieszkań w budynkach wielorodzinnych:
a. nieskoenergochłonnych – 10 tys. zł brutto,
b. pasywnych – 15 tys. zł brutto,
Dopłaty proponowane w planowanym programie Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej podawane są w wartości brutto. Trzeba bowiem pamiętać, że otrzymaną dopłatę trzeba uwzględnić w rocznym rozliczeniu PIT i zapłacić od niej podatek dochodowy. Dla uproszczenia w dalszych szacunkach przyjęto, że saldo kredytu zaciągniętego na budowę energooszczędnego budynku zostanie obniżone o wartość netto dopłaty.
Kilkanaście razy mniej za ogrzewanie „ekodomu”
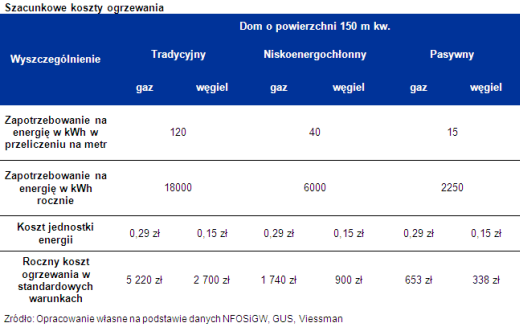
Potencjalne oszczędności na kosztach ogrzewania są znaczące. Wszystko zależy oczywiście od wielkości budynku, zapotrzebowania na energię i ceny jednostki ciepła. Można jednak przyjąć, że roczny koszt ogrzania przeciętnego mieszkania o powierzchni 50 m kw. w bloku z wielkiej płyty może wynieść 2,3 tys. zł. – wynika z szacunków Home Broker. Dla porównania w przypadku przeciętnie ocieplonego stupięćdziesięciometrowego domu z lat 90 może wynieść od 2,7 tysiąca rocznie w przypadku wykorzystania węgla, do 5,2 tys. zł w przypadku ogrzewania gazem.
Tymczasem przeprowadzka do nieruchomości niskoenergochłonnej, w przypadku której zapotrzebowanie na energię nie przekracza 40 kWh w przeliczeniu na m kw. rocznie, może obniżyć rachunki do 1,7 tys. zł w przypadku ogrzewania gazem i 0,9 tys. zł w przypadku wykorzystania węgla. Jeszcze niższe byłyby koszty ogrzewania w przypadku budynku pasywnego (maksymalne zapotrzebowanie 15 kWh na m kw. rocznie). Byłoby to niecałe 0,7 tys. zł rocznie w przypadku „błękitnego paliwa” i zaledwie 0,3 tys. zł dla „czarnego złota”.
Różnice w kosztach ogrzewania najprawdopodobniej będą rosły. Trzeba bowiem pamiętać, że z roku na rok rosną ceny gazu czy popularnego w ciepłownictwie węgla. Zgodnie z danymi GUS w ciągu roku (kwiecień do kwietnia) wzrosły one aż o 16,7% w przypadku gazu, 7,6% w przypadku opału i 5,8% w przypadku ciepła z sieci miejskiej.
Niższa marża, ale większy kredyt
Preferencyjne warunki kredytowania dla projektów energooszczędnych oferują dziś trzy banki – BOŚ, BPH i Deutsche Bank. W przypadku pierwszej instytucji kredytować można też zakup mieszkania, a nie tylko domu, jak ma to miejsce w przypadku BPH. Różnic jest jednak więcej. Bank BPH skłonny jest obniżyć prowizję za udzielenie kredytu na „zielony dom” o 0,6 p.p. (600 zł na każde pożyczone 100 tys. złotych) w stosunku do standardowej oferty, a Deutsche Bank nawet o 2 p.p. BPH zaznacza ponadto, że przy obliczaniu zdolności kredytowej uwzględni niższe koszty utrzymania nieruchomości, czyli po prostu w tej instytucji będzie można pożyczyć więcej. Wymagane jest jednak, aby metr nieruchomości pochłaniał maksymalnie 100 kWh energii rocznie. Nie są to wysokie wymagania. Zgodnie z danymi portalu infookno.pl, w Polsce budynki wzniesione po 1998 roku potrzebują przeciętnie od 90 do 130 kWh energii rocznie.
Dalej w swojej ofercie idzie bank BOŚ. Stosuje obniżoną marżę dla kredytów na zakup lub budowę domów i mieszkań, które posiadają odnawialne źródła energii, są niskoenergochłonne (bank przyjmuje tu limit zużycia ciepła na poziomie 70 kWh na m kw. rocznie) lub pasywne (15 kWh na m kw. rocznie). W efekcie chcąc pożyczyć ponad 50 tys. zł przy wkładzie własnym na poziomie 25% trzeba się liczyć z marżą na poziomie:
- 1) 1,6%, gdy nieruchomość ma kolektory słoneczne, pompę ciepła lub rekuperator,
- 2) 1,5%, gdy nieruchomość jest niskoenergochłonna,
- 3) 1,3%, gdy nieruchomość posiada status „pasywnej”
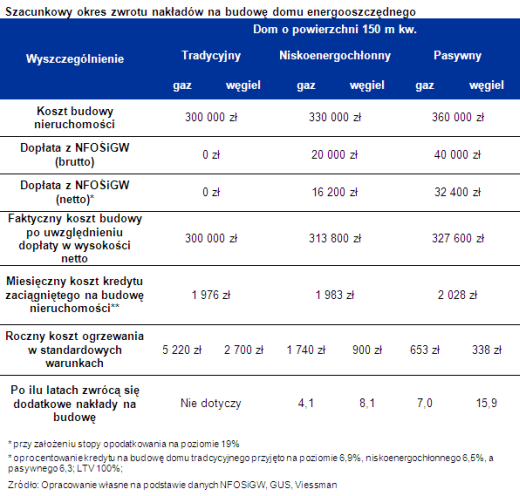
Pozostaje jednak odpowiedź na pytanie – czy to się na pewno opłaca? Trzeba bowiem pamiętać, że koszt budowy pasywnego domu jest wyższy niż standardowy. Opinie o dodatkowych kosztach budowy domu pasywnego względem tradycyjnego są mocno zróżnicowane. Z informacji NFOŚiGW wynika jednak, że budowa domu pasywnego może być droższa o 20%, a niskoenergochłonnego o 10%. Gdyby więc przyjąć, że budowa tradycyjnego domu pochłonęłaby 300 tys. zł, to niskoenergochłonny kosztowałby 330 tys. zł, a pasywny 360 tys. zł. Jaka byłaby rata trzydziestoletniego kredytu w rodzimej walucie. W przypadku finansowania budowy tradycyjnego domu kredytem na przeciętnych warunkach rynkowych po otrzymaniu dopłaty w funduszu(zgodnie z danymi NBP w marcu średnie oprocentowanie wynosiło aż 6,9%) trzeba się liczyć z miesięczną ratą na poziomie 1976 zł. Budując dom niskoenergochłonny lub pasywny z wykorzystaniem finansowania w banku BOŚ można liczyć na niższą marżę, ale kwota kredytu byłoby odpowiednio o 10 lub 20% wyższa. W efekcie miesięczna rata wynosiłaby odpowiednio 1983 i 2028 zł miesięcznie, czyli więcej niż w przypadku domu tradycyjnego.
Pasywne domy nie zawsze się opłacają
Uwzględniając te wszystkie czynniki można oszacować, że inwestycja w „ekodom” może zwrócić się już w ciągu kilku lat jego użytkowania. Byłoby tak w przypadku budowy domu niskoenergochłonnego ogrzewanego gazem. W założonym modelu koszt budowy byłby o 30 tys. zł wyższy niż w przypadku tradycyjnego budynku. Z planowanego przez NFOŚiGW programu dopłat można by jednak liczyć na środki w wysokości 20 tys. zł brutto (16,2 tys. zł netto jeśli inwestor płaci podatek liniowy).
Miesięczna rata kredytu zaciągniętego na budowę domu byłaby w energooszczędnym rozwiązaniu wyższa o niecałe 10 zł, ale roczne koszty ogrzewania aż o 3480 zł niższe. W efekcie dodatkowe nakłady na budowę niskoenergochłonnego domu zwróciłyby się po niewiele ponad 4 latach. Prawie dwukrotnie dłużej trwałoby to jeśli ten dom byłby ogrzewany węglem. W założonym przykładzie znacznie dłuższy byłby też okres zwrotu nakładów na budowę domu pasywnego. Koszty budowy domu pasywnego oszacowano bowiem na 360 tys. zł, a więc aż o 60 tysięcy więcej niż w tradycyjnym rozwiązaniu. Dopłata z NFOŚiGW przewidziana w projektowanym programie mogłaby wynieść 40 tys. zł brutto (32,4 tys. zł netto jeśli inwestor płaci podatek liniowy). Roczne oszczędności na ogrzewaniu pochłaniane byłyby jednak w dużej mierze przez wyższe koszty obsługi kredytu. W efekcie oszacowany przez Home Broker okres zwrotu nakładów na budowę domu pasywnego wyniósłby 7 lat w przypadku ogrzewania gazem i prawie 16 lat w przypadku wykorzystania węgla. Planowany przez NFOŚiGW program dopłat może skutkować skróceniem okresu zwrotu dodatkowych nakładów na budowę „ekodomów” nawet kilkukrotnie.
Przedstawione powyżej szacunki opierają się na wielu uproszczeniach i nie są uniwersalne. Każdy przypadek należy rozważać odrębnie.
Źródło: Home Broker