PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościPrzezorny kredytobiorca zawsze ubezpieczony?

Przezorny kredytobiorca zawsze ubezpieczony?

Wiadomości 21.01.2013 (07:31)

Polisy ubezpieczeniowe obecnie są postrzegane jako integralny element kredytu mieszkaniowego. Jest to rezultat bliskiej współpracy banków oraz Towarzystw ubezpieczeniowych (tzw. bancassurance). Rodzimi kredytodawcy najczęściej oferują trzy rodzaje polis – pisze Andrzej Prajsnar z portalu RynekPierwotny.com.


Pierwsza z nich zapewnia ochronę w przypadku śmierci lub trwałej niezdolności do pracy, często połączona jest z dodatkowym ubezpieczeniem od ryzyka utraty pracy. Drugim popularnym rozwiązaniem jest ubezpieczenie niskiego wkładu własnego. Ostatni wariant to ubezpieczenie pomostowe, które stosuje się do momentu ustanowienia hipoteki. Warto zdawać sobie sprawę, że tylko pierwszy spośród wymienionych pakietów nie jest obligatoryjny.

Kto musi wykupić polisę?


Obowiązkowe ubezpieczenia kredytu z całą pewnością nie budzą entuzjazmu klientów. Na szczęście nie wszyscy kredytobiorcy muszą je wykupić. Eksperci firmy Conse Doradcy Finansowi przypominają, że taki wymóg jest stosowany tylko wobec klientów, którzy nie mogą spełnić standardowych warunków kredytodawcy. – Zasada funkcjonowania obowiązkowych polis jest dość prosta: klient nieposiadający odpowiedniego zabezpieczenia lub wkładu własnego generuje dodatkowe ryzyko kredytowe. Właśnie dlatego musi on opłacić składkę. W przypadku, gdy wspomniany klient stanie się niewypłacalny firma ubezpieczeniowa przekaże bankowi odszkodowanie w określonej kwocie. Można zatem powiedzieć, że to klient ubezpiecza dodatkowe ryzyko kredytodawcy – tłumaczy Andrzej Brudzyński z Conse Doradcy Finansowi.

Wypłata odszkodowania nie oznacza, że dłużnik staje się wolny od ciążących na nim zobowiązań kredytowych. Co więcej ubezpieczyciel zyskuje prawo do tak zwanego regresu. W związku z tym może on dochodzić od klienta zwrotu kosztów, które wiązały się z przekazaniem odszkodowania dla banku.

Marta Pawlikowska z Conse Doradcy Finansowi wyjaśnia, że konieczność ubezpieczenia brakującego wkładu własnego pojawia się, gdy oszczędności klienta nie wystarczają do pokrycia brakującej kwoty kredytu. Decydujące znaczenie ma wartość współczynnika LTV, który informuje jaką część nieruchomości może sfinansować bank. Przykładowo LTV na poziomie 80% wskazuje, że wymagany wkład własny klienta stanowi 20% wartości kapitału. Jeżeli potencjalny kredytodawca dysponuje własnymi środkami, które pozwalają na sfinansowanie kolejnych 5% to brakująca cześć wkładu (15% kwoty kredytu) zostaje objęta ubezpieczeniem.

W przypadku ubezpieczenia pomostowego klient musi ponosić dodatkowe koszty, aż do chwili ustanowienia hipoteki. W związku z tym szczególnie duże obciążenia dotyczą osób nabywających nieukończone mieszkanie na rynku pierwotnym. Koszty ubezpieczenia pomostowego mogą być naliczane w dwojaki sposób. – Pierwszy, bardziej popularny wariant polega na okresowym zwiększeniu oprocentowania. W zależności od banku ta podwyżka waha się od 0,5 punktu procentowego do 2 punktów procentowych. Pozostali kredytodawcy wymagają wpłacenia comiesięcznej składki od wartości kredytu. Jej miesięczny koszt zwykle jest mniejszy niż 0,07% wartości kredytu – mówi Marta Pawlikowska z Conse Doradcy Finansowi.

Jeżeli chodzi o ubezpieczenie niskiego wkładu własnego to rodzimi kredytodawcy przewidują wzrost wartości marży lub kilkuletnią składkę (płatną z góry). Początkowy koszt drugiego wariantu mieści się w przedziale od 1,29% do 4,5% kwoty podlegającej ubezpieczeniu – tzw. kwoty brakującego wkładu własnego. Wspomniana podwyżka marży waha się natomiast od 0,15 punktu procentowego do 0,6 punktu procentowego.

Gdy ubezpieczenie jest atutem


Ubezpieczenie na wypadek śmierci lub trwałej niezdolności do pracy wyróżnia się na tle wymienionych wcześniej wariantów, ponieważ jest najczęściej dobrowolne lub stosowane zamiennie z prowizją. Często dodatkowo stosowane jest ubezpieczenie od utraty pracy, któremu ze względu na jego z reguły nieobligatoryjny charakter warto poświęcić więcej uwagi i zastanowić się nad sensownością jego wykupu. Ubezpieczenie to zapewnia ochronę interesów banku, gdy dłużnik straci źródło utrzymania – wtedy ubezpieczyciel pokrywa miesięczną ratę. W zależności od polisy okres ochrony może trwać 6 lub 12 miesięcy. Marta Pawlikowska z Conse Doradcy Finansowi zwraca uwagę, że w umowach ubezpieczeń od utraty pracy często znajdują się różne niekorzystne klauzule. Doskonałym przykładem są zapisy dotyczące okoliczności utraty pracy. Warto wiedzieć, że ubezpieczyciele nie przewidują wypłaty świadczenia, jeżeli:

  • dłużnik został zwolniony dyscyplinarnie

  • umowę o pracę rozwiązano za porozumieniem stron

Innym problemem jest wyłączenie ochrony, które występuje w pierwszych miesiącach po dacie podpisania umowy.

Andrzej Brudzyński z Conse Doradcy Finansowi uważa, że walory omawianych polis są dość dyskusyjne ze względu na mnogość rozmaitych restrykcji. Trzeba jednak zaznaczyć, że z wykupieniem takich ubezpieczeń mogą się wiązać dodatkowe korzyści. Okazuje się bowiem, że niektórzy kredytodawcy oferują preferencyjne warunki dla osób decydujących się na opłacenie dobrowolnej składki. Jest to albo niższa prowizja albo nieznaczne obniżenie marży kredytu – od 0,05% do 0,3%. Zakup ubezpieczenia od ryzyka utraty pracy jest też dodatkowym argumentem do negocjacji warunków kredytu.

W przypadku promocyjnych pakietów decyzja o wykupieniu polisy jest dość trudna. Korzyści klienta wiążą się z:

  • tymczasową ochroną przed windykacją, która uaktywnia się po utracie pracy

  • oszczędnościami wynikającymi z obniżki marzy lub prowizji

Po stronie kosztów trzeba zapisać kwotę składki. Zazwyczaj wynosi ona od 0,5% do 4% wartości kredytu za początkowy okres ubezpieczenia (od roku do 4 lat) i jest płacona przed/w momencie uruchomienia kredytu. Potencjalny klient po ww. okresie uiszcza składki miesięczne (niekiedy składki miesięczne płacone są od początku okresu kredytowania), których średnia wartość wynosi około 0,04% od aktualnej wartości kredytu.

Decyzja o wykupieniu polisy od utraty pracy powinna być poprzedzona dokładnymi obliczeniami. Dzięki nim można się przekonać, jaki jest rzeczywisty koszt ochrony ubezpieczeniowej. Warto również pamiętać, że w niektórych sytuacjach zakup takiej nieobowiązkowej polisy zwalnia kredytobiorcę z koniecznością ustanowienia dodatkowych zabezpieczeń – podsumowuje Andrzej Prajsnar z portalu RynekPierwotny.com.

Rynekpierwotny.com

2013-01-21
Redakcja PRNews.pl

Sprawdź także:

a 0 ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki
05.11.2026 (08:48)

ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki

Weronika Chrzanowska-Ziółkowska i Radosław Główka dołączyli do zarządu ITCARD. Zmiany weszły w życie 4 listopada …

a 0 Klientki pytają o raty za zabiegi. Ośmiu na dziesięciu badanych słyszy takie pytanie co najmniej raz w miesiącu
05.11.2026 (08:44)

Klientki pytają o raty za zabiegi. Ośmiu na dziesięciu badanych słyszy takie pytanie co najmniej raz w miesiącu

81 proc. ankietowanych przedstawicieli branży beauty przynajmniej raz w miesiącu spotyka się z pytaniem klientek o …

a 0 UniCredit dodaje 13 ETF-ów z warszawskiej giełdy do aplikacji
05.11.2026 (08:41)

UniCredit dodaje 13 ETF-ów z warszawskiej giełdy do aplikacji

W aplikacji UniCredit można kupić certyfikaty 13 kolejnych funduszy ETF notowanych na GPW. Pięcioma zarządza TFI …

a 0 Zakupy na zagranicznych platformach hamują. Polski e-commerce ma rosnąć o 8 proc. rocznie
05.11.2026 (08:37)

Zakupy na zagranicznych platformach hamują. Polski e-commerce ma rosnąć o 8 proc. rocznie

Po wzroście o ponad 30 proc. w 2025 r. sprzedaż na zagranicznych platformach takich jak Temu, Shein i AliExpress ma …

a 0 Trzech na czterech Polaków oszczędza. Niewielu jest gotowych na większe ryzyko inwestycyjne
05.11.2026 (08:34)

Trzech na czterech Polaków oszczędza. Niewielu jest gotowych na większe ryzyko inwestycyjne

Oszczędzanie deklaruje 76 proc. ankietowanych, a gotowość do podjęcia większego ryzyka inwestycyjnego 16 proc. Dla …

a 0 Placówki Credit Agricole najwyżej oceniane w Google w badaniu Greenfields
05.11.2026 (08:25)

Placówki Credit Agricole najwyżej oceniane w Google w badaniu Greenfields

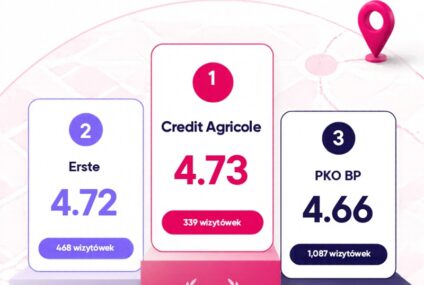
Placówki Credit Agricole uzyskały średnią ocenę 4,73 na 5 w profilach firmowych Google. To najwyższy wynik wśród …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców