PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyTańsze mieszkanie może drogo kosztować

Tańsze mieszkanie może drogo kosztować

Analizy 01.12.2011 (13:30)

W oczekiwaniu na spadki cen mieszkań coraz więcej klientów zwleka z decyzją zakupu. Ale czy warto? Całą korzyść z atrakcyjniejszej cenowo nieruchomości może pochłonąć droższy kredyt. Trudno będzie o satysfakcję, gdy za tańsze mieszkanie przyjdzie spłacać wyższą ratę kredytu. O ile bank w ogóle go udzieli.

Kupować mieszkanie czy jeszcze poczekać? – to pytanie zadaje sobie dziś wiele osób. Muszą uważać, aby w oczekiwaniu na pociąg z niższymi cenami nieruchomości nie przeoczyć ekspresu z atrakcyjnymi kredytami. Od dziś z udzielania kredytów dwuwalutowych (połowa w złotych, połowa w euro) zrezygnował BNP Paribas, z kolei Kredyt Bank podwyższył marże kredytów w euro o 0,15 p.p. Nordea – najaktywniejszy na rynku walutowych kredytów bank – już od pewnego czasu wydłuża procedury dla finansowania w unijnej walucie, podobnie DNB Nord. Od przyszłego roku poza rosnącą niechęcią banków do kredytowania klientów w walutach obcych, dostęp do kredytów w euro ograniczy znowelizowana Rekomendacja S, która stwierdza, że rata takiego kredytu nie może przekraczać 42 proc. dochodów klienta. A to zmniejszy zdolność kredytową osób na walutę nawet o 40 proc. Trudniej będzie także o kredyty w złotych, bowiem banki będą zobowiązane obliczać zdolność kredytową klientów do spłaty raty kredytu przez maksymalnie 25 lat. Co może utrudnić dostęp do finansowania niemal co piątemu zainteresowanemu.


Ale to nie jedyne zagrożenia dla rynku kredytów hipotecznych. Nowe władze Komisji Nadzoru Finansowego powoli zaczęły sygnalizować, że bez względu na walutę nie podobają się jej kredyty finansujące cały koszt nieruchomości. Nie mówiąc już o kredytach na ponad 100 proc. LtV (relacja kredytu do wartości nieruchomości). Niepewne jest też zachowanie samych banków. Instytucje w większości należące do zagranicznych inwestorów i konsolidowane w ramach grup kapitałowych mogą być skłaniane przez dominujących akcjonariuszy do ograniczania akcji kredytowej. Wszystko w imię rosnących wymogów kapitałowych. Przykręcenie kurka z kredytami, podobne do tego jakie obserwowaliśmy na przełomie lat 2008/2009 jest jak najbardziej realnym zagrożeniem. Plus idące w górę koszty depozytów spowodują, że aktualne ceny kredytów zarówno w złotych jak i w euro nie są do utrzymania na dłuższą metę. I co wtedy? Doświadczenie pokazuje, że nieruchomości stanieją. Tylko kto ten spadek cen będzie mógł świętować? Płacący gotówką.  Skazani na kredyt powinni sobie odpowiedzieć na pytanie co jest lepsze: Tańszy kredyt i droższe mieszkanie, czy droższy, mniej dostępny kredyt i tańsze mieszkanie. Opłacalność przedsięwzięcia jest, bowiem wypadkową nie tylko ceny nieruchomości lecz także kredytu. Drogi kredyt może spowodować, że spadek cen mieszkań wcale nie przełoży się na lepszą sytuację kupującego i końcową wysokość miesięcznych rat.


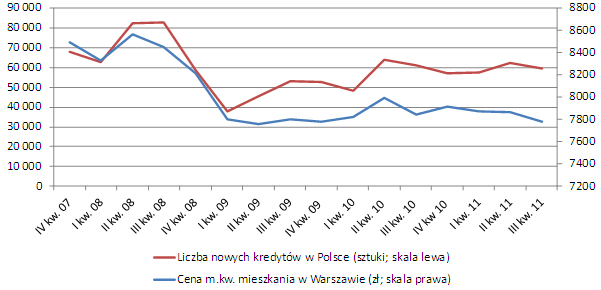
Z sytuacją w której spadek cen mieszkań został całkowicie zniwelowany przez drogie kredyty, już zresztą mieliśmy do czynienia. W 2009 roku nieruchomości staniały, ale marże kredytowe już na początku roku wzrosły średnio z 1 p.p. do 2,9 proc. (całkowite oprocentowanie do 7 proc.), a później nawet nieco wyżej. To sprawiło, że koszt kredytu poszedł w górę na tyle, że zneutralizować mógł to jedynie spadek cen nieruchomości o blisko 20 proc., ale do takich zmian nie doszło. Minęły trzy lata i scenariusz może się powtórzyć.


Cena mieszkań a liczba nowych kredytów
 

Źródło: Open Finance, ZBP.


Dziś dla kupującego mieszkanie za 300 tys. zł na 25-letni kredyt z marżą 1,1 proc. rata wyniesie 1942 zł (całkowity koszt kredytu 582,6 tys. zł). Aby utrzymać wysokość raty na zbliżonym poziomie, gdy marża wzrośnie do 1,6 proc.(a oprocentowanie do 6,55 proc.) mieszkanie musiałoby stanieć o niemal 5 proc. czyli do 285 tys. zł. W sytuacji gdy marża idzie w górę do 2 proc. przy obecnych stawkach WIBOR-u (w granicach 4,95 proc. – bo ten element też nie pozostaje bez znaczenia) dla pozostawienia raty w granicach 1940 zł konieczny byłby spadek ceny mieszkania o 8 proc. – z 300 do 276 tys. zł. Dla kosztów  kredytu znaczenie ma całkowite oprocentowanie uwzględniające zarówno marżę, stawkę WIBOR jak i planowany czas spłaty. Im wyższe oprocentowanie i dłuższy czas spłaty kredytu tym więcej odsetek do zapłacenia bankowi i mniejsze korzyści z obniżki cen mieszkań.


25-letni kredyt na mieszkanie za 300 tys. zł i 285 tys. zł przy marżach od 1,1 do 2 proc.

Marża

Oprocentowanie

Rata od 300 tys. zł

Rata od 285 tys. zł

1,10%

6,05%

1942 zł

1845 zł

1,60%

6,55%

2035 zł

1933 zł

2%

6,95%

2111 zł

2005 zł

Źródło: Open Finance.


W przypadku kredytów walutowych sprawa jest jeszcze bardziej skomplikowana. Kredytów we franku już praktycznie nie ma, a w euro powoli są ograniczane. Zakładając, że średnia marża dla euro wzrośnie z 2,3 proc. do np. 3 proc. (a oprocentowanie z 3,78 do 4,48 proc.) rata takiego kredytu pójdzie w górę z 1651 zł do 1756 zł. Aby zniwelować taki efekt w wysokości raty, konieczny byłby spadek ceny nieruchomości o ponad 7 proc. Gdyby marża poszła w górę do 3,5 proc. do utrzymania wysokości raty konieczny byłby spadek ceny nieruchomości o 12 proc. Na pierwszy plan wysuwają się tu jednak ograniczenia w dostępie do finansowania w walutach. Zarówno te wspomniane już wcześniej ze strony nadzoru finansowego, które zaczną obowiązywać od 2012 roku jak z samych banków. Wartościowy udział kredytów w euro wśród nowo udzielnych spadł już w minionym III kw. do niecałych 12 proc.  z niemal 22 proc. przed rokiem.


Na pocieszenie można dodać, że drogi kredyt zawsze jest szansa zrefinansować. Choć nie obędzie się bez wydatków, dzięki przeniesieniu kredytu do innego banku jest perspektywa na zyskanie niższej marży. Tymczasem tego samego mieszkania drugi raz taniej kupić się nie da.

Źródło: Open Finance

analizy nieruchomości open finance 2011-12-01
Redakcja PRNews.pl
Tagi: analizy nieruchomości open finance

Sprawdź także:

a 0 ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki
05.11.2026 (08:48)

ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki

Weronika Chrzanowska-Ziółkowska i Radosław Główka dołączyli do zarządu ITCARD. Zmiany weszły w życie 4 listopada …

a 0 Klientki pytają o raty za zabiegi. Ośmiu na dziesięciu badanych słyszy takie pytanie co najmniej raz w miesiącu
05.11.2026 (08:44)

Klientki pytają o raty za zabiegi. Ośmiu na dziesięciu badanych słyszy takie pytanie co najmniej raz w miesiącu

81 proc. ankietowanych przedstawicieli branży beauty przynajmniej raz w miesiącu spotyka się z pytaniem klientek o …

a 0 UniCredit dodaje 13 ETF-ów z warszawskiej giełdy do aplikacji
05.11.2026 (08:41)

UniCredit dodaje 13 ETF-ów z warszawskiej giełdy do aplikacji

W aplikacji UniCredit można kupić certyfikaty 13 kolejnych funduszy ETF notowanych na GPW. Pięcioma zarządza TFI …

a 0 Zakupy na zagranicznych platformach hamują. Polski e-commerce ma rosnąć o 8 proc. rocznie
05.11.2026 (08:37)

Zakupy na zagranicznych platformach hamują. Polski e-commerce ma rosnąć o 8 proc. rocznie

Po wzroście o ponad 30 proc. w 2025 r. sprzedaż na zagranicznych platformach takich jak Temu, Shein i AliExpress ma …

a 0 Trzech na czterech Polaków oszczędza. Niewielu jest gotowych na większe ryzyko inwestycyjne
05.11.2026 (08:34)

Trzech na czterech Polaków oszczędza. Niewielu jest gotowych na większe ryzyko inwestycyjne

Oszczędzanie deklaruje 76 proc. ankietowanych, a gotowość do podjęcia większego ryzyka inwestycyjnego 16 proc. Dla …

a 0 Placówki Credit Agricole najwyżej oceniane w Google w badaniu Greenfields
05.11.2026 (08:25)

Placówki Credit Agricole najwyżej oceniane w Google w badaniu Greenfields

Placówki Credit Agricole uzyskały średnią ocenę 4,73 na 5 w profilach firmowych Google. To najwyższy wynik wśród …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców