
PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizy5 rzeczy, które musisz wiedzieć o kartach kredytowych

5 rzeczy, które musisz wiedzieć o kartach kredytowych

Analizy 05.04.2011 (07:22)
Karty

Karty kredytowe mają dwa oblicza. Umiejętnie wykorzystane ułatwiają racjonalne zarządzanie pieniędzmi, poprawiają finansową płynność i dają namacalne profity. Jeśli kredytówki użyje się nieodpowiednio, może być pierwszym stopniem na drodze do pułapki zadłużenia.

Karty kredytowe mają za sobą ponad półwieczną historię. Ich pojawienie się było początkiem nowej ery – łatwo dostępnego kredytu konsumpcyjnego. W Polsce kredytówki wciąż są produktem stosunkowo nowym. Dla wielu rodzimych klientów pierwszy kontakt z kredytowym plastikiem miał miejsce przy okazji zakupu innego finansowego produktu. Karty dodawano do kredytów ratalnych i gotówkowych, często nie pytając obdarowanego o zdanie. Nic dziwnego, że „prezenty” często lądowały w szufladach lub, co gorsza, używano ich w najmniej korzystny sposób – w bankomatach.

Karta kredytowa, właściwie użyta, nie musi być źródłem finansowych kłopotów. Wystarczy trzymać się kilku prostych zasad i pozwolić kredytówce pracować na naszą korzyść.

1. Lepiej nie używać karty w bankomacie

Karty kredytowe stworzono z myślą o płatnościach bezgotówkowych. Tylko używanie ich w ten sposób pozwala skorzystać z nieoprocentowanego limitu kredytowego. Zakupy w sklepach, płatności w internecie, tankowanie na samoobsługowych stacjach – to przykłady zastosowań, do których kredytówka będzie doskonała.

Wypłacając gotówkę w bankomacie musimy liczyć się z tym, że bank naliczać nam będzie odsetki od pobranej kwoty. Taka pułapka czyha na nas także w innych miejscach – np. przy wypłacie na poczcie, w sklepie (usługa cashback). Warto także sprawdzić, jak nasz bank traktuje przelewy z rachunku karty. Niektóre banki pozwalają korzystać z limitu kredytowego również w taki sposób, ale albo zastrzegają sobie dodatkowe opłaty, albo traktują transfer jak płatność gotówkową (od której odsetki naliczane są od razu).

2. Warto spłacać całe zadłużenie, co do grosza

Jedną z najważniejszych zalet kart kredytowych jest okres bezodsetkowy (grace period). Jeśli w tym czasie spłacimy całość zadłużenia wynikającego z transakcji dokonanych kartą, to bank nie naliczy nam odsetek. Przez kilkadziesiąt dni korzystamy więc z pieniędzy banku, za darmo. W tym czasie nasze środki mogą być wykorzystane w inny, bardziej korzystny sposób (np. procentować na rachunku oszczędnościowym).

Jeśli w terminie płatności zapisanym na wyciągu uregulujemy tylko część zadłużenia, to bank naliczy nam odsetki za transakcje dokonane wcześniej. Załóżmy, że wydaliśmy 1000 zł, a spłaciliśmy 999 zł – odsetki zostaną naliczone od tysiączłotowej transakcji, a nie od pozostałej do spłaty złotówki. W większości banków jako moment, od którego rozpocznie się naliczanie odsetek uznana zostanie data transakcji. W niektórych instytucjach (np. Eurobank) odsetki naliczane będą od początku kolejnego okresu rozliczeniowego.
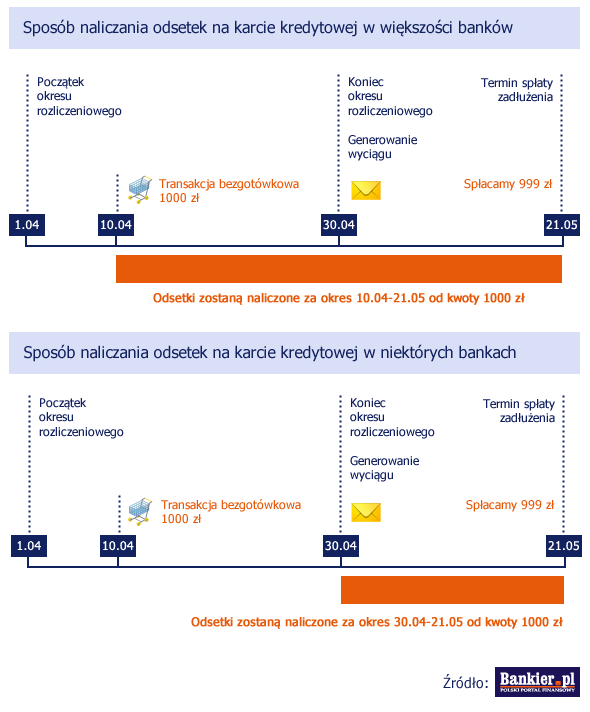
Na wyciągu, oprócz wymaganego terminu spłaty i kwoty zadłużenia, odnajdziemy tzw. kwotę minimalną spłaty. Z reguły jest to od 3 do 5% wykorzystanego limitu. Tę sumę należy spłacić bezwzględnie, inaczej narażamy się na kłopoty. Spłacając co miesiąc tylko kwotę minimalną, wykorzystujemy kartę w najgorszy możliwy sposób. Biorąc pod uwagę koszty kartowego kredytu, lepiej będzie postarać się o tańszy kredyt gotówkowy i spłacić limit, pozbywając się karty. Inaczej nasza relacja z kredytówką może okazać się wieloletnim, przymusowym związkiem.

3. Karta może zastąpić kredyt ratalny

Wiele banków oferujących karty kredytowe rozszerza ich funkcjonalność o możliwość zaciągnięcia kredytu ratalnego w karcie. Idea tej usługi jest prosta:

  • Jedną lub kilka (zsumowanych) transakcji opłaconych kartą można „oddzielić” od limitu kredytowego i spłacać w ratach.
  • Transakcje wybrane do ratalnej spłaty muszą spełnić wstępne wymagania – najczęściej przekroczyć ustaloną przez bank minimalną wartość i wyczerpywać tylko część przyznanego limitu kredytowego.
  • Oprocentowanie kredytu ratalnego jest niższe niż limitu kredytowego na karcie.
  • Decyzję o sfinansowaniu zakupu na raty można podjąć już po transakcji, najpóźniej na kilka dni przed terminem spłaty karty.

Niestety, kredyt ratalny w karcie nie zawsze będzie bardziej korzystny niż raty oferowane np. przez sprzedawcę. Warto sprawdzić jego warunki zanim zdecydujemy się na przekraczający nasze bieżące finansowe możliwości zakup.

4. Karty należy używać często… albo w ogóle

Spłacając zawsze całość zadłużenia pozbywamy się jednego z kosztów związanych z kredytówkami – odsetek. Pozostaje jednak opłata roczna, pobierana niezależnie od wykorzystywanego (lub nie) kredytu.

W pierwszym roku korzystania z karty opłaty tej najczęściej nie dostrzeżemy. Banki rezygnują z niej w przypadku nowych klientów, słusznie wierząc, że lepiej klienta przyzwyczaić do korzystania z plastiku niż obciążać prowizjami. W kolejnych okresach przed pobraniem rocznej opłaty ochronić nas może tylko odpowiednie minimum obrotów na karcie. Warunki zwolnienia z corocznej daniny będą bardzo zróżnicowane i uzależnione od banku-wydawcy oraz typu karty. Jeśli kredytówki używamy tylko okazjonalnie, to warto poważnie zastanowić się nad rezygnacją z karty. Chyba, że gotowi jesteśmy co roku płacić tylko za przywilej noszenia kawałka plastiku w portfelu.

Poza rezygnacją z opłaty rocznej, banki zachęcają nas do aktywnego płacenia kartami poprzez różnego typu programy lojalnościowe, rabatowe i zwroty części wydatków dokonanych plastikiem (tzw. money back). Jeśli wybierzemy kartę odpowiednią do naszych potrzeb i zakupowych zwyczajów, to może okazać się, że kredytówka nie tylko nic nas nie kosztuje, ale jeszcze zarabia na drobne przyjemności. Za to oczywiście też ktoś w ostatecznym rachunku zapłaci – tym razem sklepy, które przyjmują kartowe płatności.

5. Zadłużenie kontrolujmy na bieżąco

Karta bez internetowego podglądu transakcji, to narzędzie niewygodne i czasami niebezpieczne. Ludzka pamięć bywa zawodna, a za przekroczenie przyznanego limitu kredytowego przyjdzie nam słono zapłacić. Dlatego warto na bieżąco śledzić historię transakcji i kwotę pozostałą do wykorzystania w trwającym okresie rozliczeniowym. Podgląd blokad na karcie pozwala także szybko wyłapać podejrzane transakcje, jeśli nasz plastik trafił w niepowołane ręce i został niecnie wykorzystany np. do płatności w internecie.

Dostęp przez internet ma także inne zalety – pozwala łatwo spłacić zadłużenie (czasem jednym kliknięciem), zastrzec kartę lub zmienić limity karty (np. dla transakcji internetowych). Jeśli posiadamy kartę w banku, który prowadzi nasz ROR, często możliwe także będzie zautomatyzowanie procesu spłaty zadłużenia. W dniu terminu płatności, karta będzie spłacana ze środków znajdujących się na koncie osobistym.

Michał Kisiel
Analityk Bankier.pl
[email protected]

Źródło: Bankier.pl

analizy bankier.pl karty kredytowe michał kisiel 2011-04-05
Redakcja PRNews.pl
Tagi: analizy bankier.pl karty kredytowe michał kisiel

Sprawdź także:

a 0 Ile zarabia Meta na oszukiwaniu Polek i Polaków? Raport Fundacji Instrat
16.09.2026 (19:54)

Ile zarabia Meta na oszukiwaniu Polek i Polaków? Raport Fundacji Instrat

Meta mogła w ciągu roku zarobić w Polsce ok. 760 mln zł na emisji oszukańczych reklam, co stanowi ponad jedną …

a 0 Generali partnerem Pucharu Davisa. Wieloletnia globalna umowa z World Tennis
16.09.2026 (19:48)

Generali partnerem Pucharu Davisa. Wieloletnia globalna umowa z World Tennis

World Tennis oraz Generali podpisały wieloletnią globalną umowę współpracy, na mocy której Generali zostało …

a 0 UniCredit wprowadza kredyty z gwarancją InvestEU dla małych i średnich firm
16.09.2026 (19:45)

UniCredit wprowadza kredyty z gwarancją InvestEU dla małych i średnich firm

UniCredit wprowadza do oferty kredyty dla MŚP zabezpieczone gwarancjami w ramach programu InvestEU. Kredyty są …

a 0 Raport Mastercard o agentach AI w zakupach. Polscy nastolatkowie w czołówce Europy
16.09.2026 (19:39)

Raport Mastercard o agentach AI w zakupach. Polscy nastolatkowie w czołówce Europy

Do 2030 r. około 300 mln konsumentów na świecie może regularnie korzystać z agentów AI podczas zakupów — od …

a 0 Kredyt hipoteczny po rozstaniu. Dodatkowe formalności obok orzeczenia sądu
16.09.2026 (14:50)

Kredyt hipoteczny po rozstaniu. Dodatkowe formalności obok orzeczenia sądu

Nawet gdy sąd przy podziale majątku orzeknie, że nieruchomość przypada jednej z osób, obie strony umowy kredytowej …

a 0 4 na 10 intensywnych użytkowników BNPL opóźnia inne płatności. Raport BGR Quantic
16.09.2026 (13:49)

4 na 10 intensywnych użytkowników BNPL opóźnia inne płatności. Raport BGR Quantic

39,8 proc. intensywnych użytkowników BNPL opóźniło płatność innych rachunków, aby spłacić ratę „kup teraz, zapłać …

PRNews.pl

Zobacz również

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Aplikacja mobilna coraz wyraźniej wypiera tradycyjną bankowość…

Revolut przekazał dane klientów oszustom. Wśród poszkodowanych mogą być Polacy

Revolut przekazał dane klientów oszustom. Wśród poszkodowanych mogą być Polacy

Oszustom podszywającym się pod włoskie służby udało…

Raport: Liczba użytkowników bankowości elektronicznej – II kwartał 2026 r.

Raport: Liczba użytkowników bankowości elektronicznej – II kwartał 2026 r.

Ponad 45,4 mln klientów banków ma dostęp…

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

W centralach banków przybyło w rok 3,1…

Raport: Liczba obcokrajowców wśród klientów banków – II kwartał 2026 r.

Raport: Liczba obcokrajowców wśród klientów banków – II kwartał 2026 r.

Po kilku latach bardzo szybkiego wzrostu liczba…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

PykPyk:

Zamiast zajmować się pierdołami niech dopracują swoją beznadziejną aplikację bankową bo ma podstawowe …

wt., 7 lip 2026 (16:36) • UniCredit uruchamia pierwszą w Polsce bankową grę fabularną “Kosmiczna Fortuna”

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców




