
Poznaliśmy wyniki „stress testu” – jak je rozumieć? Czy jest się czym emocjonować, skoro inwestorzy na całym świecie od ponad dwóch miesięcy nieustannie dokupują akcje, a indeksy pną się w górę? Jakie znaczenie ma ta analiza dla klientów polskich banków?
W czwartek 7 maja po zakończeniu sesji na Wall Street inwestorzy poznali w końcu wyniki analizy, która powinna choć w części rozproszyć gęstą mgłę unoszącą się nad sektorem finansowym. W końcu, ponieważ termin publikacji rezultatów „stress testu” przełożono w ostatniej chwili o trzy dni. Okazało się, że 10 z 19 największych banków w USA w razie pogorszenia się sytuacji gospodarczej za oceanem nie zdołałoby się utrzymać na rynku bez pozyskania dodatkowego kapitału. Łącznie potrzebować będą ok. 75 mld USD.
Jak rozumieć te wyniki i czy w ogóle jest się czym emocjonować, skoro inwestorzy na całym świecie od ponad dwóch miesięcy nieustannie dokupują akcje, a indeksy pną się w górę? Skąd monitorowane instytucje wezmą tyle pieniędzy? Czy dokapitalizowanie rozwiąże problem raz na zawsze i czy banki – niczym syn marnotrawny – będą powracać do amerykańskiego rządu z prośbami „o ostatnią szansę”? Wreszcie jakie znaczenie ma ta sytuacja dla klientów polskich banków?
Odpowiedzi na te pytania nie są oczywiste: ok. 60 proc. uczestników ankiety przeprowadzanej przez duży amerykański portal twierdzi, że nie rozumie skąd to całe zamieszanie wokół „stress testu”. Wśród polskich czytelników odsetek ten byłby zapewne jeszcze wyższy, dlatego też postaramy się połączyć kilka kropek w logiczną całość i nakreślić szerszą perspektywę bez zagłębiania się w szczegóły rachunkowości, inżynierii finansowej i innych nauk, które w ostatnich miesiącach coraz bardziej zaczynają przypominać szarlatańskie praktyki czy grę w „zgaduj-zgadulę”.
Przedstawiciele polskiej Komisji Nadzoru Finansowego kilka dni temu potwierdzali, że banki działające na naszym rynku nie mają problemów ze złymi kredytami i utrzymują uważnie monitorowany współczynnik wypłacalności powyżej wymaganych 8 proc. Trzeba jednak zauważyć, że to właśnie konieczność posiadania w każdym momencie odpowiedniej poduszki bezpieczeństwa sprawia, że banki niechętnie udzielają kredytów. W normalnych warunkach, aby poprawić współczynnik wypłacalności, wystarczyłoby przeprowadzić emisję akcji na giełdzie, lecz obecnie chętnych do nabycie papierów jest jak na lekarstwo. Dzięki powiązaniom z zagranicznymi grupami kapitałowymi część banków może w podbramkowej sytuacji liczyć na zastrzyk kapitału od spółki matki. Podobnie jak instytucje, za którymi stoi państwo. Zanim jednak stanie się to koniecznością, banki dokręcają śrubę od drugiej strony. Nikt nie wie, jak długo będziemy zmagać się ze stagnacją na rynku nieruchomości czy rosnącym bezrobociem, więc priorytetem staje się dbałość o ściągalność udzielonych już pożyczek, a luksus kontynuowania akcji kredytowej na normalnych warunkach spotyka tylko instytucje o najlepszej kondycji finansowej.
Oddzielić przegranych grubą kreską
Z rezultatów „stress testu” wynika, że w najtrudniejszym położeniu jest dysponujący największymi aktywami Bank of America, który będzie musiał pozyskać 34 mld USD. Powodów do zadowolenia nie mają również GMAC, udzielający pożyczek samochodowych i hipotecznych, oraz Wells Fargo, którego akcjonariusz Warren Buffett twierdził na kilka dni przed ujawnieniem wyników badania, że bank jest wystarczająco skapitalizowany. Sam fakt, że „stress test” wskazał, że Wells Fargo wymaga zwiększenia kapitału własnego o 13,7 mld USD, nie oznacza, że inwestycyjny guru się myli, ponieważ przeprowadzana analiza była czymś więcej niż porównaniem bieżącej wypłacalności największych banków.
Póki co każdy z 19 holdingów bankowych spełnia formalne wymogi, lecz amerykański regulator – aby uspokoić rynki finansowe – postanowił przeprowadzić manewr wyprzedzający i dokonał symulacji w skrajnych warunkach. Wyznaczono więc dwa scenariusze na najbliższe dwa lata, opisując potencjalny stan gospodarki za pomocą stopy bezrobocia, przeciętnego spadku cen nieruchomości oraz dynamiki PKB. Podstawowe pytanie, jakie zadano bankom, to czy po poniesieniu olbrzymich strat wynikających z załamania rynku nieruchomości, wystarczy im pieniędzy, jeśli najbliższe kwartały nie przyniosą ożywienia koniunktury?
W uproszczeniu odpowiedź wymagała przeprowadzenia następujących obliczeń: bierzemy aktualny stan aktywów banku, odejmujemy wartość wszystkich udzielonych kredytów, których nie uda się odzyskać, oraz inwestycji, które przyniosą straty (określane potocznie jako „toksyczne aktywa”). Do uzyskanego wyniku należy dodać zyski, które bank spodziewa się wypracować w ciągu najbliższych sześciu miesięcy. Jeśli w ten sposób otrzymamy dodatnią liczbę, test zostaje zaliczony z pozytywną oceną. Ujemny rezultat oznacza zaś, że konieczne będzie dokapitalizowanie banku.
Po co to komu?
Jak nie trudno dostrzec, taka procedura wymaga niezwykle subiektywnej oceny wielu zmiennych jednocześnie. W tym miejscu można by kolejne kilka akapitów poświęcić na wyliczanie przykładów potwierdzających, że w obecnych warunkach nie ma eksperta, który by się rażąco nie mylił albo nie musiałby co kilka miesięcy „prostować prognoz”. Swoją drogą, gdyby dyrektorzy finansowi banków do tej pory umiejętnie szacowali ryzyko, można by zdać się na ich doświadczenie i ekspertyzy, lecz właśnie czy to nie aby przyjmowanie zbyt optymistycznych scenariuszy nie wywołało lawiny na rynkach finansowych? Co więcej, w roli belfra występuje ten sam nadzór, który zlekceważył problemy na początku 2007 r., gdy już oczywiste było, że rynek subprime chyli się ku upadkowi. Gdyby wówczas nie chowano głowy w piasek i nie bagatelizowano problemów, udałoby się przynajmniej ograniczyć skalę kryzysu finansowego.
Kolejny zarzut kierowany pod adresem amerykańskiej instytucji nadzorującej sektor finansowy dotyczy przyjętych założeń. Trzeba przyznać, że urzędnicy nie mieli prostego zadania, bo z jednej strony trzeba było ustawić poprzeczkę na odpowiednio wysokim poziomie, aby najsłabsi nie zdali testu, z drugiej strony ukrytym w tle celem było pokazanie podatnikom i inwestorom, że choć najgorsze jeszcze nie minęło, większość banków poradzi sobie o własnych siłach. Chyba górę wzięła jednak chęć przepchnięcia z dobrą oceną jak największej liczby analizowanych spółek, ponieważ „skrajnie pesymistyczny” scenariusz okazał się łagodniejszy niż rzeczywistość. Przykładowo, bezrobocie wyniosło w I kwartale 2009 r. 8,1 proc., a według bardziej rygorystycznego wariantu byłoby to 7,9 proc. Przy obecnym tempie zwolnień w USA bezrobocie na poziomie 10,3 proc. osiągnięte zostałoby jeszcze w tym roku, a nie jak szacują urzędnicy na koniec 2010 r.
Po trzecie analizowana grupa niekoniecznie oddaje kształt całego amerykańskiego rynku, na którym działa ok. 8 tys. banków o zasięgu lokalnym. Ben Bernanke i Timothy Geithner powtarzają uparcie, że nie dopuszczą do upadku żadnej z badanych instytucji. W ten sposób faworyzuje się banki, które rozrosły się do kolosalnych rozmiarów i straciły kontrolę nad prowadzonymi interesami. Inne będą źródła problemu w przypadku portfela kredytowego Morgan Stanley, który obraca głównie skomplikowanymi instrumentami finansowymi, a inne w przypadku GMAC, odczuwającego przede wszystkim załamanie na rynku motoryzacyjnym. Jednak obie instytucje w najgorszym wypadku mogą wyemitować akcje, które trafią w ręce podatników. Takiego komfortu nie mają lokalne banki, które prowadziły od wielu lat konserwatywną politykę kredytową, a teraz solidarnie płacą za błędy gigantów. Tylko w tym roku w USA zbankrutowały już 33 banki.
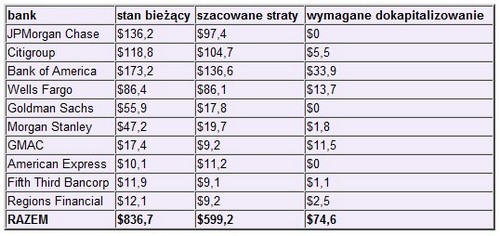
Szacunki wybranych banków na wypadek skrajnie negatywnego scenariusza (w mld USD)
Wnioski
Przede wszystkim „stress test” należy oceniać ze sporym dystansem – w praktyce jest to bowiem jeden z wielu szacunków strat, jakie poniosą w najbliższych kwartałach duże banki. Wspomniane 19 największych instytucji w negatywnym scenariuszu ocenia, że straty wyniosą 600 mld USD. Percepcja tej cyfry może się jednak zmienić, jeśli obok postawimy prognozę Międzynarodowego Funduszu Walutowego, który podwoił oczekiwania sprzed sześciu miesięcy i spodziewa się, że amerykańskie banki (nie tylko wybrane 19 instytucji) czekają straty w wysokości 2,7 biliona dolarów. O prawie bilion dalej idzie z kolei Nouriel Roubini, ekonomista uchodzący za skrajnego pesymistę, który jednak jako jeden z nielicznych przewidział katastrofę „nowoczesnych finansów”.
Może dajmy sobie więc spokój ze zwrotami „lepsze/gorsze od oczekiwań”, bo wartość poznawcza owych oczekiwań została mocno zdewaluowana. Cały ten „stress test” przypomina próbną maturę, na której pytania nie mają nic wspólnego ani z egzaminem ani z dojrzałością. Ci, którzy oblali, znali stan swojej wiedzy i liczyli, że łut szczęścia może ich ocalić, a po porażce może czują tylko odrobinę większą presję. Stres pozostaje ten sam, a to myślenia i planowania bynajmniej nie ułatwia.
Po drugie sam test nie dotyka w ogóle źródła problemów. Olbrzymi rynek kredytowych instrumentów pochodnych jeszcze przynajmniej przez kilkanaście miesięcy będzie przechodził przez żmudny proces likwidowania nadmiernej dźwigni finansowej. Ceny nieruchomości nie przestają spadać, a ponad połowa transakcji jest wynikiem przejmowania przez banki domów od kredytobiorców, którzy nie regulowali zobowiązań. 22 procent wszystkich właścicieli domów na skutek spadku cen ma obecnie do spłacenia większą kwotę kredytu niż wynosi rynkowa wartość ich posiadłości. W Kalifornii, najludniejszym stanie USA, co trzeci kredytobiorca jest w takiej sytuacji.
Fakt, że rynki akcji ignorują złe wiadomości i koncentrują się na przykład na informacjach o tym, że w gospodarce ubyło w ciągu miesiąca nie 700 tys. miejsc pracy jak do tej pory, a „jedynie” 400 tys., nie oznacza, że recesja dobiega końca. Świat – a zwłaszcza ten jego wycinek, który każdego dnia opisywany jest setkami newsów i lawiną danych – dawno przestał być czarno-biały. Media dostosowują się do potrzeb rynku i zmęczonym wszechobecnym pesymizmem odbiorcom serwują często taką wersję rzeczywistości, jaka jest w danym momencie wygodniejsza. Dla inwestorów ważniejsze od tego, że kilka banków musi szybko znaleźć kilkadziesiąt miliardów, powinien być fakt, że o te pieniądze konkurują obecnie z nimi rządy wszystkich największych gospodarek świata, międzynarodowe korporacje, a nawet gminy i samorządy lokalne. Chyba każdy ma obecnie więcej potrzeb niż możliwości.
Łukasz Wróbel, analityk Open Finance
Źródło: Open Finance




 Wojciech Boczoń
