
PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościNieruchomościCo miesiąc 270 zł w kieszeni dzięki zamianie „starego” kredytu na nowy

Co miesiąc 270 zł w kieszeni dzięki zamianie „starego” kredytu na nowy

Nieruchomości 26.08.2011 (12:47)
Kredyty

Systematyczny spadek marż kredytowych, z jakim mamy do czynienia w ostatnich dwóch latach, powoduje, że opłacalna stała się zamiana niektórych kredytów mieszkaniowych zaciągniętych po 2008 roku. Biorąc nowy kredyt na spłatę starego można obniżyć ratę średnio o 272 zł – wynika z szacunków Home Broker.

Średnie marże dla nowych kredytów w złotych są dziś co prawda wyższe niż w dołku przypadającym na przełom 2007 i 2008 r., ale koszt kredytu wyraźnie spadł w stosunku do ostatniego kryzysu. Obliczenia oparte na danych NBP o parametrach spłacanych obecnie kredytów wskazują, że w najgorszej sytuacji są osoby, które zadłużyły się między styczniem 2009 r. a sierpniem 2010 r. W tamtym okresie banki bardzo zaostrzyły warunki kredytowania. Dotyczyło to nie tylko marż, ale też wymaganego wkładu własnego czy minimalnego dochodu. W szczytowym momencie średni poziom marży przekroczył 3% (sierpień i wrzesień 2009 r.).
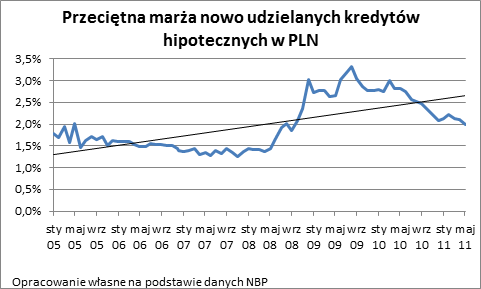
Statystki NBP dotyczące oprocentowania nowo udzielonych kredytów kończą się na czerwcu br. i wskazują, że przeciętny poziom marż wynosił wówczas 2%. To średnia dla całego rynku. Według danych Home Broker dla konkretnych założeń (kredyt na 300 tys. zł, 30 lat spłaty, LTV 75%; kredytobiorca ma w tym samym banku rachunek ROR i kartę kredytową) przeciętna marża wynosiła w czerwcu 1,29%, w lipcu minimalnie spadła (1,2%), a w sierpniu wróciła do poziomu 1,29%. Przeciętne oprocentowanie nowych kredytów wynosi z kolei 5,95%.

Spadek marż po kryzysie

Uwzględniając te warunki sprawdziliśmy, jakie korzyści mogłaby przynieść zamiana (refinansowanie) kredytu zaciągnięto po 2008 roku na nowy. W pierwszym kroku oszacowaliśmy wysokość miesięcznej raty kredytu zaciągniętego w poszczególnych miesiącach w okresie od stycznia 2009 roku do sierpnia 2010. Według danych Home Broker, od sierpnia 2010 roku marże dla zadanego przykładu zeszły poniżej 2% i systematycznie kierują się w stronę 1%.

Bardzo ważne są przyjęte przez nas założenia, bo z nich wynikają późniejsze wnioski:

  • w każdym przypadku licząc ratę „starego” kredytu przyjęliśmy, że jest on oprocentowany na poziomie średnia marża (oszacowana na podstawie danych NBP) plus obecny WIBOR 3-miesięczny (4,73%)
  • dla uproszczenia przyjęliśmy, że w każdym przypadku kredytobiorca ma jeszcze do spłaty dokładnie 300 tys. zł i 360 rat

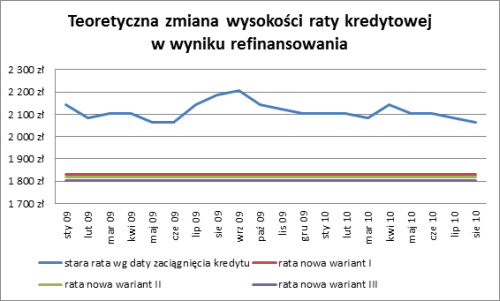
Przeciętna rata dla kredytów zaciągniętych w okresie od stycznia 2009 r. do czerwca 2010 r. wynosi dla przyjętych założeń 2104. Maksymalny poziom w badanym okresie to 2208 zł (kredyt zaciągnięty w we wrześniu 2009 r.).

Trzy warianty refinansowania

W kolejnym kroku oszacowaliśmy ratę nowego kredytu, zaciągniętego na obecnie oferowanych warunkach. Tu również niezwykle istotne są przyjęte przez nas założenia. Założyliśmy, że kredyt refinansowany jest na warunkach oferowanych nowym kredytobiorcom. W rzeczywistości w niektórych bankach parametry dla refinansowania mogą być nieco lepsze. Opracowaliśmy trzy warianty refinansowania:
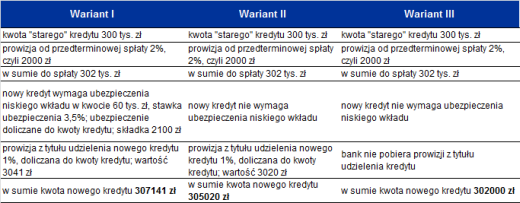


Kolejne założenia:

  • oprocentowanie nowych kredytów 5,95%, marża 1,29%
  • do czasu dokonania wpisu hipoteki na rzecz nowego banku marża wyższa o 1 pkt. proc. (ubezpieczenie pomostowe)

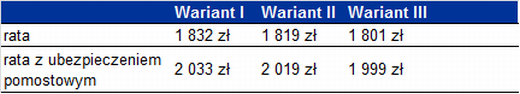
A tak wygląda kalkulacja wysokości raty nowego kredytu dla każdego z przyjętych przez nas wariantów:
 
   
Dodatkowy koszt przez kilka miesięcy

Ubezpieczenie pomostowe podnosi ratę o ok. 200 zł. Ten dodatkowy koszt kredytobiorca ponosi przez kilka miesięcy. W przypadku dużego miasta, w skrajnym przypadku można przyjąć, że przez pół roku. Z analizy wynika jednak, że nawet podwyższona rata w tym okresie powinna być mniejsza od obecnie płaconej raty. Rata z ubezpieczeniem pomostowym w najbardziej rygorystycznym wariancie I wynosi 2033 zł. Tymczasem najniższy poziom raty „starego” kredytu to 2063 zł (kredyt z sierpnia 2010).

Przeciętna korzyść z refinansowania kredytu w badanym okresie to obniżenie miesięcznej raty o 272 zł. Taka jest różnica między średnią wysokością raty „starego” kredytu, a średnią ratą nowego kredytu w najbardziej rygorystycznym wariancie I. Maksymalna korzyść w tym wariancie to aż 379 zł. Taka jest różnica między ratą „starego” kredytu zaciągniętego we wrześniu 2009 r. a ratą kredytu po refinansowaniu.
Analizując opłacalność refinansowania spłacanego kredytu należy jeszcze uwzględnić  dodatkowy wydatek w kwocie 319zł (wykreślenie „starej” hipoteki 100 zł, wpis nowej 200 zł, podatek 19 zł).

Należy jednak pamiętać, że obliczenia te mają charakter szacunkowy i są konsekwencją przyjętych założeń. Analiza konkretnego przypadku „starego” kredytu i konkretnej oferty refinansowania może doprowadzić do innych wniosków. Poza tym, duża różnica między ratą „starego” i nowego kredytu jest też wynikiem danych przyjętych do obliczeń. Marże oszacowane na podstawie danych NBP są wyższe od średnich marż w archiwum Home Broker. Różnica może wynikać z przyjętych przez nas założeń dotyczących cross-sellu oraz wysokości LTV.

Źródło: Home Broker

kredyty mieszkaniowe nieruchomości refinansowanie 2011-08-26
Redakcja PRNews.pl
Tagi: kredyty mieszkaniowe nieruchomości refinansowanie

Sprawdź także:

a 0 Ile zarabia Meta na oszukiwaniu Polek i Polaków? Raport Fundacji Instrat
16.09.2026 (19:54)

Ile zarabia Meta na oszukiwaniu Polek i Polaków? Raport Fundacji Instrat

Meta mogła w ciągu roku zarobić w Polsce ok. 760 mln zł na emisji oszukańczych reklam, co stanowi ponad jedną …

a 0 Generali partnerem Pucharu Davisa. Wieloletnia globalna umowa z World Tennis
16.09.2026 (19:48)

Generali partnerem Pucharu Davisa. Wieloletnia globalna umowa z World Tennis

World Tennis oraz Generali podpisały wieloletnią globalną umowę współpracy, na mocy której Generali zostało …

a 0 UniCredit wprowadza kredyty z gwarancją InvestEU dla małych i średnich firm
16.09.2026 (19:45)

UniCredit wprowadza kredyty z gwarancją InvestEU dla małych i średnich firm

UniCredit wprowadza do oferty kredyty dla MŚP zabezpieczone gwarancjami w ramach programu InvestEU. Kredyty są …

a 0 Raport Mastercard o agentach AI w zakupach. Polscy nastolatkowie w czołówce Europy
16.09.2026 (19:39)

Raport Mastercard o agentach AI w zakupach. Polscy nastolatkowie w czołówce Europy

Do 2030 r. około 300 mln konsumentów na świecie może regularnie korzystać z agentów AI podczas zakupów — od …

a 0 Kredyt hipoteczny po rozstaniu. Dodatkowe formalności obok orzeczenia sądu
16.09.2026 (14:50)

Kredyt hipoteczny po rozstaniu. Dodatkowe formalności obok orzeczenia sądu

Nawet gdy sąd przy podziale majątku orzeknie, że nieruchomość przypada jednej z osób, obie strony umowy kredytowej …

a 0 4 na 10 intensywnych użytkowników BNPL opóźnia inne płatności. Raport BGR Quantic
16.09.2026 (13:49)

4 na 10 intensywnych użytkowników BNPL opóźnia inne płatności. Raport BGR Quantic

39,8 proc. intensywnych użytkowników BNPL opóźniło płatność innych rachunków, aby spłacić ratę „kup teraz, zapłać …

PRNews.pl

Zobacz również

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Aplikacja mobilna coraz wyraźniej wypiera tradycyjną bankowość…

Revolut przekazał dane klientów oszustom. Wśród poszkodowanych mogą być Polacy

Revolut przekazał dane klientów oszustom. Wśród poszkodowanych mogą być Polacy

Oszustom podszywającym się pod włoskie służby udało…

Raport: Liczba użytkowników bankowości elektronicznej – II kwartał 2026 r.

Raport: Liczba użytkowników bankowości elektronicznej – II kwartał 2026 r.

Ponad 45,4 mln klientów banków ma dostęp…

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

W centralach banków przybyło w rok 3,1…

Raport: Liczba obcokrajowców wśród klientów banków – II kwartał 2026 r.

Raport: Liczba obcokrajowców wśród klientów banków – II kwartał 2026 r.

Po kilku latach bardzo szybkiego wzrostu liczba…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

PykPyk:

Zamiast zajmować się pierdołami niech dopracują swoją beznadziejną aplikację bankową bo ma podstawowe …

wt., 7 lip 2026 (16:36) • UniCredit uruchamia pierwszą w Polsce bankową grę fabularną “Kosmiczna Fortuna”

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców




