PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościPoradnikiKredytowe ABC, czyli hipoteka krok po kroku

Kredytowe ABC, czyli hipoteka krok po kroku

Poradniki 22.05.2012 (07:54)
Kredyty

Kredyt mieszkaniowy to często zobowiązanie na prawie całe dorosłe życie. Warto więc dołożyć wszelkich starań, by jego zaciągnięcie przebiegło możliwie bezboleśnie.

Proces zakupu mieszkania najlepiej zacząć od wstępnego zbadania zdolności kredytowej i oszacowania stanu budżetu domowego. Wypadkowa tych informacji powinna pokazać, na jaki kredyt klient może sobie pozwolić i w którym banku najlepiej go szukać. Z takimi informacjami można wybrać się na poszukiwania mieszkania, a po jego zakończeniu zacząć kompletować niezbędne dokumenty. Ich lista będzie różna w zależności od banku oraz sytuacji kredytobiorcy (np. przedsiębiorca potrzebuje zaświadczenia o niezaleganiu składek w US i ZUS, a pracownik etatowy kopię umowy o pracę i zaświadczenie o dochodach wypełnione na druku danego banku). Dodatkowo trzeba przedstawić dokumentację nieruchomości. Jednocześnie należy ponownie sprawdzić zdolność kredytową i ofertę banków, gdyż sytuacja na rynku jest dynamiczna i lepiej upewnić się, że nie będzie problemów z kredytem.

Z rynku od jakiegoś czasu znikają promesy, czyli orzeczenia banku o zdolności kredytowej klienta, który nie wybrał jeszcze nieruchomości. Promesa jest dokumentem poświadczającym, że klient może otrzymać kredyt, ale nie koniecznie go otrzyma. Jej zaletą jest zwiększenie wiarygodności kupującego w oczach sprzedającego. Promesa jest zwykle ważna od 30 do 60 dni.

Kolejnym etapem jest podpisanie umowy przedwstępnej ze sprzedającym. Mimo kosztów, warto zrobić to w formie aktu notarialnego, szczególnie w przypadku atrakcyjnej nieruchomości. Akt notarialny jest mocnym zobowiązaniem prawnym, w razie wycofania się sprzedającego, można z powodzeniem dochodzić praw w sądzie. Ale umowa jednakowo wiąże obie strony, więc i kupujący nie może się tak łatwo wycofać.

Na tym etapie kupujący przekazuje sprzedającemu zadatek lub zaliczkę. A to nie to samo. Oba pojęcia dotyczą zabezpieczenia interesów stron transakcji. Różnica pomiędzy zadatkiem a zaliczką polega na tym, że w razie niewywiązania się z umowy przez jedną ze stron, zaliczka wraca do kupującego, a zadatek przepada lub zostaje zwrócony w dwukrotnej wysokości (zależnie od tego z czyjej winy nie doszło do podpisania umowy). Zadatek i zaliczka są płacone z własnych środków przez kupującego, ale w większości banków można taki wydatek zrefinansować, trzeba jednak o tym pomyśleć od razu i zawrzeć odpowiedni zapis w umowie.

Z teczką dokumentów i wybraną nieruchomością kupujący ponownie kieruje kroki do banku, by złożyć wniosek kredytowy. Wybierając kredyt w danej instytucji warto uwzględnić koszty około kredytowe (opłaty notarialne i sądowe, ubezpieczenie kredytu, prowizja za udzielenie kredytu itd.) oraz orientacyjny czas trwania procedur. Zdarza się bowiem, że bank z dobrą ofertą nie jest w stanie przetworzyć spływających do niego wniosków i tworzą się zatory. Ta informacja ma znaczenie przy ustalaniu daty podpisania umowy kupna-sprzedaży ze sprzedającym (informację o ostatecznym terminie podpisania umowy zamieszcza się w umowie przedwstępnej). Zwykle od momentu złożenia wniosku kredytowego do wypłaty kredytu upływa od trzech do sześciu tygodni, ale ze względu na możliwe opóźnienia lepiej ustalić sobie tydzień lub dwa buforu. W niektórych bankach możliwe jest przyspieszenie i kredyt może zostać wypłacony już po tygodniu lub dwóch.

W tym czasie bank weryfikuje dokumenty dostarczone przez kredytobiorcę oraz sprawdza nieruchomość, która ma być zabezpieczeniem kredytu. Nie ma co ukrywać przed bankiem posiadanych zobowiązań kredytowych, bo praktycznie wszystkie banki korzystają obecnie z Biura Informacji Kredytowej, skąd zdobywają informacje na temat historii kredytowej danej osoby. Przy okazji należy zdementować obiegową opinię: złożenie wniosku o kredyt hipoteczny do kilku banków nie obniża oceny (tzw. scoringu) BIK. Przez analityków Biura jest to traktowane jako poszukiwanie najlepszej oferty, a nie nadmierna aktywność kredytowa.

Nierzadko zdarza się, że bank wymaga uzupełnienia dokumentów, trzeba też pamiętać, że np. oświadczenie o zatrudnieniu często jest dla banku ważne tylko przez 30 dni. Niewykluczone zatem, że w okresie oczekiwania na decyzję kredytową klient będzie musiał ponownie odwiedzić oddział banku i donieść brakujące druki. Ogromne znaczenie dla szybkości procesowania wniosku ma jego kompletność, dlatego warto już od początku procedury starannie zbierać dokumenty.

W decyzji kredytowej bank zawrze informacje o parametrach pożyczki i warunkach jej udzielenia. Wszystko to znajdzie się potem w umowie kredytowej. Z umową w dłoni można podpisywać akt notarialny, w którym zadeklarowany zostanie termin wpłaty środków na rachunek sprzedającego. W zależności od banku trwa to od jednego do kilku dni roboczych.

Przy zakupie mieszkania na rynku pierwotnym proces wygląda nieco inaczej. Tzw. ustawa deweloperska wprowadziła obowiązek podpisywania umów deweloperskich w formie aktu notarialnego, więc tutaj wyboru już nie ma. Nieco inaczej będzie też wyglądać zestaw dokumentów wymagany przez bank, przede wszystkim jednak, warto zwrócić uwagę na to, czy wybrana inwestycja w ogóle zostanie przez daną instytucję skredytowana. Szczególnie jeśli nieruchomość nie jest jeszcze ukończona, bank może odmówić udzielenia kredytu.

Na podpisaniu umowy kupna-sprzedaży i otrzymaniu kluczy do mieszkania proces zakupu się nie kończy. Po otrzymaniu odpisu z księgi wieczystej z wpisaną na rzecz banku hipoteką, należy ów odpis do banku dostarczyć. W przypadku remontu lub budowy czy wykończenia domu, bank będzie jeszcze wymagał udokumentowania wydatków, warto więc zbierać faktury, czasami trzeba także przedstawić dokumentację fotograficzną. A potem już tylko spłata rat i ewentualnych składek ubezpieczeniowych.

Źródło: Open Finance
kredyty mieszkaniowe 2012-05-22
Redakcja PRNews.pl
Tagi: kredyty mieszkaniowe

Sprawdź także:

a 0 PKO Bank Polski zawarł ponad 71 tys. ugód w sprawie kredytów walutowych
21.11.2026 (08:46)

PKO Bank Polski zawarł ponad 71 tys. ugód w sprawie kredytów walutowych

Do 30 września 2026 r. klienci PKO Banku Polskiego zawarli ponad 71 tys. ugód dotyczących kredytów we frankach …

a 0 67 proc. Polaków obawia się, że oszuści wykorzystają dane z wycieków – badanie VeloBanku
20.11.2026 (12:10)

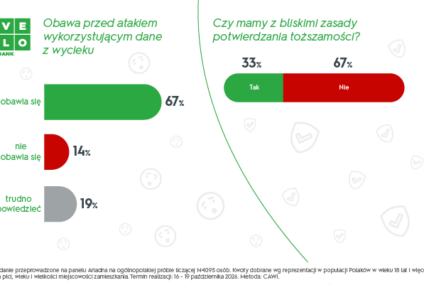
67 proc. Polaków obawia się, że oszuści wykorzystają dane z wycieków – badanie VeloBanku

Dwie trzecie ankietowanych obawia się, że oszuści wykorzystają dane z wycieków do przygotowania ataku wymierzonego …

a 0 VeloBank ponownie wybrał Initiative do obsługi mediowej
20.11.2026 (12:03)

VeloBank ponownie wybrał Initiative do obsługi mediowej

VeloBank rozstrzygnął przetarg na kompleksową obsługę mediową w kanałach offline i online. Spośród czterech domów …

a 0 ZPF o wyroku TSUE w sprawie wcześniejszej spłaty kredytu konsumenckiego
20.11.2026 (12:00)

ZPF o wyroku TSUE w sprawie wcześniejszej spłaty kredytu konsumenckiego

Przy rozliczaniu wcześniejszej spłaty kredytu konsumenckiego znaczenie ma to, czy dany koszt zależy od okresu …

a 0 UniCredit udostępni akcje Anthropic od pierwszego dnia notowań
19.11.2026 (21:34)

UniCredit udostępni akcje Anthropic od pierwszego dnia notowań

Klienci UniCredit będą mogli kupować akcje Anthropic, twórcy modeli sztucznej inteligencji Claude, od momentu …

a 0 57 proc. badanych rolników spodziewa się wzrostu ryzyka klimatycznego – badanie SGGW i Warty
19.11.2026 (21:08)

57 proc. badanych rolników spodziewa się wzrostu ryzyka klimatycznego – badanie SGGW i Warty

Ponad połowa badanych rolników (53 proc.) uważa, że częstsze zjawiska pogodowe pogorszyły sytuację ich gospodarstw …

PRNews.pl

Zobacz również

Po czterdziestce przychodzi czas na mniejsze mieszkanie. Zaskakujące dane mBanku

Po czterdziestce przychodzi czas na mniejsze mieszkanie. Zaskakujące dane mBanku

mBank pokazał, kto dziś bierze kredyt hipoteczny…

Millennium płaci do 800 zł za nowe konto. Na pierwsze 200 zł wystarczą dwa tygodnie

Millennium płaci do 800 zł za nowe konto. Na pierwsze 200 zł wystarczą dwa tygodnie

Bank Millennium zapłaci nowym klientom do 800…

Fałszywe „Pekao Lokaty” w Google Play. Oszuści zapraszają do testów aplikacji

Fałszywe „Pekao Lokaty” w Google Play. Oszuści zapraszają do testów aplikacji

Reklama w mediach społecznościowych, rozmowa przez komunikator…

ING płaci młodym do 800 zł za konto i dorzuca rok Onet Premium. Prześwietlamy warunki promocji

ING płaci młodym do 800 zł za konto i dorzuca rok Onet Premium. Prześwietlamy warunki promocji

ING Bank Śląski zachęca osoby w wieku…

Banki kuszą nowych klientów wyższymi odsetkami. Rzecznik krytykuje praktykę, ale nie może nakazać jej zmiany

Banki kuszą nowych klientów wyższymi odsetkami. Rzecznik krytykuje praktykę, ale nie może nakazać jej zmiany

Nowi klienci mogą liczyć na znacznie wyższe…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców