PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościNa emeryturę odłóż sobie sam

Na emeryturę odłóż sobie sam

Wiadomości 05.08.2013 (15:36)

 Słuchając z niepokojem kolejnych pomysłów na zreformowanie systemu emerytalnego, nietrudno dojść do wniosku, że wysokość przyszłego świadczenia w dużej mierze zależeć będzie nie tyle od możliwości budżetu państwa i ZUS, ile od nas samych. Jak więc oszczędzać, żeby zwiększyć przyszłą emeryturę? Odpowiedź jest prosta – systematycznie.

Żeby zrozumieć istotę problemu regularnego oszczędzania, wystarczy proste zadanie matematyczne. Trzydziestolatek, który co miesiąc odkładać będzie „do skarpety” po 200 zł, do momentu osiągnięcia wieku emerytalnego (czyli przez 37 lat) uzbiera 88,8 tys. zł. Jednak wystarczyłoby lokować te środki przy 4-proc. stopie zwrotu, aby wartość systematycznie odkładanych oszczędności urosła do 171,6 tys. zł. Choć obliczenia te pomijają inflację, jednocześnie warto podkreślić, że przyjęta stopa zwrotu nie należy do przesadnie wysokich – do niedawna wiele banków płaciło więcej na kontach oszczędnościowych.

Uzbierane w ten sposób środki istotnie zwiększyłyby wysokość świadczenia emerytalnego. Po przejściu na emeryturę w wieku 67 lat mężczyzna mógłby liczyć – przy założeniu średniego czasu życia na poziomie 73,7 lat – na dodatkowe prawie 2,4 tys. zł każdego miesiąca. Kluczem w tym przypadku jest nie tylko wysokość uzbieranej kwoty, ale także dalsze jej utrzymywanie na rachunku oszczędnościowym, z którego środki wypłacane są częściowo tylko raz w miesiącu. Kobieta, przy założeniu średniego czasu życia na poziomie 81,6 lat, mogłaby z kolei liczyć na ponad 1,2 tys. zł własnego dodatku do państwowej emerytury.

Pomysłów na samodzielne oszczędzanie w celu zwiększenia emerytury może być wiele, od tych najbardziej oczywistych, jak bankowe depozyty ( lokaty i konta oszczędnościowe), przez obligacje i fundusze inwestycyjne, aż po mniej konwencjonalne sposoby, jak metale szlachetne czy nawet nieruchomości.

Rzecz jasna, wybór sposobu oszczędzania zależeć będzie od tego ile możemy odkładać każdego miesiąca. Warto bowiem pamiętać o minimalnych progach przy wielu inwestycjach. I tak na przykład minimalna kwota lokaty to zazwyczaj 1 tys. zł, więc do czasu uzbierania większej sumy można odkładać środki na rachunku oszczędnościowym. Podobnie sprawa wygląda chociażby z funduszami inwestycyjnymi, ale na szczęście w przypadku tych najbardziej popularnych minimum to zwykle nie więcej niż 100-200 zł.

W celu wyzbycia się pokusy zrezygnowania z regularnego oszczędzania warto pomyśleć o uruchomieniu na rachunku zlecenia stałego czy też otworzenie specjalnego konta oszczędnościowego promującego systematyczne oszczędzanie. Automatyczny comiesięczny przelew z naszego konta na specjalny rachunek oszczędnościowy (taki jak Optima Saver) pozwoli nam w długim terminie na zaoszczędzenie znacznej kwoty ułatwiającej nam życie na emeryturze.

Z pomocą w zachowaniu regularności przychodzą także programy systematycznego oszczędzania i inwestowania oferowane przez banki we współpracy z funduszami inwestycyjnymi. Zasada ich działania polega na cyklicznym nabywaniu jednostek uczestnictwa jednego lub kilku subfunduszy przy jednoczesnym oszczędzania części środków na koncie oszczędnościowym. Przystępując do tego typu programów klienci często mogą liczyć na ulgi w opłatach za zakup jednostek czy wysokie oprocentowanie depozytów, warto jednak zwrócić też uwagę na ograniczenia w dysponowaniu swoimi środkami czy wymagany okres oszczędzania/inwestowania.

Równie istotny jak sposób oszczędzania jest wiek. Zarówno ten, w którym zaczynamy oszczędzać, jak i czas pozostały do przejścia na emeryturę. Inaczej bowiem powinna wyglądać struktura oszczędności trzydziestolatka, a inaczej sześćdziesięciolatka. O ile ten pierwszy może pozwolić sobie na ofensywne inwestycje (np. akcje czy też agresywne fundusze inwestycyjne), to ten drugi powinien skupić się na utrzymaniu wartości posiadanych pieniędzy i pokonaniu inflacji. Generalnie można przyjąć zasadę, że im bliżej przejścia na emeryturę, tym oszczędności powinny być alokowane w coraz bardziej bezpieczne produkty. Oznacza to na przykład stopniową zamianę funduszy akcji na fundusze pieniężne i gotówkowe lub depozyty bankowe.

A skoro już o ryzyku mowa to warto przypomnieć o dywersyfikacji, czyli zasadzie jednoczesnego oszczędzania lub inwestowania na kilka sposobów. Dlatego jeśli decydujemy się na zakup jednostek funduszu prowadzącego ofensywną politykę inwestycyjną (np. fundusz akcji) to jednocześnie warto pomyśleć o przeciwwadze, czyli depozytach bankowych, obligacjach lub po prostu inwestycji w fundusz, który lokuje środki w bezpieczne instrumenty.

Warto pamiętać o regularnym doglądaniu swojego emerytalnego portfela inwestycyjnego. Ogólna zasada brzmi, że im więcej znajduje się w nim ryzykownych rozwiązań, tym częściej należy dokonywać takiego przeglądu. Być może pozwoli to w odpowiednim czasie ustrzec się dużych strat poprzez zmianę alokacji posiadanych środków. To także szansa na zwiększenie stopy zwrotu, na przykład poprzez zwiększenie zaangażowania na rynku akcji (choćby za pośrednictwem funduszy) w okresie hossy.

Rozwiązaniem dedykowanym specjalnie dla oszczędzających na emeryturę jest tzw. trzeci filar, czyli inwestycje z ulgami podatkowymi. Mowa o Indywidualnych Kontach Emerytalnych (IKE) oraz Indywidualnych Kontach Zabezpieczenia Emerytalnego (IKZE). Pierwsze rozwiązanie pozwala oszczędzać lub inwestować bez konieczności płacenia 19-proc. podatku od zysków kapitałowych, drugie zaś pozwala wpłacone w danym roku środki odliczyć od kwoty, która stanowi podstawę opodatkowania. Wprawdzie IKZE także zwalnia z tzw. podatku Belki w okresie oszczędzania, ale – w przeciwieństwie do IKE – w momencie wypłaty środki zostaną opodatkowane według stawek podatku dochodowego aktualnego w tamtym momencie (dzisiaj jest to 18 lub 32 proc.). Zarówno IKE jak i IKZE zakładać można w wybranych bankach, domach maklerskich, towarzystwach funduszy inwestycyjnych, towarzystwach ubezpieczeniowych oraz powszechnych towarzystwach emerytalnych.

Oszczędzać na emeryturę czy nie? Pod względem ekonomicznym wybór jest prosty. Zbudowanie kapitału na przyszłość wymaga jednak poświęcenia pewnej niewielkiej części bieżącej konsumpcji na rzecz oszczędzania. Przy czym należy pamiętać o jednym kluczowym założeniu: oszczędzanie musi być systematyczne. Bez tego nawet przy wyższych stopach zwrotu efekt będzie marny. Dla osób, którym regularne odkładanie pieniędzy przychodzi z trudem, dobrym rozwiązaniem będą programy systematycznego oszczędzania i inwestowania (jak np. Optima Duo), które można znaleźć w ofercie wielu bankach.

Michał Banach
2013-08-05
Redakcja PRNews.pl

Sprawdź także:

a 0 42 proc. młodych Polaków nie korzysta z badanych form oszczędzania i inwestowania. Finax pokazuje wyniki badania
02.11.2026 (06:57)

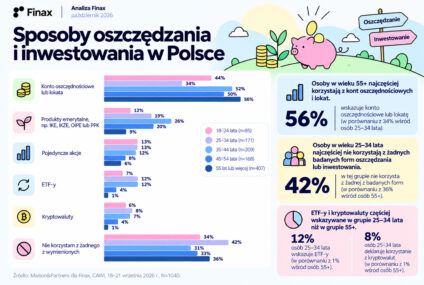
42 proc. młodych Polaków nie korzysta z badanych form oszczędzania i inwestowania. Finax pokazuje wyniki badania

42 proc. Polaków w wieku 25–34 lat nie korzysta z żadnej z analizowanych form oszczędzania i inwestowania. …

a 0 GPW opublikowała poradnik o programach lojalnościowych dla akcjonariuszy
02.11.2026 (06:54)

GPW opublikowała poradnik o programach lojalnościowych dla akcjonariuszy

Giełda Papierów Wartościowych w Warszawie opublikowała pierwszy poradnik poświęcony programom lojalnościowym dla …

a 0 76 proc. Polaków oszczędza, ale coraz trudniej odkładać pieniądze. Badanie Banku Millennium
02.11.2026 (06:48)

76 proc. Polaków oszczędza, ale coraz trudniej odkładać pieniądze. Badanie Banku Millennium

76 proc. badanych Polaków deklaruje, że oszczędza pieniądze, a taki sam odsetek stara się unikać zadłużenia. …

a 0 Allianz Partners i Grupa TUI przedłużają współpracę o kolejne cztery lata
02.11.2026 (06:42)

Allianz Partners i Grupa TUI przedłużają współpracę o kolejne cztery lata

Allianz Partners i Grupa TUI przedłużyły strategiczną współpracę o kolejne cztery lata. Nowa umowa zacznie …

a 0 Balcia łączy Halloween z edukacją o bezpieczeństwie. Akcja w Elblągu
31.10.2026 (08:17)

Balcia łączy Halloween z edukacją o bezpieczeństwie. Akcja w Elblągu

Balcia Insurance organizuje 31 października w Centrum Handlowym Ogrody w Elblągu wydarzenie poświęcone …

a 0 Credit Agricole zastępuje WIBOR wskaźnikiem POLSTR w nowych kredytach hipotecznych
31.10.2026 (08:09)

Credit Agricole zastępuje WIBOR wskaźnikiem POLSTR w nowych kredytach hipotecznych

Credit Agricole Bank Polska od 29 października 2026 roku stosuje wskaźnik POLSTR 1M Stopa Składana przy ustalaniu …

PRNews.pl

Zobacz również

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Najlepsze lokaty półroczne nadal pozwalają zarobić ponad…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców