PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościUbezpieczeniaPrzegląd ubezpieczeń do kredytu mieszkaniowego

Przegląd ubezpieczeń do kredytu mieszkaniowego

Ubezpieczenia 14.03.2011 (07:47)
Kredyty

Przygodę z kredytem hipotecznym zaczynamy od spełnienia wielu warunków i dokonania szeregu formalności. Wśród nich pojawią się także obowiązki ubezpieczeniowe. Do rodzaju i kosztów związanych z ubezpieczeniami przykładamy jednak zwykle mniejszą wagę niż do pozostałych warunków kredytu. Niesłusznie.

Realizacja marzenia o własnych czterech kątach w większości przypadków nie byłaby możliwa, gdyby nie wsparcie kredytem hipotecznym. Polacy wolą zadłużać się na długie terminy, aby kupić lub wybudować dom czy mieszkanie, niż długoterminowo na taki cel oszczędzać. Potwierdza to wzrastająca z roku na rok liczba (a z nią także wartość) kredytów mieszkaniowych. Po 2010 roku odnotowano 1,448 mln czynnych umów kredytowych, a średnia wartość kredytu mieszkaniowego wyniosła 205,9 tys. zł. W większości są to kredyty zaciągane na okres od 25 do 35 lat.
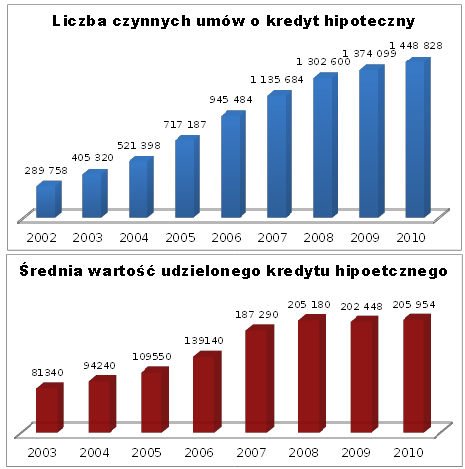

Źródło: ZBP

Długoterminowy kredyt hipoteczny jest jednak produktem obarczonym niemałym ryzykiem. Dlatego banki, oprócz wpisu do hipoteki, ustanawiają inne zabezpieczenia. W tym celu sięgają również po produkty ubezpieczeniowe. Ubezpieczenia pozwalają bankom zapewnić spłatę zaciągniętego kredytu w wielu sytuacjach. Niektórych polis związanych z umową kredytową nie sposób ominąć, inne są jedynie dobrowolnym wyborem –na pewno jednak warto poznać wszystkie.

Gdy nie masz środków własnych – ubezpieczenie niskiego wkładu

Podczas kredytowania zakupu nieruchomości banki wymagają zazwyczaj z góry określonego wkładu własnego. Po kryzysie na rynku nieruchomości banki zaostrzyły wymogi dotyczące wniesienia wkładu własnego, szczególnie w przypadku kredytów walutowych. Obecnie jednak banki powracają do praktyki finansowania ponad 80% wartości nieruchomości (udział kredytów finansujących zakup nieruchomości powyżej 80% wartości LTV w IV kwartale 2010 roku wynosił ponad 54% wszystkich kredytów).

Sytuacja, w której nie mamy własnych środków w ogóle lub mamy je w niewystarczającej wysokości, nie oznacza, że nie możemy ubiegać się o kredyt. Banki zaproponują finansowanie 100% wartości nieruchomości przy jednoczesnym wykupieniu tzw. ubezpieczenia niskiego wkładu (inaczej: ubezpieczenie brakującego wkładu własnego). Takie ubezpieczenie ma zabezpieczyć ryzyko spłaty przez kredytobiorcę:

– kwoty, która powinna stanowić wkład własny ( w przypadku, gdy go nie wnosimy),
– różnicy pomiędzy wymaganym a wniesionym wkładem własnym (gdy nasz wkład własny jest mniejszy niż wymaga bank).

Możliwa jest również sytuacja, że bank nie korzysta z ochrony ubezpieczyciela i przejmuje na siebie ryzyko udzielenia kredytu bez wymaganego wkładu własnego. Wówczas kredytobiorca musi liczyć się z uiszczeniem opłaty manipulacyjnej na rzecz banku za podwyższone ryzyko lub podwyżki marży do czasu osiągnięcia określonego wkładu własnego.

Gdy oczekujesz na wpis hipoteki do księgi wieczystej – ubezpieczenie pomostowe

Głównym zabezpieczeniem spłaty kredytu dla banku jest ustanowienie hipoteki na kredytowanej nieruchomości. Wpisanie hipoteki do księgi wieczystej prowadzonej przez sąd rejony trwa od kilku tygodni do kilku miesięcy. Aby na czas załatwiania formalności związanych z ustanowieniem hipoteki zabezpieczyć spłatę kredytu, bank sięga po ubezpieczenie pomostowe. Ma ono zapewnić ochronę w zakresie spłaty kredytu hipotecznego już od momentu jego wypłaty, maksymalnie do dnia uprawomocnienia się wpisu hipoteki na rzecz banku w księdze wieczystej.

Ponieważ nie da się ominąć formalności związanych z wpisem hipoteki na rzecz banku do księgi wieczystej, tego ubezpieczenia także nie sposób ominąć. Banki, podobnie jak w przypadku ubezpieczenia niskiego wkładu, mogą zamienić ubezpieczenie na czasową podwyżkę marży.

Gdy obawiasz się zniszczenia mieszkania – ubezpieczenie nieruchomości

Przy kredycie hipotecznym bank będzie wymagał ubezpieczenia kredytowanej nieruchomości. Dąży do tego nie tylko dlatego, żeby zapewnić kredytobiorcy odszkodowanie na wypadek pożaru w mieszkaniu. Ubezpieczenie nieruchomości związane z umową kredytową ma przede wszystkim ochronić bank przed spadkiem wartości nieruchomości stanowiącej główne zabezpieczenie kredytu. Dzięki takiej polisie bank gwarantuje sobie w każdej sytuacji zachowanie adekwatności wartości nieruchomości do kwoty kredytu.

Wymagane przez bank ubezpieczenie nieruchomości dotyczy podstawowego zakresu ochrony od ognia i zdarzeń losowych (jest tzw. ubezpieczeniem murów). Dlatego banki proponują kredytobiorcy dobrowolnie rozszerzyć działanie polisy na ruchomości znajdujące się w mieszkaniu czy odpowiedzialność cywilną za szkody wyrządzone sąsiadom.

Mimo że ubezpieczenie nieruchomości jest wymogiem nie do ominięcia, kredytobiorca nie jest zmuszony wykupić dokładnie tę polisę, którą proponuje bank. Można ubezpieczyć nieruchomość na własną rękę, a do banku dostarczyć jedynie stosowne potwierdzenie posiadania takiej ochrony.

Gdyby stan prawny nieruchomości okazał się niejasny – ubezpieczenie tytułu prawnego

Ubezpieczenie tytułu prawnego jest inaczej zwane ubezpieczeniem skutków wad prawnych nieruchomości. Ma chronić zarówno kredytobiorcę, jak i bank przed błędami czy niejasnościami prawnymi w kredytowanej nieruchomości, które nie zostały zidentyfikowane przed podpisaniem umowy kredytowej.

Przykładem zdarzenia objętego tym ubezpieczeniem może być zadłużenie mieszkania lub ustanowienie osoby, której przysługuje prawo korzystania z niego do śmierci w ramach tzw. służebności wieczystej, o której ani bank, ani kredytobiorca nie wiedzieli przed sfinalizowaniem umowy kredytowej.

Myślisz o własnym mieszkaniu? » Sprawdź ofertę kredytów

Nie jest to ubezpieczenie powszechnie obowiązujące przy każdym kredycie mieszkaniowym. Zdarzają się jednak banki, które będą tego rodzaju ochrony wymagać. Obecnie jest ono obowiązkowe w przypadku oferty kredytu hipotecznego Getin Banku.

Gdy boisz się o swoje zatrudnienie – ubezpieczenie utraty pracy

Spłata rat kredytu hipotecznego może być zagrożona po utracie pracy przez kredytobiorcę. Aby zminimalizować to ryzyko, bank może do umowy kredytu zaproponować ubezpieczenie na wypadek utraty źródła dochodu. Ma ono zapewnić spłatę kolejnych rat zgodnych z harmonogramem. Ubezpieczyciel ogranicza jednak okres, w jakim przejmuje za klienta spłatę kredytu, zwykle do kolejnych 6 lub 12 rat. Ponadto przyczyna utraty pracy nie może leżeć po stronie pracownika.

Często tego rodzaju ubezpieczenie może występować w pakiecie z ubezpieczeniem na życie czy trwałej i całkowitej niezdolności do pracy. Wszystkie takie polisy są dodatkami do umowy kredytowej. Choć banki nie wymagają ich posiadania, często premiują ubezpieczonych lepszymi warunkami kredytu – niższą marżą lub zerową prowizją.

Kredyt z niejednym ubezpieczeniem

Choć z umową kredytu wiąże się szereg polis, które bank będzie proponował, nie wszystkie będą obowiązkowe. Nie sposób ominąć ubezpieczenia pomostowego, a w sytuacji, gdy nie posiadamy środków stanowiących wkład własny – ubezpieczenia niskiego wkładu. Zawsze też bank będzie wymagał, abyśmy ubezpieczyli kredytowaną nieruchomość. Na pozostałe decydujemy się już dobrowolnie. Warto przeanalizować ich zakres i cenę, która wpływa na łączny koszt kredytu.

W kolejnych dniach, na stronach Bankier.pl w ramach cyklu tematycznego „Polisa dla domu” będziemy prezentować szczegóły dotyczące najpopularniejszych ubezpieczeń występujących przy kredycie hipotecznym.

Katarzyna Wojewoda-Leśniewicz
e-mail: [email protected]

Źródło: Bankier.pl

katarzyna wojewoda kredyty mieszkaniowe ubezpieczenia 2011-03-14
Redakcja PRNews.pl
Tagi: katarzyna wojewoda kredyty mieszkaniowe ubezpieczenia

Sprawdź także:

a 0 Subskrypcje dają ponad jedną trzecią przychodów badanych e-sklepów
11.11.2026 (14:16)

Subskrypcje dają ponad jedną trzecią przychodów badanych e-sklepów

W pierwszej połowie 2026 r. liczba cyklicznych zamówień produktów fizycznych wzrosła o 10,4 proc. rok do roku, …

a 0 GPW Catalyst Forum o rozwoju rynku obligacji po rekordowym kwartale
10.11.2026 (21:36)

GPW Catalyst Forum o rozwoju rynku obligacji po rekordowym kwartale

Druga edycja GPW Catalyst Forum odbędzie się 27 listopada 2026 r. w Sali Notowań Giełdy Papierów Wartościowych w …

a 0 Tpay zostało partnerem PrestaShop i udostępniło moduł płatności dla sklepów
10.11.2026 (21:33)

Tpay zostało partnerem PrestaShop i udostępniło moduł płatności dla sklepów

Tpay nawiązało oficjalną współpracę z PrestaShop. W oficjalnym sklepie PrestaShop Addons jest już dostępny …

a 0 Jędrzej Marciniak został prezesem Banku Pocztowego
10.11.2026 (21:29)

Jędrzej Marciniak został prezesem Banku Pocztowego

Rada nadzorcza Banku Pocztowego powołała Jędrzeja Marciniaka na prezesa zarządu z dniem 10 listopada 2026 r. Od 1 …

a 0 Dwie trzecie badanych w Polsce często wątpi w swoje decyzje inwestycyjne
10.11.2026 (11:15)

Dwie trzecie badanych w Polsce często wątpi w swoje decyzje inwestycyjne

66 proc. potencjalnych inwestorów ankietowanych w Polsce często ma wątpliwości co do podjętych decyzji …

a 0 Credit Agricole obniża marżę Pożyczki Agro dla nowych klientów
10.11.2026 (10:54)

Credit Agricole obniża marżę Pożyczki Agro dla nowych klientów

Credit Agricole uruchomił promocję Pożyczki Agro dla nowych klientów z sektora rolnego. Bank obniżył marżę do 2,14 …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców