PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościNieruchomościPrezydencka ustawa istotnie zmniejszy raty kredytów w CHF

Prezydencka ustawa istotnie zmniejszy raty kredytów w CHF

Nieruchomości 13.11.2015 (13:27)

Pojawił się kolejny projekt ustawy o przewalutowaniu kredytów we frankach. Zasługuje on na pochwałę za to, że zawiera kilka różnych mechanizmów. Poszczególne grupy frankowiczów potrzebują bowiem zupełnie innej pomocy. Expander szczególnie zwraca uwagę na jedno z rozwiązań, które spowoduje, że raty kredytów we frankach spadną od 15% do 35% w zależności od kursu wypłaty.


Delegalizacja spreadu i nienależnych odsetek


Ustawa nazwana „O sposobach przywrócenia równości stron niektórych umów kredytu i zmianie niektórych innych ustaw” została przygotowana przez Kancelarię Prezydenta. Zakłada ona aż cztery różne scenariusze. Po pierwsze za niedozwolone zostały w niej uznane spready walutowe i zmiany oprocentowania podejmowane na podstawie decyzji zarządu banku, a nie zmian poziomu stawek bazowych takich jak LIBOR czy EURIBOR. Dla przykładu, jeśli kwota kredytu wynosiła 200 000 zł, a w dniu wypłaty kredytu kurs NBP franka był na poziomie np. 2 zł, ale bank zastosował swój kurs wynoszący 1,92 zł, to początkowe zadłużenie ustalił na 104 166 franki. Tymczasem powinno ono wynosić 100 000 franków (200 000/2 zł). W rezultacie wejścia w życie tej ustawy bank musiałby pomniejszyć zadłużenie kredytobiorcy o 4 166 franków. Przy obecnym kursie to ok. 16 330 zł. Byłby zobowiązany oddać również spread naliczany podczas spłaty rat przeliczanych według bankowego kursu sprzedaży. Ponadto część klientów odzyskałaby część zapłaconych w przeszłości odsetek, jeśli bank naliczał je w oparciu o oprocentowanie zmieniane decyzjami zarządu banku, ale tylko jeśli poziom oprocentowania nie zmieniał się proporcjonalnie do stawek LIBOR czy EURBIBOR.

Przewalutowanie, ale jeśli zgodzi się bank


W drugiej części projektu ustawy Prezydent próbuje wywiązać się ze swojej obietnicy dotyczącej przewalutowania kredytów po kursie z dnia uruchomienia kredytu. Niestety z tego rozwiązania będzie można skorzystać tylko po akceptacji banku, a to w większości przypadków jest mało prawdopodobne. Gdyby jednak bank się zgodził, to przyjmowane jest założenie, że kredyt był od początku udzielony w złotych. Powoduje to drastyczny spadek zadłużenia. Od początku przeliczane są również raty, a więc kredytobiorca musi oddać korzyści, jakie uzyskał dotychczas, jeśli płacił raty niższe niż w przypadku kredytu w złotych.

W zamian za umorzenie długu oddasz bankowi mieszkanie


Trzecia część ustawy mówi, że jeśli bank się nie zgodzi na takie przewalutowanie, to kredytobiorca może oddać mu swoje mieszkanie w zamian za umorzenie całego zadłużenia. Dla części zadłużonych takie rozwiązanie może być korzystne, gdyż zdarza się, że ich dług znacznie przekracza wartość posiadanego mieszkania. Trzeba jednak dodać, że niektórym frankowiczom może się to nie opłacać. Będzie tak przede wszystkim jeśli mieli oni wkład własny. Dla przykładu, jeśli kredytobiorca kupował mieszkanie za 400 000 zł, ale kredyt zaciągnął na 250 000 zł. Jego zadłużenie wzrosło jednak z 250 000 zł do 410 000 zł mimo że przez ostatnie lata spłacił raty o łącznej kwocie 135 000 zł. Załóżmy, że jego mieszkanie nadal jest warte 400 000 zł. Choć ceny nieruchomości spadły, to właściciel zainwestował w jego wykończenie. Wtedy oddając bankowi mieszkanie, zyska tylko 10 000 zł, o które wysokość długu przekracza wartość mieszkania. Straci natomiast wkład własny w wysokości 150 000 zł (400 000 zł – 250 000 zł) oraz 135 000 zł, które musiał wpłacić dotychczas na poczet rat.

Niższe raty, gdyż 70% kosztów pokrywa bank


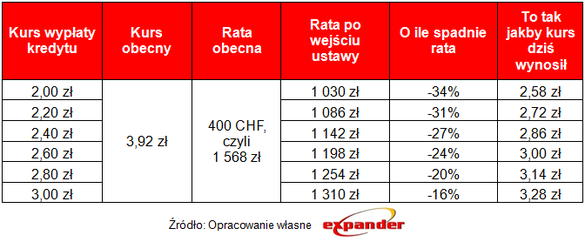
Czwarte rozwiązanie będzie dostępne dla osób, które nie skorzystają z drugiej i trzeciej opcji. Będą one mogły uzyskać zmniejszenie rat lub preferencyjne warunki przedterminowej spłaty kredytu. Spadek wysokości comiesięcznej spłaty będzie wynikał z dwóch rzeczy. Po pierwsze kredytobiorcy będą mogli regulować raty po kursie średnim NBP, czyli bez spreadu. Po drugie, przy spłacie rat lub w przypadku nadpłaty kredytu bank będzie musiał umorzyć 70% różnicy pomiędzy kursem z dnia uruchomienia kredytu a tym z dnia płatności danej raty. W uproszczeniu mechanizm będzie działał tak, jakbyśmy spłacali kredyt po znacznie niższym kursie. W przypadku, gdy w dniu uruchomienia wynosił on 2 zł, a dziś 3,92 zł, to kwotę raty we frankach będziemy mnożyć przez ok. 2,58 zł. Jak to wygląda przy wyższych kursach uruchomienia przedstawia poniższa tabela.

Wpływ umorzenia 70% różnicy kursowej
Jarosław Sadowski

Główny analityk firmy Expander

www.expander.pl

// ‚+’'+e+''+''); // ]]>

weronika.seweryn at zarowkamarketing dot pl
2015-11-13
Redakcja PRNews.pl

Sprawdź także:

a 0 Raport Portfel Studenta 2026 ZBP i Warszawskiego Instytutu Bankowości
21.09.2026 (12:52)

Raport Portfel Studenta 2026 ZBP i Warszawskiego Instytutu Bankowości

Miesięczne wydatki polskiego studenta wynoszą przeciętnie 4 045,82 zł, o 66,60 zł więcej niż rok wcześniej — wynika …

a 0 Firmy leasingowe i CFM zaostrzają wycenę elektryków. Analiza Superauto.pl
21.09.2026 (12:49)

Firmy leasingowe i CFM zaostrzają wycenę elektryków. Analiza Superauto.pl

Polskie firmy leasingowe i CFM w 2026 r. wyraźnie zaostrzyły politykę wartości rezydualnych dla samochodów …

a 0 Dyrektywa UE o przejrzystości wynagrodzeń. Pierwsze zmiany już obowiązują
21.09.2026 (12:46)

Dyrektywa UE o przejrzystości wynagrodzeń. Pierwsze zmiany już obowiązują

Od 24 grudnia 2025 r. pracodawca ma obowiązek przekazać kandydatowi informację o proponowanym wynagrodzeniu lub …

a 0 Bank Pekao z drugą edycją „Bajek Oszczędzajek"
21.09.2026 (12:36)

Bank Pekao z drugą edycją „Bajek Oszczędzajek"

Bank Pekao S.A. i Empik Go uruchomili drugą edycję słuchowiska edukacyjnego „Bajki Oszczędzajki". Autorką bajek …

a 0 VeloBank sponsorem głównym polskiej premiery filmu Jana Holoubka
21.09.2026 (12:31)

VeloBank sponsorem głównym polskiej premiery filmu Jana Holoubka

VeloBank został sponsorem głównym polskiej premiery filmu Jana Holoubka „Dziki Dziki Wschód". Produkcja otwiera 21 …

a 0 PayPo obchodzi 10-lecie. Podsumowanie rynku BNPL w Polsce
21.09.2026 (12:28)

PayPo obchodzi 10-lecie. Podsumowanie rynku BNPL w Polsce

21 września mija 10 lat od pierwszej transakcji PayPo. Pierwszy rok fintech zamknął z 96 klientami i 157 …

PRNews.pl

Zobacz również

Wielka akcja zwracania odsetek. Banki dostosowują się do wyroku TSUE, a w sądach przybywa pozwów o SKD

Wielka akcja zwracania odsetek. Banki dostosowują się do wyroku TSUE, a w sądach przybywa pozwów o SKD

Banki kończą przygotowania do zwrotu klientom odsetek…

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Raport: Bankowość mobilna i internetowa. Wskaźniki logowań klientów – II kwartał 2026 r.

Aplikacja mobilna coraz wyraźniej wypiera tradycyjną bankowość…

Revolut przekazał dane klientów oszustom. Wśród poszkodowanych mogą być Polacy

Revolut przekazał dane klientów oszustom. Wśród poszkodowanych mogą być Polacy

Oszustom podszywającym się pod włoskie służby udało…

Raport: Liczba użytkowników bankowości elektronicznej – II kwartał 2026 r.

Raport: Liczba użytkowników bankowości elektronicznej – II kwartał 2026 r.

Ponad 45,4 mln klientów banków ma dostęp…

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

W centralach banków przybyło w rok 3,1…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

PykPyk:

Zamiast zajmować się pierdołami niech dopracują swoją beznadziejną aplikację bankową bo ma podstawowe …

wt., 7 lip 2026 (16:36) • UniCredit uruchamia pierwszą w Polsce bankową grę fabularną “Kosmiczna Fortuna”

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców