PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plNasz gośćBIKSco CreditRisk 3. Nowa generacja modelu scoringowego Biura Informacji Kredytowej

BIKSco CreditRisk 3. Nowa generacja modelu scoringowego Biura Informacji Kredytowej

Nasz gość 03.12.2013 (07:24)

Jednym z podstawowych narzędzi wspierających banki w ocenie ryzyka kredytowego klientów detalicznych są modele scoringowe. Banki budują te narzędzia we własnym zakresie lub korzystają z rozwiązań dostawców zewnętrznych. W Polsce kluczowym dostawcą zewnętrznych ocen scoringowych jest Biuro Informacji Kredytowej ( BIK), które rocznie udostępnia bankom ok. 20 mln ocen punktowych.

Scoring BIK jest wykorzystywany przez banki zarówno w ocenie ryzyka kredytowego osób ubiegających się o kredyt, jak i w procesach monitorowania ryzyka kredytów kredytobiorców spłacających dotychczas zaciągnięte kredyty.

Model scoringowy BIK pomaga bankom mierzyć prawdopodobieństwo tego, że klient detaliczny będzie miał poważne opóźnienia w spłacie kredytów. Ocena tego ryzyka oparta jest na informacjach o historii kredytowej kredytobiorcy, zgromadzonej w bazie BIK.

To, jak precyzyjnie i stabilnie model mierzy ryzyko wystąpienia poważnych opóźnień w spłacie, zależy zarówno od jakości procesu budowy modelu, jak i skali zmian zachowań kredytowych kredytobiorców oraz zmian strategii biznesowych banków (wymuszonych niekiedy działaniami regulacyjnymi), jakie mają miejsce w okresie funkcjonowania modelu.

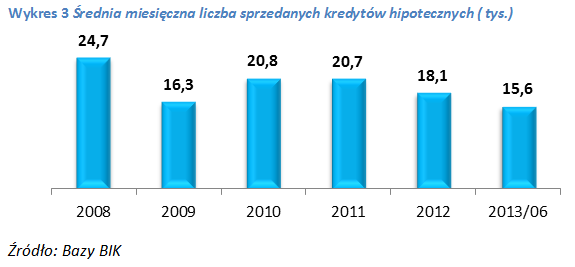
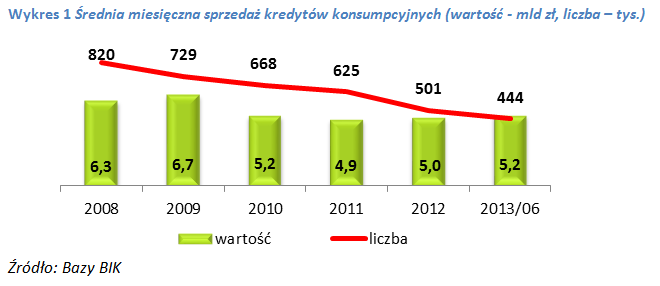
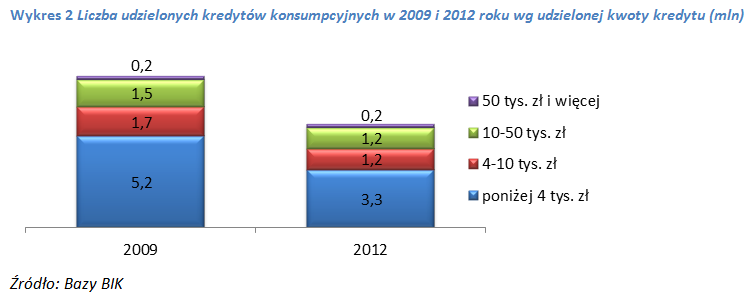
W Polsce od kilku lat obserwujemy wyraźne zmiany na rynku kredytowym. Nastąpił między innymi duży spadek liczby sprzedawanych kredytów konsumpcyjnych1 (por. Wykres 1), w szczególności kredytów na kwoty poniżej 4 tys. zł (por. Wykres 2). Widoczny jest także wyraźny spadek sprzedaży liczby kredytów hipotecznych (por. Wykres 3), w tym na skutek czynników popytowych. Zmniejsza się również średnia kwota kredytu hipotecznego (w 2008 roku wyniosła 236 tys. zł, zaś w 2013 roku – 187 tys. zł).

Poza zmianami w strukturze sprzedaży kredytów, banki dokonały także licznych transakcji sprzedaży części wierzytelności detalicznych, które miały duże opóźnienia w spłacie kapitału lub odsetek. Wszystkie te działania znajdują odzwierciedlenie w historii kredytowej klientów, co widać między innymi w zmianie liczby kredytobiorców posiadających więcej niż 10 kredytów. Na koniec III kwartału 2009 roku w bazie BIK takich osób było 147 tys., zaś na koniec II kwartału 2013 roku – 43 tys.2
Warto zauważyć, że dynamicznie rozwija się sektor firm pożyczkowych, przyciągając coraz większą grupę osób, szczególnie tych, które – z różnych powodów – nie mogą uzyskać dodatkowego finansowania w sektorze bankowym. Szacuje się, że ok. 70%3 osób ubiegających się o pożyczkę w firmie pożyczkowej jest jednocześnie aktywnymi kredytobiorcami w sektorze bankowym. Szeroki dostęp do finansowania poza sektorem bankowym może wpływać na zachowania kredytowe klientów sektora bankowego.

Zmiana zachowań kredytowych klientów, ale także rozwój bazy BIK (w 2005 roku do bazy BIK dane przekazywały 33 banki, zaś w 2012 roku 454 banki) oraz wzrost wymagań regulacyjnych w zakresie stosowanych przez banki narzędzi oceny ryzyka, leżały u podstaw budowy nowego modelu oceny punktowej Biura Informacji Kredytowej – BIKSco CreditRisk 3.

BIK udostępniając bankom model BIKSco CreditRisk 3 oferuje narzędzie oceny ryzyka kredytowego klientów detalicznych o jeszcze wyższej efektywności i stabilności działania niż dotychczasowy model BIKSco CreditRisk, a implementacja tego modelu po stronie banków – dzięki jego konstrukcji oraz formie udostępniania – jest prostsza niż dotychczas.

Wzrost efektywności działania modelu

Model BIKSco CreditRisk 3 posiada wyższą jakość działania w stosunku do aktualnego modelu BIKSco CreditRisk, zarówno dla klientów ubiegających się o nowy kredyt (ryzyko aplikacyjne), jak i klientów spłacających wcześniej zaciągnięte kredyty (monitoring ryzyka). Efektywność działania (mierzona wskaźnikiem GINI5) modelu BIKSco CreditRisk 3 w segmencie klientów ubiegających się o nowy kredyt wzrosła o 19%, zaś w obszarze monitorowania ryzyka obecnych klientów – o 10%.
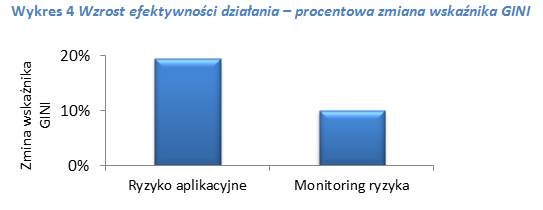
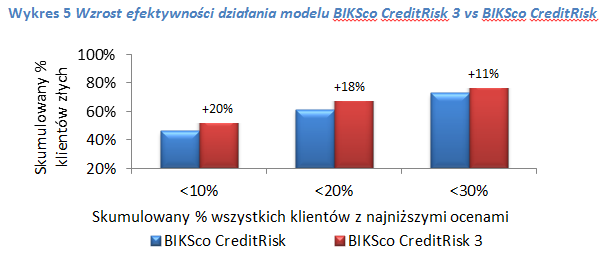
BIKSco CreditRisk 3 wśród 10% klientów (ubiegających się o kredyt) z najniższymi wartościami ocen punktowych identyfikuje o 20% więcej klientów złych6 niż model BIKSco CreditRisk (por. Wykres 5).
Wzrost efektywności działania ocen punktowych BIK dla wielu banków oznacza setki nowych, dobrych kredytów i uniknięcie znaczących strat z tytuły udzielenia złych kredytów.

Większa stabilność działania modelu

Dzięki wykorzystaniu do budowy modelu szerokiego zakresu danych, obrazujących zachowanie klientów w sektorze bankowym na przestrzeni długiego czasu, możliwe było zbudowanie modelu o bardzo wysokiej jakości działania, która będzie się utrzymywała w dłuższym okresie.

W tradycyjnym podejściu do budowy modelu scoringowego uwzględnia się informacje o zachowaniu kredytowym klientów wybranych na jeden moment w czasie. W przypadku modelu BIKSco CreditRisk 3 wykorzystano informacje o zachowaniu kredytowym klientów wybranych z okresu 2007 – 2010. Zatem ustalono aż trzyletni okres, z którego pochodzą dane do budowy modelu. Takie rozwiązanie pozwala uchwycić zachowania kredytobiorców w zróżnicowanych warunkach ich funkcjonowania, zarówno z punktu widzenia makroekonomii, jak i strategii sprzedażowych banków.

Perspektywa kredytobiorcy

Nowy model oceny punktowej to nie tylko korzyści dla banków. BIKSco CreditRisk 3 to również korzyści dla konsumentów. Klienci uzyskując wyższą ocenę punktową na podstawie modelu BIKSCo CreditRisk 3 mają łatwiejszy dostęp do kredytu, mogą korzystać z promocji organizowanych przez banki, czy też lepszych warunków kredytowania.

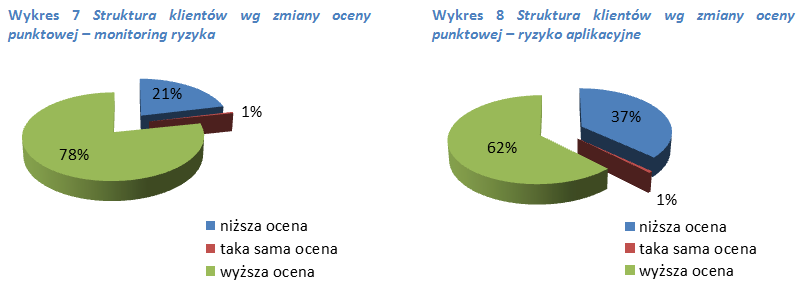
Warto podkreślić, że w wyniku zastosowania modelu BIKSco CreditRisk 3 prawie 80% aktualnych kredytobiorców uzyska wyższą ocenę punktową (por. Wykres 7). W przypadku klientów ubiegających się o nowy produkt kredytowy, na wyższą ocenę punktową może liczyć ok. 60% klientów (por. Wykres 8).
Dzięki nowemu modelowi Biura Informacji Kredytowej banki lepiej ocenią ryzyko kredytowe osób wnioskujących o kredyt, a w efekcie udzielą kredytów większej liczbie klientów. Bardziej precyzyjne monitorowanie ryzyka kredytobiorców, to szansa na skierowanie oferty do osób o akceptowalnym dla banku poziomie ryzyka, a w przypadku osób o podwyższonym ryzyku wystąpienia istotnych opóźnień, to możliwość podjęcia działań wyprzedzających pojawienie się poważnych zaległości w spłacie kredytu. Z kolei konsument może uzyskać lepsze warunki kredytowania, odpowiednie do swojej wiarygodności kredytowej.

Mariola Kapla

Biuro Informacji Kredytowej S.A.

1 Kredyty konsumpcyjne obejmują kredyty gotówkowe oraz kredyty ratalne.

2 Więcej na temat kredytobiorców nadaktywnych w Raporcie Biura Informacji Kredytowej „Kredyt Trendy”, wrzesień 2013 r.

3 Szacunek na podstawie danych Grupy BIK.

4 Banki spółdzielcze uwzględnione są w tej liczbie, jako zrzeszenia banków spółdzielczych.

5 Wskaźnik GINI – pozwala ocenić zdolność modelu scoringowego do pozycjonowania kredytobiorców wg poziomu ryzyka.

6 Klient zły – klient, który posiada co najmniej jeden kredyt z opóźnieniem 90+ i kwotą zaległości większą od 400 zł lub co najmniej jeden kredyt z opóźnieniem w spłacie 180+ i kwotą zaległości większą od 200 zł.
2013-12-03
Redakcja PRNews.pl

Sprawdź także:

a 0 67 proc. Polaków obawia się, że oszuści wykorzystają dane z wycieków – badanie VeloBanku
20.11.2026 (12:10)

67 proc. Polaków obawia się, że oszuści wykorzystają dane z wycieków – badanie VeloBanku

Dwie trzecie ankietowanych obawia się, że oszuści wykorzystają dane z wycieków do przygotowania ataku wymierzonego …

a 0 VeloBank ponownie wybrał Initiative do obsługi mediowej
20.11.2026 (12:03)

VeloBank ponownie wybrał Initiative do obsługi mediowej

VeloBank rozstrzygnął przetarg na kompleksową obsługę mediową w kanałach offline i online. Spośród czterech domów …

a 0 ZPF o wyroku TSUE w sprawie wcześniejszej spłaty kredytu konsumenckiego
20.11.2026 (12:00)

ZPF o wyroku TSUE w sprawie wcześniejszej spłaty kredytu konsumenckiego

Przy rozliczaniu wcześniejszej spłaty kredytu konsumenckiego znaczenie ma to, czy dany koszt zależy od okresu …

a 0 UniCredit udostępni akcje Anthropic od pierwszego dnia notowań
19.11.2026 (21:34)

UniCredit udostępni akcje Anthropic od pierwszego dnia notowań

Klienci UniCredit będą mogli kupować akcje Anthropic, twórcy modeli sztucznej inteligencji Claude, od momentu …

a 0 57 proc. badanych rolników spodziewa się wzrostu ryzyka klimatycznego – badanie SGGW i Warty
19.11.2026 (21:08)

57 proc. badanych rolników spodziewa się wzrostu ryzyka klimatycznego – badanie SGGW i Warty

Ponad połowa badanych rolników (53 proc.) uważa, że częstsze zjawiska pogodowe pogorszyły sytuację ich gospodarstw …

a 0 Warta i Fundacja Zaczytani.org wydały bajkę terapeutyczną „Misja MIŚ”
19.11.2026 (21:03)

Warta i Fundacja Zaczytani.org wydały bajkę terapeutyczną „Misja MIŚ”

Co mówi moje ciało? Co czuje moje serce? Kto może mi pomóc? Te trzy pytania z bajki „Misja MIŚ” mają pomóc dzieciom …

PRNews.pl

Zobacz również

Po czterdziestce przychodzi czas na mniejsze mieszkanie. Zaskakujące dane mBanku

Po czterdziestce przychodzi czas na mniejsze mieszkanie. Zaskakujące dane mBanku

mBank pokazał, kto dziś bierze kredyt hipoteczny…

Millennium płaci do 800 zł za nowe konto. Na pierwsze 200 zł wystarczą dwa tygodnie

Millennium płaci do 800 zł za nowe konto. Na pierwsze 200 zł wystarczą dwa tygodnie

Bank Millennium zapłaci nowym klientom do 800…

Fałszywe „Pekao Lokaty” w Google Play. Oszuści zapraszają do testów aplikacji

Fałszywe „Pekao Lokaty” w Google Play. Oszuści zapraszają do testów aplikacji

Reklama w mediach społecznościowych, rozmowa przez komunikator…

ING płaci młodym do 800 zł za konto i dorzuca rok Onet Premium. Prześwietlamy warunki promocji

ING płaci młodym do 800 zł za konto i dorzuca rok Onet Premium. Prześwietlamy warunki promocji

ING Bank Śląski zachęca osoby w wieku…

Banki kuszą nowych klientów wyższymi odsetkami. Rzecznik krytykuje praktykę, ale nie może nakazać jej zmiany

Banki kuszą nowych klientów wyższymi odsetkami. Rzecznik krytykuje praktykę, ale nie może nakazać jej zmiany

Nowi klienci mogą liczyć na znacznie wyższe…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców