 Michał Macierzyński
-
20.05.2009 (06:52)
Kto dyktuje ceny nieruchomości? Teoretycznie odpowiedź powinna brzmieć: klient. Czy jednak pojawiające się w mediach informacje o średnich cenach to nie efekt oczekiwań klientów, a ogłoszeń wystawianych przez pośredników nieruchomości? Czy w takim przypadku wciąż można mówić o jakichkolwiek średnich cenach i wykorzystywać je w analizach?
Ceny mieszkań od kilku miesięcy nieprzerwanie idą w dół. Patrząc na rozwój sytuacji na rynku pracy, a przede wszystkim na coraz większą niechęć banków do udzielania kredytów hipotecznych, można stwierdzić, że spadki będą trwać jeszcze wiele miesięcy. Czy to jednak możliwe, że nie widzimy pełnego obrazu sytuacji, tylko cały czas obserwujemy wirtualną rzeczywistość serwowaną nam przez agencje pośrednictwa nieruchomości? Jak się bowiem okazuje, większość informacji o cenach ofertowych powstaje na podstawie ogłoszeń dodawanych nie przez samych klientów, a przez agentów nieruchomości!
Polski rynek nieruchomości jest bardzo młody. Można powiedzieć, że rozwinął się w pełni dopiero po 2004 roku. Do tego momentu tylko nieliczni zaciągali kredyty hipoteczne, trudno też mówić o historii, na podstawie której można by wskazać rynkowe trendy. O ile na dojrzałych rynkach analizą rynku nieruchomości zajmują się, poza największymi bankami, wyspecjalizowane firmy lub agencje rządowe, tak w Polsce nawet Komisja Nadzoru Finansowego, oceniając polski rynek nieruchomości, musi korzystać z nieaudytowanych danych jednego z doradców finansowych. Okazuje się bowiem, że w naszym kraju nikt nie publikuje zbiorczych danych na temat cen transakcyjnych obejmujących przynajmniej większość rynku. To, co pojawia się w mediach, to średnia cena ofertowa, ustalana w przeważającej większości nie przez klientów, a przez… agencje nieruchomości. To one dyktują ceny, które następnie pojawiają się w mediach.
Bezkrytyczne powielanie cen marzeń
Media podają swoim czytelnikom przede wszystkim ceny ofertowe, które reprezentują cenę marzeń sprzedającego i które nie mają nic wspólnego z rzeczywistością. To nie jedyny zarzut w stosunku do tak prezentowanych danych. Kolejnym mankamentem jest fakt istotnych różnic w cenach podawanych przez poszczególne serwisy. Czy to możliwe, żeby w tym samym mieście średnia cena ofertowa różniła się w tym samym miesiącu o 9 procent? Wydawałoby się, że średnia cena, to cena średnia. A jednak. Nawet takie różnice występują w przypadku cen podawanych przez dwa najaktywniejsze portale ogłoszeniowe. Co ciekawe, współpracują one też z największymi doradcami finansowymi. Pikanterii dodaje fakt, że różnica pomiędzy średnią ceną ofertową a transakcyjną dla klientów jednego z nich w marcu wynosiła blisko 20 procent. Chociaż tak duża różnica to między innymi wynik stosowania średniej arytmetycznej i mediany, ale trudno znaleźć informacje o tym chociażby w publikowanych przez te podmioty analizach. W marcu średnia cena metra kwadratowego mieszkania w Warszawie wynosiła w zależności od firmy publikującej dane: 9191 zł, 8433 zł i 7688 zł. Trzy różne ceny dla tego samego miasta… Również najnowsze dane z kwietnia pokazują, że nie ma szans na stworzenie wiarygodnej średniej. Z podawanych w mediach informacji średnia dla stolicy to odpowiednio 8853 zł, 8300 zł i 7755 zł.
Jeśli spojrzeć na to z punktu widzenia osoby zaciągającej kredyt, to przy mieszkaniu za 500 tysięcy, przy 20 procentach różnicy w cenie, mowa o różnicy 100 tysięcy złotych, W przypadku przeciętnego warszawiaka oznacza to pracę na ekstra zarobek sprzedawcy przez kolejne 3 lata, nie odkładając dla siebie z całej pensji ani złotówki! To nie wszystko. Do tego należy przecież doliczyć dodatkowe przychody dla banku w postaci około 140 tysięcy złotych odsetek przez kolejne 30 lat. Te pieniądze mogłyby w tym czasie być przeznaczone nie na ratę kredytu, na drobne przyjemności czy chociażby odłożone na przyszłą emeryturę. Dlatego czytając o tym, że kupowanie mieszkania właśnie teraz jest najlepszą inwestycją, a za miesiąc będzie już po promocjach, należy zawsze brać pod uwagę takie obliczenia. Warto również pamiętać o ryzyku związanym z „łapaniem spadającego noża”.
Medialny punkt odniesienia tworzy wirtualną rzeczywistość
Wysokie ceny ofertowe nie biorą się same z siebie. Stanowią punkt odniesienia dla wszystkich uczestników rynku – zarówno deweloperów, jak i kupujących i sprzedających na rynku wtórnym. Ci ostatni wystawiając swoje mieszkanie, sprawdzają ile wynosi cena podobnych lokali w okolicy. Kupujący, mając punkt odniesienia w postaci ceny żądanej za podobne mieszkania, mają świadomość, że maksymalne obniżki wynoszą na przykład 10 procent i tyle właśnie mniej więcej obecnie negocjują. Także dla deweloperów jest to obok ceny metra wyznaczonej w programie „Rodzina na swoim” pewien pułap odniesienia przy wycenie swoich inwestycji. Z całą pewnością nie jest to koszt wybudowania metra, który jest kilkadziesiąt procent niższy od cen transakcyjnych. A brak tych ostatnich, zbieranych i ogłaszanych przez niezależne instytucje, nie stojące po żadnej stronie rynku, to pięta achillesowa polskiego rynku. Efekt? Procentowy wzrost cen nieruchomości, który można było obserwować w USA przez ostatnie 15 lat, w Polsce zajął niecałe 4 lata.
Akceptacja wysokich cen to nie tylko polska przypadłość. Globalizacja i łatwy przepływ kapitału sprawiły, że ceny nieruchomości rosły w zawrotnym tempie na całym świecie. Nie brakuje przecież i Polaków, którzy kupowali „apartamenty” w Bułgarii czy Egipcie, licząc na szybki zarobek i przyczyniając się tym samym do pompowania bańki na tamtych rynkach. Jak to się jednak dzieje, że praktycznie wszystkie statystyki pokazują, że ceny ofertowe stoją w miejscu, a nawet czasami lekko idą w górę?
Pośrednicy ustalają cenę
Uważna analiza ogłoszeń w internecie pomoże dostarczyć odpowiedzi. To nie żaden cud czy silne postanowienie właścicieli mieszkań, którzy upierają się, żeby nie rezygnować z wirtualnych milionów. Jak się okazuje, na największych rynkach, nawet ponad 90 procent wszystkich ofert, które znajdziemy w najpopularniejszych serwisach ogłoszeniowych, to… oferty agencji nieruchomości. To one, a nie bezpośrednio sprzedawcy dyktują medialne przeświadczenie o wysokości i stabilności cen na rynku wtórnym. Ciekawa jest zależność, że ceny odbiegające od średniej wyznaczanej przez agencje, to zazwyczaj oferta sprzedaży bezpośredniej. Patrząc jednak na liczbę ogłoszeń agencyjnych, nie dziwi fakt, że ceny stoją w miejscu. Są one sztucznie podtrzymywane na wysokim poziomie.
Stąd właśnie niewiarygodnie wysoka różnica pomiędzy cenami ofertowymi a transakcyjnymi z tego samego miesiąca, z tego samego miasta! W interesie pośredników jest przecież utrzymywanie wysokich cen ofertowych i ewentualna ich obniżka w czasie negocjacji. W taki też sposób firmy te tłumaczą strategię swoim klientom, w których imieniu działają. Jest to o tyle łatwiejsze, że sprzedający mieszkania zarówno w internecie (skąd czerpią w większości wiedzę na temat obowiązujących cen), jak i w mediach (które publikują dane z tego samego źródła) widzą wysokie, nie mające nic wspólnego z rzeczywistością ceny. To również na ich podstawie ustalają ceny klienci sprzedający mieszkanie bez pośredników. Swoją ofertę odnoszą do ceny „rynkowej”.
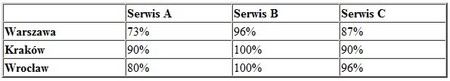
Chociaż utrzymanie wysokich cen mieszkań jest w interesie agencji nieruchomości, to trudno oczywiście mówić o jakiejś celowej czy skoordynowanej akcji wszystkich firm. Każda z nich działa przecież na własny rachunek. Tak czy inaczej, efekty takiej samej strategii zaciemniają rzeczywisty obraz rynku, a na tej podstawie powstają błędne analizy. Jeszcze kilka miesięcy temu słyszeliśmy, że najlepszym okresem do kupna jest I kwartał tego roku. Jak widać deweloperzy cały czas ogłaszają kolejne obniżki cen, nie przestają budować, na rynku wtórnym przybywa ofert, a ceny idą cały czas w dół. Warto o tym pamiętać, kiedy kolejny raz przeczytamy o świetnej okazji zakupu wciąż drogiego mieszkania, za kredyt z wyjątkowo wysoką marżą. Również w przypadku, kiedy będzie się nam wmawiało, że najlepsze mieszkania bezpowrotnie znikną i zostaną te o najgorszym rozkładzie i na parterze. Dziwnym trafem deweloperzy w pierwszym rzędzie wyprzedają obecnie właśnie takie lokale. Paradoks?
Pamiętajmy, że chociaż nie widzimy pieniędzy z kredytu i są one zazwyczaj tylko cyferkami na potwierdzeniu przelewu, to jest to realny dług, który trzeba będzie odpracować z odsetkami. Skoro jeden mit padł i okazało się, że mieszkania mogą tanieć, warto dwa razy się zastanowić, czy nie poczekać na przykład jeszcze 3 miesiące, zamiast przez kolejne 360 zastanawiać się nad słusznością swojej decyzji. Lepiej nie łapać gołą ręką spadającego noża. Warto zatem krytycznie podchodzić do pojawiających się cen, pamiętając, kto je najczęściej wyznacza. Trzeba pamiętać chociażby o tym, że taka cena zawiera na przykład wliczoną prowizję agencji (ponad 5 procent) i przynajmniej kilka procent rabatu dla kupującego.
Rynek postawiony na głowie
Ceny nieruchomości w Polsce bardzo szybko osiągnęły abstrakcyjny pułap, przynajmniej biorąc pod uwagę zawartość naszych kieszeni. Nikt nie zastanawia się, dlaczego na Zachodzie przez dziesięciolecia podstawowy kredyt w ofercie przyznawano na 20 lat z wymaganym kilkudziesięcioprocentowym wkładem własnym. Nikt już nie wspomina, że przez całe dziesięciolecia wartość nieruchomości rosła wg wskaźnika inflacji plus 2-3 punkty procentowe. Nawet w dobie największego kredytowego szaleństwa, banki wymagały dla najlepszych ofert wkładu własnego i nie udzielały takich kredytów na więcej niż 30 lat. Do tego zazwyczaj oferowano oprocentowanie o stałej stopie procentowej, przynajmniej przez kilka pierwszych lat. Kredyty na dłuższy okres, na 100 i więcej procent wartości nieruchomości o zmiennym oprocentowaniu, były zarezerwowane dla bardziej ryzykownych klientów. W USA na przykład wszystkie kredyty sub-prime miały właśnie takie warunki.
Największym „sukcesem” obecnej bańki jest deprecjacja wartości pieniędzy. Polacy łatwo zaakceptowali to, że swoje mieszkania będą spłacać często ponad 30 lat i płacą za nie kwoty, których fizycznie nawet w małej części nie widzieli i prawdopodobnie nie zobaczą na oczy. Również łatwo przyjęli fakt, że bez żadnych powodów, poza jednym – że będzie drożej, cena mieszkania w ciągu 2 lat może wzrosnąć więcej niż dwukrotnie. Jeśli popatrzymy na praprzyczyny obecnego kryzysu finansowego, to właśnie taka postawa miała wpływ na wszystkie obecne wydarzenia. Wiele państw, firm i gospodarstw domowych z niedowierzaniem patrzy teraz na koszty życia na kredyt. Tak właśnie kończą się wszystkie spekulacyjne bańki. Na pocieszenie można tylko powiedzieć, że to nie pierwsza taka sytuacja w historii. Niestety również nie ostatnia.
Źródło: Bankier.pl