PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plInformacjePanika bankowa podnosi stawkę – Prognozy Saxo Banku na II kw.
Saxo Bank

Saxo Bank

Panika bankowa podnosi stawkę – Prognozy Saxo Banku na II kw.

Informacje 04.04.2023 (11:55) artykuł nadesłany
Saxo Bank

Mamy najwyższą zmienność obligacji w historii, wojna w Ukrainie wydaje się nie mieć końca, a organy kształtujące politykę pieniężną podwyższyły wysokość stóp procentowych do poziomu, który w końcu jest w stanie „coś przełamać”.  Po części jest to element strategii, po części konsekwencja skupienia się wyłącznie na walce z inflacją z pominięciem pozostałych potencjalnych zagrożeń.
Wstrząsające wydarzenia rynkowe w marcu oznaczają również, że prezes Rezerwy Federalnej może jednak zadecydować o zwrocie politycznym, nawet po zaostrzeniu pierwotnego stanowiska, które samo w sobie stanowiło przeciwieństwo dotychczasowej polityki. Zdziwieni? I słusznie!  Próbując sformułować prognozę do końca bieżącego roku nie wiemy jeszcze, czy Fed przeprowadzi kolejne podwyżki stóp o 75-100 punktów bazowych w ramach walki z inflacją, czy też obniży stopy o 75 punktów bazowych, aby chronić kruchy system bankowy i jego podstawę, czyli mocno obciążony system gospodarczy. W jaki sposób do tego doszło i czy rzeczywiście kilka runów na banki było w stanie całkowicie zresetować oczekiwania dotyczące przyszłości? Być może w odniesieniu do polityki, jednak nie w odniesieniu do inflacji.

Od czasu upadłości Long Term Capital Management (LTCM) w 1998 r. światowe banki centralne za pomocą niskich stóp procentowych i zwiększających się zastrzyków płynności próbowały skłonić rynki do podejmowania coraz większego ryzyka, nigdy nie zmuszając jednak mocno zadłużonych banków i odważniejszych inwestorów do poniesienia realnej straty; wyjątkiem, który w istocie potwierdził tę regułę, było bankructwo Lehman Brothers i związany z tym szeroko zakrojony pakiet ratunkowy dla banków podczas światowego kryzysu finansowego.

W efekcie w marcu tego roku nastąpiła interwencja po upadłości Silicon Valley Bank (SVB), a następnie przejęcie Credit Suisse przez UBS, zaaranżowane i mocno dofinansowane przez Szwajcarski Bank Narodowy. Mówi się nawet o ubezpieczeniu wszystkich depozytów w celu zapobieżenia panice bankowej. Czy wszystkie instytucje finansowe zostały obecnie objęte kategorią „systemową”?

Na czym polegał błąd SVB, który spowodował, że w ciągu zaledwie dwóch dni akcje banku z ponad 100 USD spadły do zera? Kierownictwo banku zarządzało swoim portfelem obligacji w bezmyślny sposób, stale go powiększając w miarę napływu kolejnych depozytów, podczas gdy ich organ nadzoru – Fed – zapewniał: „Nie obawiajcie się! Inflacja jest przejściowa, niedługo znowu spadnie poniżej 2%!”.

Najwyraźniej teza o przejściowym charakterze inflacji upadła, przez co Silicon Valley Bank posłużył za ilustrację tradycyjnie rozumianej paniki – takiej, w ramach której deponenci, po utracie zaufania do banku, wszyscy naraz wycofują swoje środki. SVB miał bardzo nietypową bazę depozytową, jednak wiele regionalnych i mniejszych banków popełniło podobny błąd, lokując środki w obligacjach o dłuższym terminie wykupu, a tym samym ryzykując ucieczkę deponentów w kierunku bezpieczniejszych przystani.

Do powstania tej sytuacji przyczyniły się organy nadzoru, dopuszczając koncepcję rachunkową papierów wartościowych utrzymywanych do terminu zapadalności, umożliwiającą bankom ujmowanie posiadanych obligacji według ceny zakupu, mimo iż ich wartość na rynku była o 20-30% niższa. Nastąpiła paniczna akcja ratowania wszystkich deponentów SVB niezależnie od ich wielkości; wdrożono także nowy instrument Fed – Bankowy Program Finansowania Terminowego (BTFP – serio), umożliwiający każdemu bankowi pożyczkę płynności w oparciu o portfel papierów wartościowych utrzymywanych do terminu zapadalności według ich ceny nominalnej, zamiast według ceny rynkowej – i voila, problem rozwiązany! Ale czy w istocie?

Nie – ponieważ co się stanie, gdy koszty finansowania banku po stronie pasywów – koszty jego depozytów – wzrosną, nawet jeżeli deponenci nie wycofają wszystkich swoich środków, ale zaczną szukać możliwości ich ulokowania przy wyższym oprocentowaniu? Banki długo ignorowały swoich klientów, skupiając się na obsłudze olbrzymich potrzeb z zakresu inżynierii finansowej spółek o największej kapitalizacji, funduszy private equity, venture capital i funduszy hedgingowych.  Obecnie deponenci stracili cierpliwość. Mają dość zbyt małej przejrzystości, braku obsługi i braku oprocentowania. Jeszcze tydzień temu, kiedy spodziewano się, że Fed podwyższy krótkoterminowe stopy procentowe znacznie powyżej 5%, największe amerykańskie banki głównego obrotu pieniężnego płaciły zerowe odsetki od rachunków bieżących!

Głównym problemem z obecnym kryzysem bankowym jak na razie nie jest kwestia wypłacalności banków, ale pytanie, czy banki będą w stanie w dalszym ciągu generować zyski, jeżeli koszty finansowania wzrosną, a środki faktycznie „zostaną przeniesione gdzie indziej”. Co powiecie na przykład na amerykańskie sześciomiesięczne obligacje skarbowe z rentownością w wysokości 4,50%? Duże banki mogą funkcjonować jedynie pod warunkiem, że dysponują odpowiednią ilością pasywów, depozytów, aby sfinansować swoje aktywa. Jeżeli klienci wycofują pieniądze z jakiegokolwiek powodu, w szczególności w ramach paniki, banki są zmuszone do upłynnienia aktywów. I na tym właśnie polega obecny kryzys.

Ale dość już o panice bankowej, choć powyższe czynniki ryzyka nieuchronnie zaważyły na tematyce niniejszej prognozy na II kwartał przewidzianej jeszcze przed marcowym chaosem bankowym, tj. na Grze w Rozdrobnienie. Tak określiliśmy globalną potrzebę zabezpieczenia dostępu do energii, innych kluczowych zasobów, łańcuchów dostaw i mocy obliczeniowej (przede wszystkim w postaci półprzewodników), ale także sposób, w jaki powstają i kształtują się nowe sojusze w celu przywrócenia równowagi na świecie, odchodząc od dominacji Zachodu.

Moglibyśmy nazwać to zjawisko deglobalizacją, jednak świat nadal ma charakter globalny pod względem handlu, staje się tylko bardziej rozdrobniony na określone bloki. Poruszanie się po tych blokach będzie kluczowe w kontekście inwestowania nie tylko w tym roku, ale również w ciągu najbliższych kilkudziesięciu lat.

Zarówno strategia, jak i taktyka jeszcze nigdy nie były tak ważne, ponieważ rozdrobniony i częściowo zdeglobalizowany świat oznacza nowe możliwości produkcyjne w obszarach, w których wcześniej takie możliwości nie istniały, aby zabezpieczyć łańcuchy dostaw, co będzie się wiązać z ogromnymi inwestycjami, podobnie jak trwająca zielona transformacja. Z drugiej strony inne bloki mogą mieć nadwyżkę zdolności produkcyjnych. Bez względu na to, uwzględnienie Gry w Rozdrobnienie przy podejmowaniu decyzji inwestycyjnych będzie miało zasadnicze znaczenie, ponieważ dotychczasowe szerokie, dostrojone i w pełni zglobalizowane sieci rozpadają się, tworząc nowe fragmenty i układy.

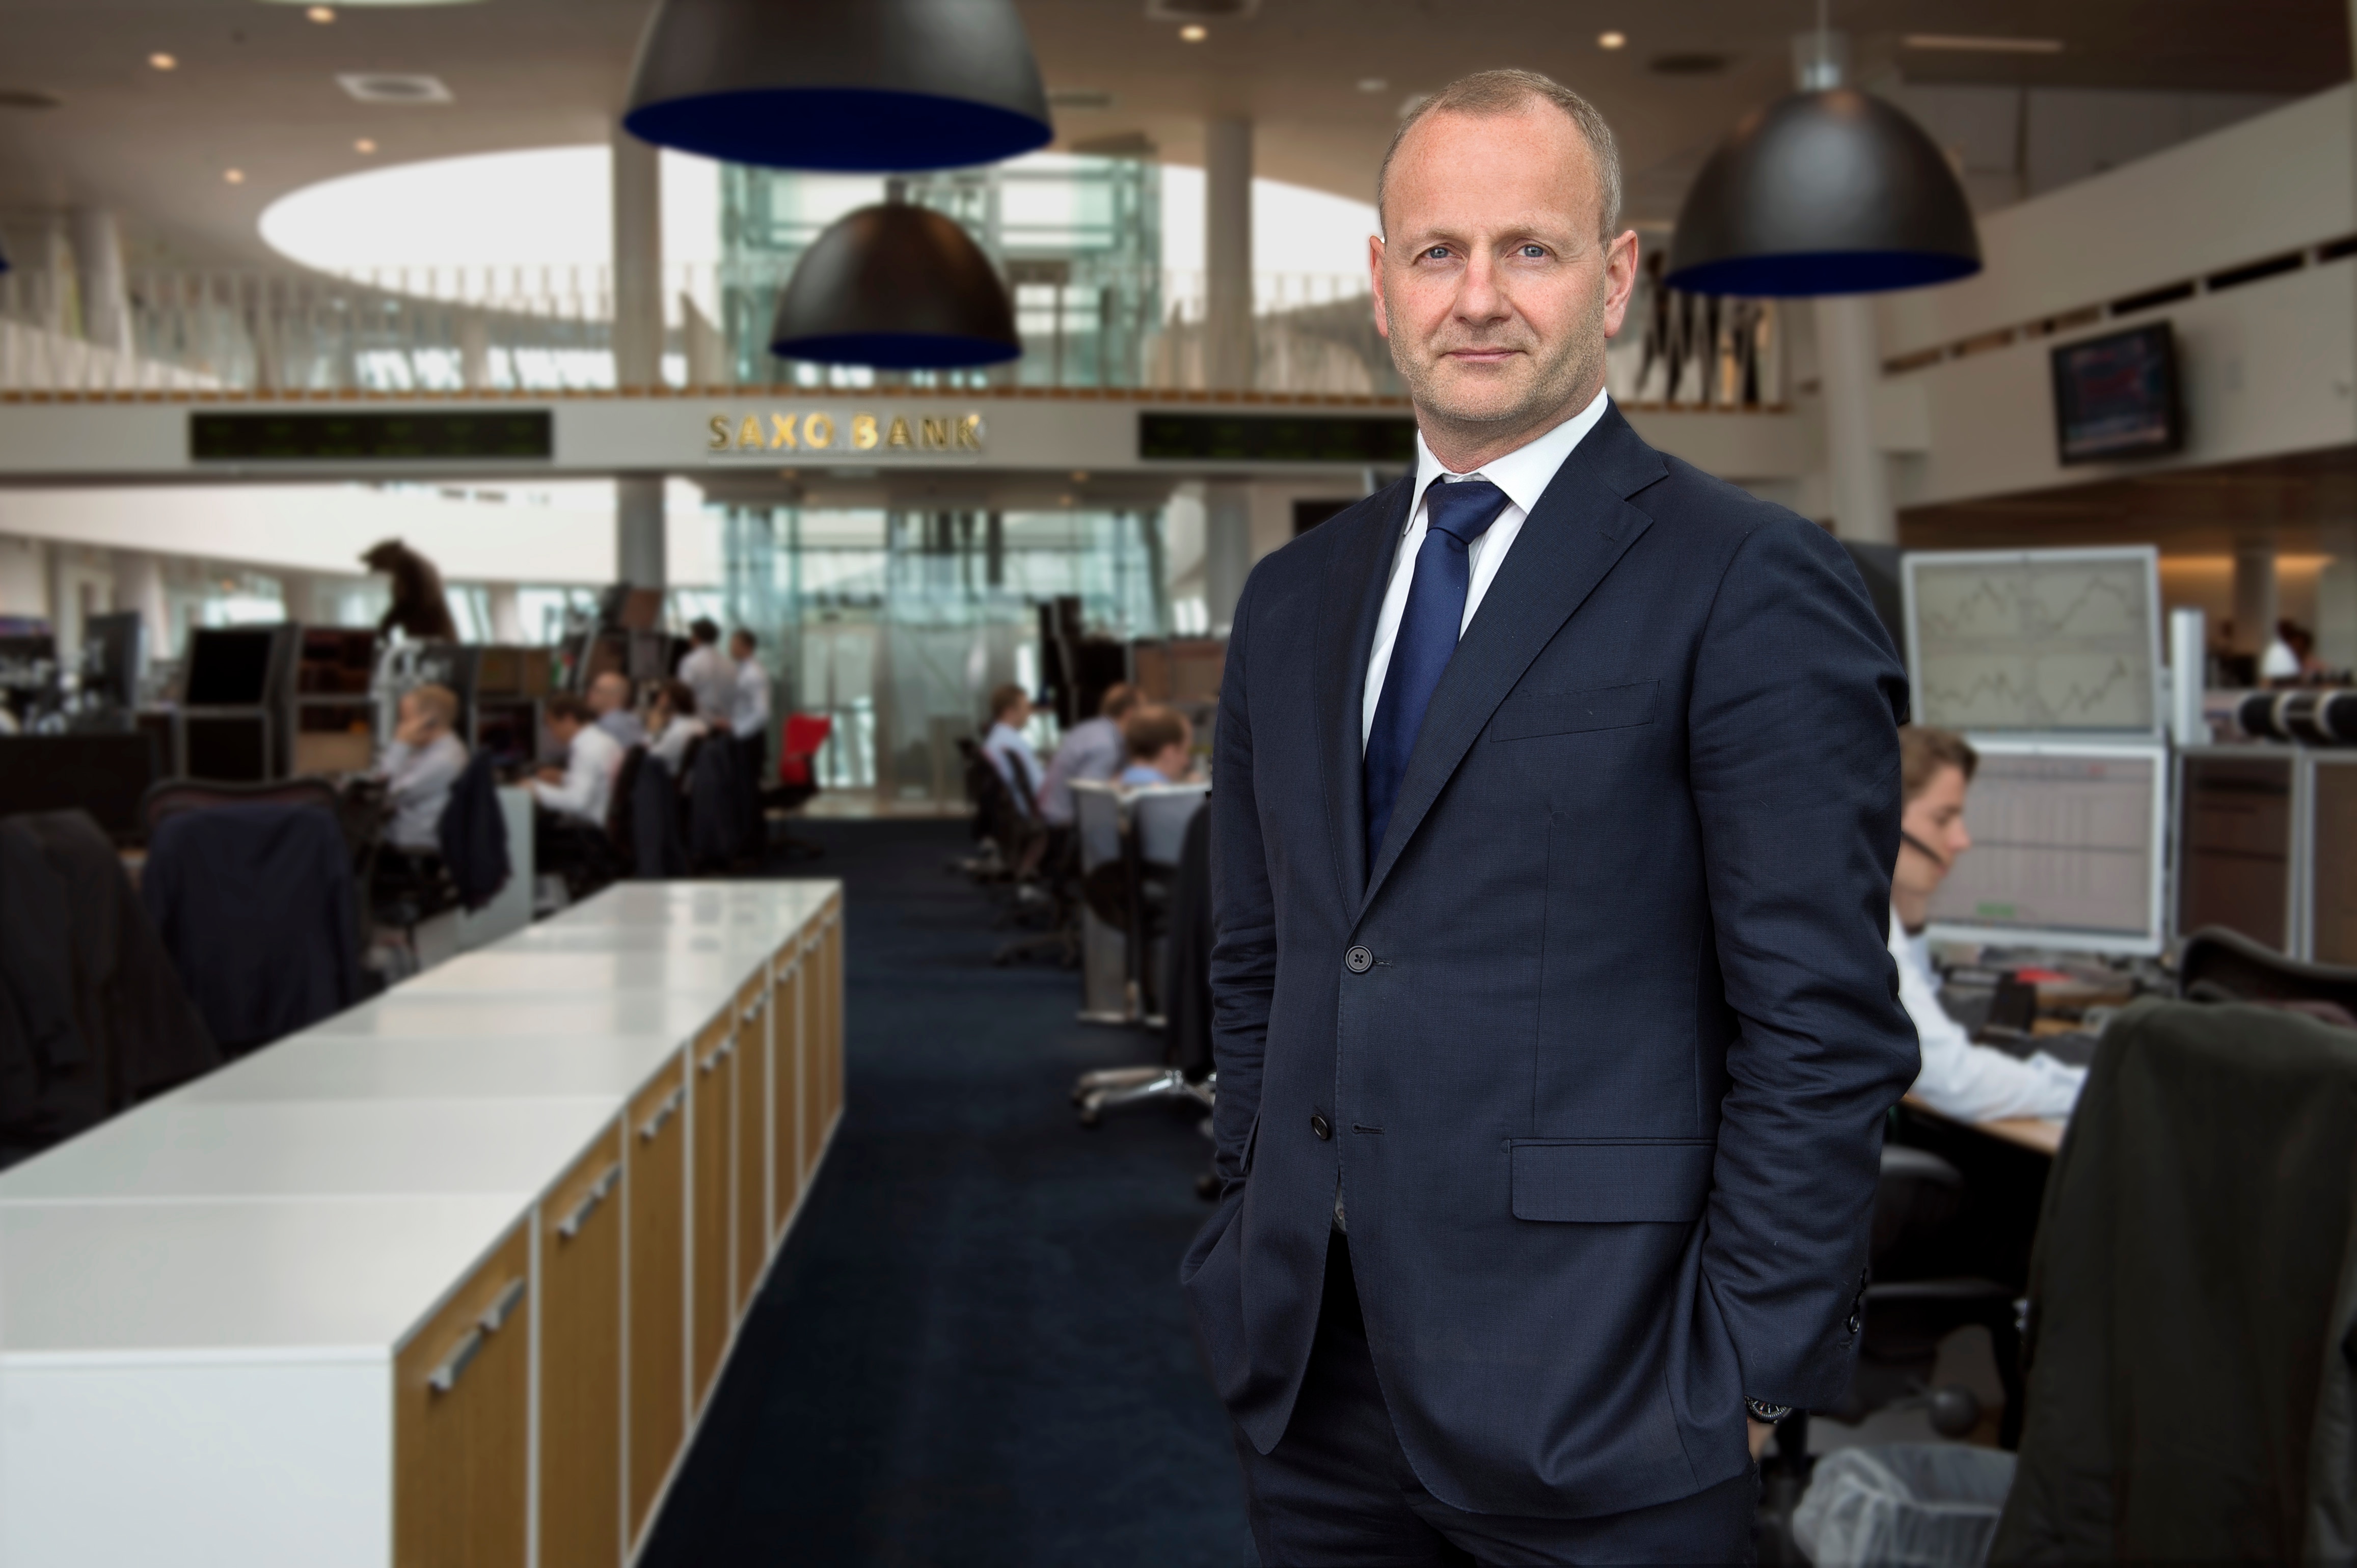
Steen Jakobsen, Główny Ekonomista i dyrektor ds. inwestycji Saxo Banku
2023-04-04
Redakcja PRNews.pl

Sprawdź także:

a 0 Bank Pekao przedłuża Promocję Podróżną do stycznia 2027 r. Nowi klienci mogą zyskać do 2700 zł
03.10.2026 (05:37)

Bank Pekao przedłuża Promocję Podróżną do stycznia 2027 r. Nowi klienci mogą zyskać do 2700 zł

Bank Pekao przedłuża Promocję Podróżną na niezmienionych zasadach do 12 stycznia 2027 r. Nowi klienci mogą otrzymać …

a 0 SGB uruchamia odsłonę kampanii „Blisko tego, co ważne" skierowaną do przedsiębiorców
03.10.2026 (05:33)

SGB uruchamia odsłonę kampanii „Blisko tego, co ważne" skierowaną do przedsiębiorców

Spółdzielcza Grupa Bankowa (SGB) uruchamia kolejną odsłonę kampanii reklamowej „Blisko tego, co ważne", skierowaną …

a 0 Bank Millennium upraszcza proces aktywacji aplikacji mobilnej numerem telefonu
03.10.2026 (05:31)

Bank Millennium upraszcza proces aktywacji aplikacji mobilnej numerem telefonu

Bank Millennium zmienił proces aktywacji aplikacji mobilnej. Kluczowym elementem jest wykorzystanie numeru telefonu …

a 0 XTB rozpoczyna największą kampanię reklamową w swojej historii. Do Zlatana Ibrahimovicia dołącza Tyson Fury
03.10.2026 (05:29)

XTB rozpoczyna największą kampanię reklamową w swojej historii. Do Zlatana Ibrahimovicia dołącza Tyson Fury

XTB rozpoczyna największą kampanię reklamową w swojej historii. Po raz pierwszy marka angażuje jednocześnie dwóch …

a 0 Bank Millennium po raz dziewiąty ufundował stypendium dla studenta portugalistyki
03.10.2026 (05:26)

Bank Millennium po raz dziewiąty ufundował stypendium dla studenta portugalistyki

Bank Millennium wspólnie z Uniwersytetem Warszawskim i Instytutem Camõesa po raz dziewiąty przyznały stypendium dla …

a 0 Bank Millennium udostępnia klientom Asystenta AI w aplikacji mobilnej
03.10.2026 (05:25)

Bank Millennium udostępnia klientom Asystenta AI w aplikacji mobilnej

Bank Millennium uruchomił w aplikacji mobilnej Asystenta 360 – rozwiązanie oparte na sztucznej inteligencji, …

PRNews.pl

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców