PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plNasz gośćPrzywiązani do polisy: „Wszystkie instytucje starają się, tak długo, jak się da, nie oddawać pieniędzy”

Przywiązani do polisy: „Wszystkie instytucje starają się, tak długo, jak się da, nie oddawać pieniędzy”

Nasz gość 20.06.2014 (09:16)

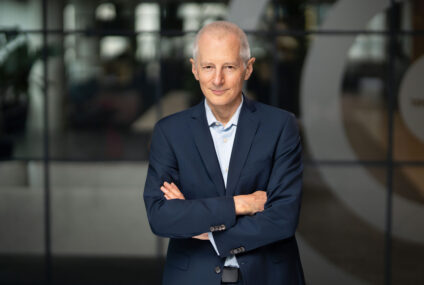
– Używając nomenklatury z filmu „Miś” – klient bardziej awanturujący się częściej miał szansę coś dla siebie wyszarpać, aby nie nadawać rozgłosu sprawie. Ci, którzy grzecznie czekali na zwrot, z reguły nic nie dostawali. Ubezpieczenia inwestycyjne okazały się pułapką dla wielu klientów banków. O batalii, jaką wytoczyli oni sprzedawcom opowiada Jacek Łęski ze Stowarzyszenia „Przywiązani do polisy”.


Polisy inwestycyjne, obok walutowych kredytów hipotecznych, to chyba najbardziej kontrowersyjny produkt finansowy, jaki pojawił się na polskim rynku. Z regularnych składek wpłacanych przez klientów większość z reguły kierowana była do funduszy kapitałowych, a mniejsza część przeznaczana na ochronę ubezpieczeniową. W tej konstrukcji nie byłoby nic niezwykłego, gdyby nie opłaty likwidacyjne – w razie wycofania się z umowy w pierwszych latach jej trwania taka opłata opiewała często na nawet całość wpłaconych składek. W efekcie klient tracił zgromadzone środki.

Klienci pozbawieni oszczędności coraz częściej chcą zadośćuczynienia od ubezpieczycieli. O tym, o co walczą „Przywiązani do polisy” mówi Jacek Łęski ze Stowarzyszenia „Przywiązani do polisy”.

Michał Kisiel: Klienci, którzy kupili polisy inwestycyjne składają dziś pozwy zbiorowe. Którzy ubezpieczyciele zostali pozwani?


Jacek Łęski, „Przywiązani do polisy”: W sprawach sądowych są dwie kategorie. Pierwsza to pozwy zbiorowe, druga – pozwy indywidualne. Jeśli chodzi o pozwy zbiorowe, to z mojej wiedzy wynika, że cztery trafiły już do sądów. Dotyczy to firm Aegon, Skandia, AXA i Generali. W przygotowaniu jest pozew przeciwko TU Europa. To jest pierwszy podmiot z grupy Getin, jednego z najtrudniejszych przypadków. Najtrudniejszych, ponieważ, jak twierdzą prawnicy przeglądający umowy, trudno tam znaleźć paragraf nie dający się zakwestionować. W związku z tym, te pozwy mają bardziej skomplikowany charakter.

Z czterech wspomnianych spraw, wiem, że odpowiedź już przyszła z Aegonu. W odpowiedzi jest mniej więcej to, czego można się spodziewać. Problemem są głównie opłaty likwidacyjne. Oni trzymają się następującej wersji. Po pierwsze, z opłatami jest wszystko w porządku, ponieważ klient podpisywał, że zapoznał się z umową. Po drugie, opłaty likwidacyjne są konieczne, żeby pokryć koszty, które ubezpieczyciel poniósł w związku z umową.

Tylko, że we wszystkich sądach do tej pory, jakie doprowadziły do wyroków prawomocnych, odrzucono takie argumenty. Więc mówiąc szczerze, ubezpieczyciele używają argumentacji, co do której wiadomo, że w sądzie nie zadziała.

O co toczy się gra w składanych pozwach zbiorowych? Czy klienci, którzy wycofali się wcześniej z umów chcą otrzymać zwrot tych pieniędzy, które pobrano od nich w postaci opłaty likwidacyjnej?


Tak, wszystkie te cztery pozwy dotyczą tego problemu. Z tego co wiem, będą tworzone tzw. pozwy o ustalenie. Będą to pozwy składane przez osoby, które mają polisy. Polisy w tej chwili aktywne, gdzie umowy nie zostały zerwane. Ta grupa klientów zwraca się do sądu o ustalenie, czy tego rodzaju zapisy, które oni mają w umowach stanowią klauzule niedozwolone, tzw. klauzule abuzywne. To jest drugi typ pozwów, ale jeszcze żaden nie trafił do sądów. Powód jest oczywisty – osób, które zerwały polisy i domagają się zwrotu pieniędzy jest więcej i są one bardziej zmotywowane. Poniosły realną stratę.

Jak wygląda sytuacja w przypadku osób, które płacą w tej chwili składki i chciałyby się z tego produktu wycofać? Jakie takie osoby mają możliwości, wiedząc, że wisi nad nimi widmo wysokiej opłaty likwidacyjnej? Czy można negocjować z ubezpieczycielami?


Można. Mamy wiele takich przypadków – nie jestem w stanie dokładnie określić ile, co najmniej kilkanaście. Klient zwraca się do firmy z czymś w rodzaju reklamacji. Wskazując, że jego zdaniem pobieranie takiej opłaty byłoby bezprawne. Są przypadki, w których ubezpieczyciel się z tym zgadza i wypłaca pieniądze bez większych ceregieli.

Jaka strategia przynosi najlepsze efekty? Odwołanie się do rozstrzygnięć UOKiK?


Nie ma jednej reguły. Zdarza się, że taka sama reklamacja skierowana w podobnej sytuacji do ubezpieczyciela raz zadziała, a raz nie. Używając nomenklatury z filmu „Miś” – klient bardziej awanturujący się częściej miał szansę coś dla siebie wyszarpać, aby nie nadawać rozgłosu sprawie. Natomiast ci, którzy grzecznie czekali na zwrot, z reguły nic nie dostawali.

Czy któreś instytucje można nazwać bardziej skłonnymi do układów, a któreś trudniejszymi?


Nie. Tutaj niestety wszystkie starają się, tak długo, jak się da, nie oddawać pieniędzy. Przy czym dzisiaj wydaje się, że jedna rzecz jest pewna – nie znam żadnego wyroku prawomocnego, który w przypadku opłaty likwidacyjnej stanąłby po stronie ubezpieczyciela.

Za każdym razem argumentacja ubezpieczyciela sprowadza się do tego, że on musi sobie odebrać to, co zapłacił agentowi za przyprowadzenie klienta. Na co sądy odpowiadają – „Panowie, ale to są wasze koszty i nie możecie kosztów swojej działalności przerzucać na klienta”. Bo jeśli tak, to dlaczego nie włączyć do kosztów ceny kolacji, przy której prezes firmy zastanawiał się nad tym, jak skonstruować polisę.

Jaki jest związek między opłatą likwidacyjną a kosztami zawarcia umowy?


Nie jest to uzasadnione, nie jest opisane w umowie z klientem. Opłata – sama nazwa wskazuje – to musi być za coś. Musi być świadczenie ekwiwalentne. Jeżeli płacę za coś, to coś za to dostaję.

Opłata likwidacyjne w większości przypadków nie jest dokładnie zdefiniowana, nie jest opisana. I to co sądy kwestionują, to sposób obliczania tej opłaty. Ona jest naliczana procentowo, od wartości stanu rachunku, czyli wpłaconych składek. Oczywiście trudno utrzymać wersję, patrząc ze strony ubezpieczyciela, że w jednym przypadku likwidacja polisy kosztuje go 10 tys. zł, a w drugim 200 tys. zł.

Czy w przypadku polis inwestycyjnych, Pana zdaniem, ten produkt był od początku wadliwy czy może problemem jest może nietrafiona sprzedaż, fakt, że trafiły one do klientów potrzebujących np. zwykłej lokaty?


My zdecydowanie stoimy na stanowisku, zresztą wynikającym z wyroków sądowych, że kwestia nieprawidłowej sprzedaży, nadużyć, nieodpowiedniej informacji to jest osobna sprawa. Takich przypadków było wiele i one w bardzo wielu miejscach występowały.

Szczerze mówiąc, trudno sobie wyobrazić klienta, który byłby doskonale poinformowany o tym, jakie ryzyko podejmuje i za co będzie musiał zapłacić i ile. I żeby w dobrej wierze, przy zdrowych zmysłach podpisał tego typu umowę.

Czyli od początku był to produkt szkodliwy?


Od samego początku, konstrukcja tego produktu. Jeżeli są tam klauzule, które dzisiaj możemy, na podstawie prawomocnych wyroków, nazwać klauzulami, które działają na szkodę klienta, rażąco naruszają jego interesy, to jak można mówić, że to są dobre produkty.

Proszę zauważyć, co na ten temat mówi Polska Izba Ubezpieczeń czy Komisja Nadzoru Finansowego. Widzimy próby wprowadzenia rekomendacji, Rekomendacji U i innych, które sprawić mają, żeby nie było można pewnych rzeczy robić. Firmy wycofują się z pewnych praktyk. Oni doskonale wiedzą, że te umowy są wadliwe. Tylko nabrali z tego mnóstwo pieniędzy i gdyby mieli je oddawać, to musieliby gorzko płakać. Starają się mimo wyroków sądowych iść w zaparte i broni swoich pozycji tak długo, jak jest to możliwe.

Rozmawiał Michał Kisiel

2014-06-20
Redakcja PRNews.pl

Sprawdź także:

a 0 Alior Bank otworzył oddział w łódzkiej Manufakturze. Czynny do 22:00 i w niedziele handlowe
08.10.2026 (14:27)

Alior Bank otworzył oddział w łódzkiej Manufakturze. Czynny do 22:00 i w niedziele handlowe

W łódzkiej Manufakturze otworzył się oddział Alior Banku w nowym formacie, bez kasy, z doradcami i strefą …

a 0 Smartney Grupa Oney dołącza do partnerów Przelewy24 Raty
08.10.2026 (14:24)

Smartney Grupa Oney dołącza do partnerów Przelewy24 Raty

Smartney Grupa Oney dołączył do partnerów usługi Przelewy24 Raty, która zbiera w jednej metodzie płatności oferty …

a 0 Ponad milion klientów VeloBanku korzysta z weryfikacji behawioralnej BIK
08.10.2026 (14:21)

Ponad milion klientów VeloBanku korzysta z weryfikacji behawioralnej BIK

VeloBank dołączył do kampanii edukacyjnej BIK o weryfikacji behawioralnej. Bank podał, ilu jego klientów już …

a 0 Bank Millennium wprowadza gwarancję Agromax z BGK dla firm rolno-spożywczych
08.10.2026 (14:18)

Bank Millennium wprowadza gwarancję Agromax z BGK dla firm rolno-spożywczych

Bank Millennium rozszerzył ofertę o gwarancję Agromax z portfelowej linii gwarancyjnej FGR PLUS BGK. Jest …

a 0 KIR podsumował III kwartał w Ognivo. Najwięcej przeniesień rachunków w lipcu
08.10.2026 (13:59)

KIR podsumował III kwartał w Ognivo. Najwięcej przeniesień rachunków w lipcu

W III kw. 2026 r. 2 920 osób złożyło przez system Ognivo wniosek o przeniesienie rachunku do innego banku. …

a 0 Z polskiego nadzoru finansowego do rady nadzorczej Revolutu. Nowe nazwiska w Revolut Bank
08.10.2026 (13:57)

Z polskiego nadzoru finansowego do rady nadzorczej Revolutu. Nowe nazwiska w Revolut Bank

Revolut Bank UAB, europejski bank Revoluta, powołał do rady nadzorczej dwóch nowych członków. Jednym z nich jest …

PRNews.pl

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców