
PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyHipoteczny dylemat: rata równa czy malejąca?

Hipoteczny dylemat: rata równa czy malejąca?

Analizy 19.09.2014 (11:49)
Kredyty

Z tytułowym pytaniem muszą zmierzyć się wszystkie osoby wnioskujące o kredyt mieszkaniowy. Większość nabywców lokali i domów ostatecznie wybiera spłatę w równych ratach. To nie oznacza, że malejące płatności są gorszym rozwiązaniem. Taki wariant wyraźnie obniża łączny koszt kredytu. Osoby, które go wybrały niestety muszą przygotować się na kilkadziesiąt wysokich rat.

Stałe płatności nie zależą od salda zadłużenia

Na wstępie warto wyjaśnić, że każda rata kredytu składa się z dwóch części – odsetkowej i kapitałowej. Odsetkowy element raty to zapłata za pożyczenie pieniędzy od banku. W ramach części kapitałowej dłużnik systematycznie zwraca sumę, która sfinansowała zakup mieszkania lub domu. Dzięki temu przez cały czas zmniejsza się saldo zadłużenia wobec banku. Wspomniane saldo odzwierciedla wartość aktualnych zobowiązań kredytobiorcy.

Wysokość równych i malejących rat różni się ze względu na inny sposób obliczania części kapitałowej oraz odsetkowej. Wbrew pozorom malejące płatności są mniej skomplikowane. W przypadku tego wariantu spłaty część kapitałową oblicza się poprzez podzielenie pożyczanej kwoty przez długość okresu kredytowania (wyrażoną w miesiącach). Dlatego wartość spłacanego kapitału jest niezmienna (patrz poniższy wykres). Wpływ na wysokość raty mają natomiast malejące odsetki. Ich kwota jest naliczana z uwzględnieniem coraz mniejszego salda zadłużenia. Warto zwrócić uwagę, że malejące raty cechują się dużą zmiennością. Dla przykładowych założeń (kwota kredytu: 270 000 zł, okres spłaty: 30 lat, oprocentowanie: 5,00%) różnica pomiędzy pierwszą i ostatnią płatnością wynosi aż 1121,88 zł (59,83%).
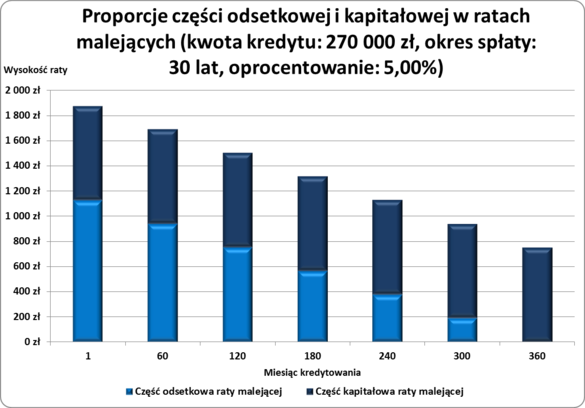
Źródło: opracowanie własne

Sposób ustalania rat równych jest bardziej złożony. Nie można ich obliczyć bez wykorzystania dość skomplikowanego wzoru matematycznego. W przypadku stałych płatności część odsetkowa i kapitałowa musi być odpowiednio zbilansowana. Dzięki temu wysokość raty nie zmienia się w całym okresie kredytowania. Wraz z upływem kolejnych miesięcy nabywca nieruchomości spłaca jednak coraz mniej odsetek. Na początku stanowią one zdecydowaną większość raty (patrz poniższy wykres).
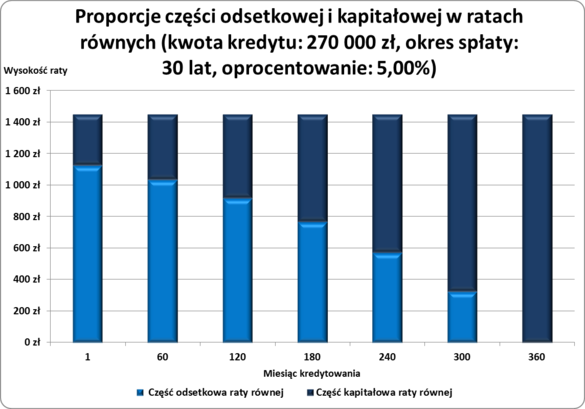
Źródło: opracowanie własne

W kontekście porównania dwóch różnych wariantów spłaty warto zwrócić uwagę na to, że:

  • dla przyjętych założeń malejąca płatność spada ze 129% do 52% równej raty (tak duża zmienność jest widoczna również po uwzględnieniu innych parametrów kredytu)

  • osoba wybierająca malejące raty znacznie szybciej pomniejsza saldo swojego zadłużenia (ta różnica staje się istotna, jeżeli klient banku po kilku latach musi nieoczekiwanie sprzedać swoje lokum i spłacić kredyt uzyskaną kwotą)

Spadek aktualnego salda zadłużenia w przypadku równych i malejących rat można prześledzić na poniższym wykresie. Trzeba nadmienić, że różnica w przebiegu obydwu linii nie zależy od parametrów kredytu.
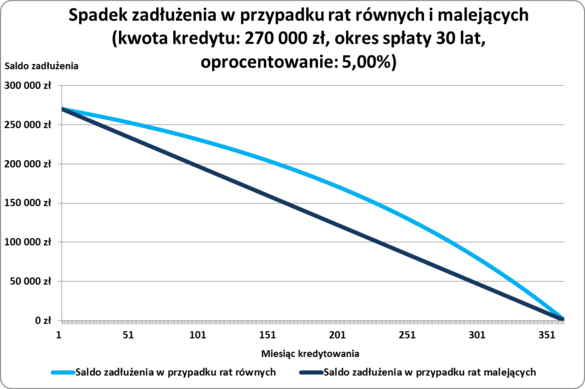
Źródło: opracowanie własne

Na malejących ratach zaoszczędzisz kilka procent

Największa zaleta malejących rat jest związana z niższą sumą do spłaty. Wyniki przedstawione w poniższej tabeli wskazują, że poziom ratalnych oszczędności jest znaczący. Nawet po uwzględnieniu wpływu inflacji (roczna stopa: 2,50%) nie można zbagatelizować opłacalności malejących rat.

W przypadku kredytu o wartości 270 000 zł i trzydziestoletniego okresu spłaty osoba wybierająca malejące płatności zaoszczędza od 11 957 zł (3,46%) do 27 255 zł (6,66%). Duża rozbieżność zaprezentowanych wyników jest związana z uwzględnieniem siedmiu stawek oprocentowania. Nietrudno zauważyć, że raty równe wraz ze wzrostem stopy procentowej stają coraz mniej atrakcyjne. Dla stawki 6,00% różnica pomiędzy płatnościami malejącymi i stałymi znika już w 131 miesiącu (patrz poniżej). Po upływie tego okresu osoba, która wybrała malejące raty może liczyć na coraz większe oszczędności.

Porównanie różnic kosztowych, które wynikają z wyboru rat równych i malejących
Założenia: kredyt mieszkaniowy o wartości 270 000 zł, wkład własny wynosi 30 000 zł, okres spłaty to 30 lat, prowizja przygotowawcza nie jest kredytowana
Oprocentowanie kredytu hipotecznego Wysokość równej raty Wysokość pierwszej raty malejącej Wysokość ostatniej raty malejącej Po upływie ilu miesięcy rata malejąca będzie niższa od równej? Suma rat równych

(po uwzględnieniu inflacji)*

Suma rat malejących

(po uwzględnieniu inflacji)*

Różnica pomiędzy sumą rat równych i malejących

(w ujęciu kwotowym)

(w ujęciu procentowym)

 4,50% 1 368,05 zł 1 762,50 zł 752,81 zł 143 346 051,59 zł 334 094,13 zł 11 957,45
3,46%
4,75% 1 408,45 zł 1 818,75 zł 752,97 zł 141 356 270,22 zł 342 115,24 zł 14 154,99
3,97%
5,00% 1 449,42 zł 1 875,00 zł 753,13 zł 139 366 633,83 zł 350 136,34 zł 16 497,49
4,50%
5,25% 1 490,95 zł 1 931,25 zł 753,28 zł 137 377 139,35 zł 358 157,44 zł 18 981,91
5,03%
5,50% 1 533,03 zł 1 987,50 zł 753,44 zł 135 387 783,66 zł 366 178,55 zł 21 605,12
5,57%
5,75% 1 575,65 zł 2 043,75 zł 753,59 zł 133 398 563,58 zł 374 199,65 zł 24 363,94
6,11%
6,00% 1 618,79 zł 2 100,00 zł 753,75 zł 131 409 475,87 zł 382 220,75 zł 27 255,12
6,66%

*- Dodatkowe założenie: w obliczeniach uwzględniono inflację na poziomie 2,50% w skali roku, jej równoważna stopa miesięczna to 0,21%.

Źródło: obliczenia własne

Okres kredytowania również ma spory wpływ na kosztowe różnice pomiędzy dwoma rodzajami rat (patrz kolejna tabela). Można zauważyć, że dla przykładowych parametrów (kwota 270 000 zł, oprocentowanie 5,00%) zwiększenie liczby rat z 240 do 420 skutkuje wzrostem zaoszczędzonej kwoty aż o 145%. W przypadku wyższej stopy oprocentowania ta rozbieżność pomiędzy sumą rat stałych i malejących byłaby jeszcze bardziej widoczna.

Wpływ wybranego okresu spłaty na różnicę pomiędzy sumą rat równych i malejących
Założenia: kredyt mieszkaniowy o wartości 270 000 zł, wkład własny wynosi 30 000 zł, oprocentowanie to 5,00%, prowizja przygotowawcza nie jest kredytowana
Długość okres spłaty Wysokość równej raty Wysokość pierwszej raty malejącej Wysokość ostatniej raty malejącej Po upływie ilu miesięcy rata malejąca będzie niższa od równej? Suma rat równych

(po uwzględnieniu inflacji)*

Suma rat malejących

(po uwzględnieniu inflacji)*

Różnica pomiędzy sumą rat równych i malejących

(w ujęciu kwotowym)

(w ujęciu procentowym)

20 lat 1 781,88 zł 2 250,00 zł 1 129,69 zł 101 336 352,84 zł 327 851,84 zł 8 501,00 zł
2,53%
25 lat 1 578,39 zł 2 025,00 zł 903,75 zł 121 351 784,05 zł 339 435,89 zł 12 348,16 zł
3,51%
30 lat 1 449,42 zł 1 875,00 zł 753,13 zł 139 366 633,83 zł 350 136,34 zł 16 497,49 zł
4,50%
35 lat 1 362,66 zł 1 767,86 zł 645,54 zł 153 380 825,38 zł 360 030,01 zł 20 795,37 zł
5,46%

*- Dodatkowe założenie: w obliczeniach uwzględniono inflację na poziomie 2,50% w skali roku, jej równoważna stopa miesięczna to 0,21%.

Źródło: obliczenia własne


Nie tylko koszty odsetkowe są istotne

Osoba zastanawiająca się nad rodzajem rat powinna brać pod uwagę nie tylko różnicę kosztów kredytu. W tym kontekście spore znaczenie ma również indywidualna sytuacja finansowa. Nie każdy budżet domowy może wytrzymać początkowe obciążenie, które jest związane z wyborem rat malejących. Krajowe banki w trakcie obliczania zdolności kredytowej biorą pod uwagę ten czynnik. Dlatego klient decydujący się na równe płatności może pożyczyć od banku większą kwotę.

W polskich warunkach większość nabywców mieszkań i domów jest zainteresowanych osiągnięciem jak najwyższej zdolności kredytowej. Dlatego równe raty cieszą się zdecydowanie większą popularnością. Malejące płatności można polecić osobom, których dochody bez problemu pozwalają na zrealizowanie planów mieszkaniowych.

rynekpierwotny.com

2014-09-19
Redakcja PRNews.pl

Sprawdź także:

a 0 Prezes LINK4 złożył rezygnację. Obowiązki przejmuje Michał Gomowski
15.09.2026 (19:04)

Prezes LINK4 złożył rezygnację. Obowiązki przejmuje Michał Gomowski

Robert Tomaszewski złożył rezygnację z funkcji prezesa zarządu oraz ze składu zarządu LINK4 TU SA. Rada Nadzorcza …

a 0 ING Hubs Poland startuje z II edycją plebiscytu Technologiczne Słowo Roku
15.09.2026 (13:58)

ING Hubs Poland startuje z II edycją plebiscytu Technologiczne Słowo Roku

ING Hubs Poland rozpoczął drugą edycję plebiscytu na Technologiczne Słowo Roku. Do inicjatywy dołączył ING Bank …

a 0 ZEN.COM zmienia model zarządzania. Dorota Wróbel przechodzi z G2A.com
15.09.2026 (13:50)

ZEN.COM zmienia model zarządzania. Dorota Wróbel przechodzi z G2A.com

Dawid Rożek przekazał odpowiedzialność za bieżące prowadzenie ZEN.COM trzyosobowemu Executive Leadership Board. W …

a 0 Bank Pocztowy startuje z jesienną kampanią radiową
15.09.2026 (13:13)

Bank Pocztowy startuje z jesienną kampanią radiową

Bank Pocztowy rozpoczął nową kampanię radiową wspierającą sprzedaż kredytów — pierwszą z trzech odsłon …

a 0 Izabela Tworzydło nową rzeczniczką prasową UNIQA
15.09.2026 (10:20)

Izabela Tworzydło nową rzeczniczką prasową UNIQA

Od października 2026 r. Izabela Tworzydło obejmie stanowisko dyrektorki Działu Komunikacji Korporacyjnej i Eventów …

a 0 ZBP: banki zaprzestaną naliczania odsetek od kredytowanych kosztów kredytu
15.09.2026 (09:51)

ZBP: banki zaprzestaną naliczania odsetek od kredytowanych kosztów kredytu

Związek Banków Polskich w stanowisku z 15 września 2026 r. uznał za zasadne zaprzestanie naliczania odsetek z …

PRNews.pl

Zobacz również

Raport: Rynek kredytów hipotecznych – II kwartał 2026 r.

Raport: Rynek kredytów hipotecznych – II kwartał 2026 r.

Banki mocno zwiększyły sprzedaż kredytów mieszkaniowych w…

Prezes Skycash: Model, w którym płatność za parkowanie jest całkowicie darmowa, właśnie się kończy

Prezes Skycash: Model, w którym płatność za parkowanie jest całkowicie darmowa, właśnie się kończy

Ponad 90 proc. transakcji parkingowych klientów Skycash…

Raport: Liczba placówek bankowych – II kwartał 2026 r.

Raport: Liczba placówek bankowych – II kwartał 2026 r.

Sieć bankowa nadal się kurczy, choć w…

Raport: Zatrudnienie w sektorze bankowym – II kwartał 2026 r.

Raport: Zatrudnienie w sektorze bankowym – II kwartał 2026 r.

Na koniec czerwca 2026 r. sektor bankowy…

Rekordowa premia w koncie firmowym ING. Wystarczy zwykłe prowadzenie firmy

Rekordowa premia w koncie firmowym ING. Wystarczy zwykłe prowadzenie firmy

Przedsiębiorcy, którzy do 30 września 2026 r.…

Who is who

Katarzyna Ewert-Gandzel

Katarzyna Ewert-Gandzel

Starszy specjalista ds. PR, PKO Bank Polski…

Aleksandra Leszczyńska

Aleksandra Leszczyńska

Dyrektor komunikacji korporacyjnej i rzecznik prasowy Grupy…

Marta Wiszniewska

Marta Wiszniewska

Specjalista ds. kontaktów z mediami, Citi Handlowy…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

PykPyk:

Zamiast zajmować się pierdołami niech dopracują swoją beznadziejną aplikację bankową bo ma podstawowe …

wt., 7 lip 2026 (16:36) • UniCredit uruchamia pierwszą w Polsce bankową grę fabularną “Kosmiczna Fortuna”

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców




