PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyIle akcji powinien mieć emeryt?

Ile akcji powinien mieć emeryt?

Analizy 17.06.2011 (14:03)

Wyższy udział akcji w portfelach może być czynnikiem zwiększającym wysokość emerytury, ale też źródłem ryzyka spadku wartości kapitału. Poszukiwanie złotego środka między zyskiem a ryzykiem w emerytalnych kalkulacjach, wciąż jest niedoceniane.

W kapitałowych systemach emerytalnych, czyli w drugim, obowiązkowym i trzecim, dobrowolnym filarze, jednym z ważniejszych czynników decydujących o wysokości emerytury jest wysokość zysków z inwestowanych składek. Może ona być wyższa dzięki większemu udziałowi akcji. Ale wówczas rośnie też ryzyko. We wszystkich odmianach emerytalnych funduszy i inwestycji zasadnicze znaczenie mają cztery elementy: wysokość odkładanych i inwestowanych sum, czas ich gromadzenia i inwestowania, średnia stopa zwrotu z inwestycji oraz bezpieczeństwo kapitału.

Z punktu wiedzenia przyszłego emeryta zarówno wysokość składek czy oszczędności, jak i czas ich gromadzenia stanowi obciążenie, zmniejszające możliwości bieżącej konsumpcji osiąganych dochodów. Elementem przesądzającym o atrakcyjności określonej formy gromadzenia środków na starość pozornie nie wiążącym się z dodatkowymi kosztami jest stopa zwrotu z inwestowanego kapitału. Im wyższa, tym lepiej, bo zwiększa wielkość przyszłych świadczeń. Jednak stopa zysku wiąże się bezpośrednio z poziomem ryzyka. Mówiąc w uproszczeniu ktoś, kto oczekuje 20 proc. zysku rocznie, musi się liczyć z tym, że w pewnych okresach wartość gromadzonego przez niego kapitału może być narażona na uszczerbek w porównywalnej wysokości. Tak wysokich stóp zwrotu nie da się bowiem osiągnąć inwestując w najbardziej bezpieczne instrumenty finansowe, takie jak obligacje czy lokaty bankowe. Ich osiągnięcie wymaga sięgnięcia po akcje. Te zaś bywają kapryśne i wysoki ich udział w portfelu może być także źródłem strat. Dlatego też w przypadku otwartych funduszy emerytalnych został on ustawowo ograniczony do 40 proc. Nawet krótka historia ich funkcjonowania dowodzi, że i ten limit nie zapewnia odpowiedniego poziomu bezpieczeństwa kapitału.
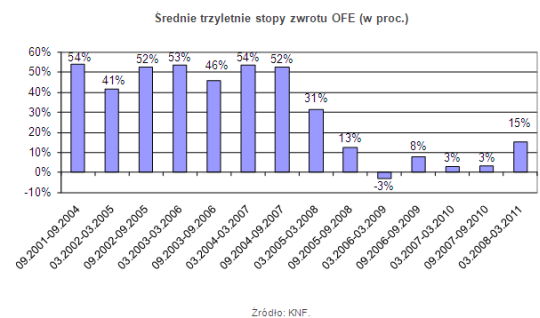
Bardzo dobra koniunktura panująca na rynkach akcji w ciągu ponad dziesięciu lat działania otwartych funduszy emerytalnych sprzyjała osiąganiu wysokich stóp zwrotu z inwestowanego przez nie emerytalnego kapitału. Jednak w dłuższym okresie utrzymywanie się równie dobrej passy jest mało prawdopodobne, a załamanie z lat 2008-2009 pokazało na jakie ryzyko ten kapitał jest narażony.

W czasie giełdowej bessy wartość aktywów zgromadzonych w funduszach znacznie się zmniejszyła i to mimo, że do górnego limitu zaangażowania w akcje funduszom było bardzo daleko. Spadek aktywów nastąpił też w specyficznym momencie, gdy nie były one jeszcze wykorzystywane do wypłaty emerytur. Nie spowodował on więc uszczuplenia ich wysokości.

Ten przykład uwidacznia jednak z jakimi problemami zmierzyć się trzeba zarówno w zarządzaniu kapitałem gromadzonym w obowiązkowym drugim filarze, jak i w przypadku indywidualnego oszczędzania na emeryturę i inwestowania przeznaczonych na ten cel środków. Z jednej strony kusi możliwość osiągania wysokich zysków przy dużym zaangażowaniu w akcje, z drugiej zaś straszy niebezpieczeństwo utraty sporej części kapitału w przypadku wystąpienia niekorzystnej koniunktury na giełdzie.

Jednym ze sposobów rozwiązania tego dylematu mogłoby być zróżnicowanie struktury portfela inwestycyjnego w zależności od wieku osoby oszczędzającej, a ściślej biorąc od liczby lat, jaka pozostaje do momentu wykorzystania gromadzonych środków na wypłatę emerytury. Generalnie powinna tu obowiązywać zasada stosowania bardziej ryzykownych strategii inwestycyjnych dla portfeli, które mają przed sobą dłuższy dystans i zmniejszania ryzyka dla tych, które będą wykorzystywane do wypłaty świadczeń w perspektywie kilku lat. Mimo ponad dziesięcioletniej historii funkcjonowania drugiego filara emerytalnego w Polsce i dyskusji o możliwości wprowadzenia kilku rodzajów portfeli dla jego uczestników w różnych grupach wiekowych, problem ten wciąż pozostaje nierozwiązany. I to mimo, że ze środków OFE powoli zaczynają być wypłacane świadczenia emerytalne.

Znacznie większą elastyczność w tej kwestii można osiągnąć w przypadku dobrowolnych dodatkowych inwestycji emerytalnych. Łatwiej tu można zastosować strategię inwestycyjną dopasowaną zarówno do indywidualnych cech przyszłego emeryta, takich jak skłonność do ryzyka, jak i do jego wieku. Zarówno w przypadku OFE, jak i dobrowolnych form oszczędzania optymalnych rozwiązań powinno się szukać bardziej na gruncie metod analizy portfelowej, dostosowującej profil ryzyka i zysku do konkretnych potrzeb i warunków, niż sztywnych ram administracyjnych.

Roman Przasnyski, Open Finance

Źródło: Open Finance
analizy emerytury fundusze open finance 2011-06-17
Redakcja PRNews.pl
Tagi: analizy emerytury fundusze open finance

Sprawdź także:

a 0 Bank Pekao wprowadza kredyty hipoteczne oparte o wskaźnik POLSTR 1M Stopa Składana od 1 października
30.09.2026 (14:14)

Bank Pekao wprowadza kredyty hipoteczne oparte o wskaźnik POLSTR 1M Stopa Składana od 1 października

Bank Pekao od 1 października 2026 r. wprowadza do oferty kredyty hipoteczne oparte o wskaźnik referencyjny POLSTR …

a 0 ZEN.COM podał dane o wzroście aktywności klientów w pierwszych ośmiu miesiącach 2026 roku
30.09.2026 (14:12)

ZEN.COM podał dane o wzroście aktywności klientów w pierwszych ośmiu miesiącach 2026 roku

Liczba płatności kartą klientów ZEN.COM wzrosła w pierwszych ośmiu miesiącach 2026 r. o 84 proc. rok do roku, a …

a 0 Film „Lalka" wchodzi do kin. ING Bank Śląski jest Sponsorem Strategicznym produkcji
30.09.2026 (14:06)

Film „Lalka" wchodzi do kin. ING Bank Śląski jest Sponsorem Strategicznym produkcji

Od 30 września w kinach w całej Polsce można oglądać film „Lalka" – nową ekranizację powieści Bolesława Prusa w …

a 0 Bank Millennium przedłuża strategiczne partnerstwo z Akademią Leona Koźmińskiego na kolejne trzy lata
30.09.2026 (14:03)

Bank Millennium przedłuża strategiczne partnerstwo z Akademią Leona Koźmińskiego na kolejne trzy lata

Bank Millennium pozostaje Sponsorem Strategicznym Akademii Leona Koźmińskiego na kolejne trzy lata. Partnerstwo w …

a 0 Raport UniCredit o wpływie długowieczności na finanse osobiste
30.09.2026 (13:55)

Raport UniCredit o wpływie długowieczności na finanse osobiste

Model, w którym najpierw zdobywamy wykształcenie, następnie przez kilkadziesiąt lat pracujemy, a na koniec …

a 0 ZPF o AI w decyzjach finansowych Polaków. Blisko co czwarty otwarty na rekomendacje, ostatnie słowo ma należeć do człowieka
30.09.2026 (07:34)

ZPF o AI w decyzjach finansowych Polaków. Blisko co czwarty otwarty na rekomendacje, ostatnie słowo ma należeć do człowieka

Blisko co czwarty Polak jest gotowy korzystać z rekomendacji sztucznej inteligencji przy podejmowaniu decyzji …

PRNews.pl

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców