PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyLokata czy fundusz?

Lokata czy fundusz?

Analizy 24.09.2009 (06:40) artykuł nadesłany
Oszczędzanie

Lokaty bankowe biją  wynikami fundusze rynku pieniężnego. Wystarczyło tylko poświęcić  trochę czasu na wyszukanie tych najlepszych – wynika z symulacji przeprowadzonych przez Open Finance.

O funduszach rynku pieniężnego przyjęło się mówić, że – przynajmniej pod względem potencjalnych zysków – są alternatywą dla lokat bankowych. To znaczy, że ich zadaniem jest nie tyle zarabianie, co ochrona wartości naszych oszczędności przed zgubnym wpływem jaki wywiera na nie inflacja. Tak przynajmniej starają się pozycjonować je towarzystwa funduszy inwestycyjnych.

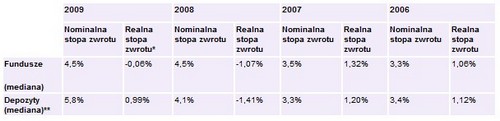
Szukając odpowiedzi na pytanie co jest lepsze – fundusz czy lokata, porównaliśmy wyniki jakie w ostatnich latach osiągały fundusze pieniężne z oprocentowaniem depozytów bankowych, jakie można było uzyskać w tym samym czasie. W poniższej tabeli zamieściliśmy nominalne stopy zwrotu brutto, czyli przed odjęciem tzw. podatku Belki, a także realne stopy zwrotu netto, czyli stopy nominalne po odjęciu podatku i skorygowaniu tego co pozostało o inflację. Do porównania wzięliśmy kolejne 12-miesieczne okresy, kończące się 31 sierpnia ostatnich czterech lat od obecnego poczynając, czyli odpowiednio, cofając się w czasie: 2009, 2008, 2007 i 2006.
Porównanie wyników funduszy pieniężnych i lokat

* nominalna stopa zwrotu po odliczeniu podatku i skorygowaniu o inflację; źródło: Analizy Online.
** na podstawie najlepszych ofert depozytowych 8 banków; źródło: banki.

Biorąc pod uwagę  mediany, czyli wartości środkowe, na pierwszy rzut oka widać,  że nie ma diametralnych różnic i osiągnięcia funduszy nie odbiegały ani w jedną, ani w drugą stronę od tego, co miały do zaoferowania banki. Przykładowo w sierpniu 2005 roku przeciętne oprocentowanie depozytów 12-miesięcznych wynosiło 3,4 proc. Decydując się jednak na fundusz, można było zarobić 3,3 proc. W obydwu przypadkach oznaczało to realny zysk po opodatkowaniu przekraczający 1 proc.

W kolejnym dwóch latach przewagę zyskały fundusze, a w ostatnim analizowanym okresie znacząco lepsze były lokaty. Trzeba tu jednak wyraźnie zaznaczyć, że druga połowa roku 2008 na krajowym rynku finansowym upłynęła pod hasłem wojny depozytowej. Banki, którym na skutek kryzysu za oceanem i spektakularnego bankructwa banku Lehman Brothers, raptownie zaczęło brakować kapitału, aby pozyskać go z rynku, co rusz przebijały swoje oferty, windując w ten sposób oprocentowanie lokat. Skorzystali na tym oczywiście klienci (banki mniej, bo często musiały dopłacać do interesu). Nie należy oczekiwać, że taka sytuacja będzie się często powtarzać.

Jeśli odłożyć  na bok mediany i przyjrzeć się poszczególnym produktom, fundusze wypadają już mniej korzystnie. Zakładając lokatę  roczną w sierpniu 2005 roku, jeśli trochę się poszukało i wybrało jedną z najlepszych ofert, można było otrzymać nawet 5 proc. w skali roku. W okresie od sierpnia 2005 do sierpnia 2006 najlepszy fundusz dał zarobić 3,9 proc. Porównanie najlepszych depozytów do wyników najlepszych funduszy w trzech na cztery analizowane okresy wypada na korzyść tych pierwszych. Tylko w ostatnim roku więcej można było zarobić lokując pieniądze w wybranym funduszu (7,6 proc.). W tym samym czasie na najlepszych depozytach można było dostać 7,3 proc. w skali roku.

Trzeba pamiętać,  że stopę zwrotu w wysokości 7,6 proc. wypracował tylko jeden fundusz na ponad 20 działających (mediana dla nich wyniosła 4,5 proc.). Potrzeba było zatem sporo szczęścia, żeby trafić akurat na ten właściwy. Co gorsza, ze względu na zawirowania na rynkach finansowych, okazało się, że fundusze rynku pieniężnego, do tej pory uznawane za niemal absolutnie bezpieczne, potrafią jednak przynosić straty, i to wcale nie małe. Stało się tak m.in. w przypadku funduszu DWS Płynna lokata Plus, który – licząc od sierpnia 2008 do sierpnia 2009 – przyniósł 13-proc. stratę.

Historycznie rzecz biorąc, trudno zaprzeczyć, że ci, którzy trochę się rozejrzeli i (nie ograniczając pola wyboru do jednego banku, w którym akurat mają rachunek) wyszukali sobie jedną z lepszych w danym momencie ofert depozytowych, wyszli na tym lepiej od tych, którzy zainwestowali w fundusz pieniężny. W przypadku funduszu nie ma możliwości dokładnego określenia zysku na koniec inwestycji, tak jak to jest w przypadku depozytu bankowego, co jest jego najważniejszą przewagą. Zakładając dziś lokatę na 6 proc. w skali roku mam pewność, że taki właśnie procent za rok otrzymam. W przypadku funduszu, w zasadzie mogę mieć tylko nadzieję, że nie wypadnie gorzej.

Atuty można wskazać  też po stronie funduszy. Chodzi o płynność, czyli dostępność pieniędzy. Z funduszu można wycofać środki w dowolnym momencie bez utraty już wypracowanych zysków, które naliczane są po trochu każdego dnia wyceny jednostki uczestnictwa. W przypadku lokaty, jej przedterminowe zerwanie oczywiście też jest możliwe w każdej chwili, ale oznacza, że otrzymamy tylko zwrot zainwestowanego kapitału, bez odsetek lub tylko część należnego zysku. Ci, którym szczególnie zależy na płynności, także w ofercie banków znajdą coś dla siebie. To konta oszczędnościowe, oprocentowane wg zmiennej stopy procentowej, nieco niższej niż w przypadku lokat o stałym oprocentowaniu, i najczęściej z pewnymi obostrzeniami w kwestii liczby bezpłatnych wypłat w trakcie miesiąca, ale dającymi możliwość dostępu do gotówki bez utraty wypracowanych zysków.

Nie powinni też  całkowicie przekreślać funduszy pieniężnych ci klienci TFI, którzy inwestują w tzw. funduszu parasolowym, w ramach którego można lokować w szereg subfunduszy o różnych strategiach inwestycyjnych. Podczas przekładania środków z jednego subfunduszu do innego, nie powstaje konieczność zapłacenia podatku od ewentualnego zysku, jak to jest w przypadku konwersji z jednego zwykłego funduszu do drugiego, która z punktu widzenia fiskusa jest równoznaczna z umorzeniem. Mechanizm odraczający płatność podatku może działać całymi latami, aż do chwili ostatecznego opuszczenia parasola podatkowego. Podczas bessy, gdy na akcjach głównie się traci, obecność funduszu pieniężnego pod parasolem może być bardzo przydatna. Można go wówczas potraktować jak bezpieczny azyl, w którym gotówka może poczekać na lepsze czasy, bez narażania się przy tym na konieczność uiszczenia podatku od wypracowanych do tego czasu zysków, co miałoby miejsce przy umorzeniu jednostek w klasycznym funduszu.

Bernard Waszczyk
Źródło: Open Finance

inwestycje lokaty 2009-09-24
Redakcja PRNews.pl
Tagi: inwestycje lokaty

Sprawdź także:

a 0 Fundacja Polska Bezgotówkowa rozpoczyna prace nad strategią działania po 2028 r.
13.11.2026 (08:00)

Fundacja Polska Bezgotówkowa rozpoczyna prace nad strategią działania po 2028 r.

Rada Fundacji przyjęła już zasady realizacji Programu Wsparcia Obrotu Bezgotówkowego na lata 2027–2028. W 2027 r. …

a 0 Bank Millennium wprowadza raty w BLIK Płacę Później
13.11.2026 (07:58)

Bank Millennium wprowadza raty w BLIK Płacę Później

Bank Millennium jako pierwszy udostępnia klientom możliwość rozłożenia płatności BLIK Płacę Później na 3, 6 lub 12 …

a 0 63 proc. Polaków planuje zakupy podczas Black Weeks. Część skorzysta z pomocy AI
13.11.2026 (07:57)

63 proc. Polaków planuje zakupy podczas Black Weeks. Część skorzysta z pomocy AI

Zakupy podczas tegorocznych Black Weeks planuje 63 proc. badanych, o 14 pkt proc. więcej niż przed rokiem. …

a 0 Subskrypcje dają ponad jedną trzecią przychodów badanych e-sklepów
11.11.2026 (14:16)

Subskrypcje dają ponad jedną trzecią przychodów badanych e-sklepów

W pierwszej połowie 2026 r. liczba cyklicznych zamówień produktów fizycznych wzrosła o 10,4 proc. rok do roku, …

a 0 GPW Catalyst Forum o rozwoju rynku obligacji po rekordowym kwartale
10.11.2026 (21:36)

GPW Catalyst Forum o rozwoju rynku obligacji po rekordowym kwartale

Druga edycja GPW Catalyst Forum odbędzie się 27 listopada 2026 r. w Sali Notowań Giełdy Papierów Wartościowych w …

a 0 Tpay zostało partnerem PrestaShop i udostępniło moduł płatności dla sklepów
10.11.2026 (21:33)

Tpay zostało partnerem PrestaShop i udostępniło moduł płatności dla sklepów

Tpay nawiązało oficjalną współpracę z PrestaShop. W oficjalnym sklepie PrestaShop Addons jest już dostępny …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Who is who

Krzysztof Olszewski

Krzysztof Olszewski

Rzecznik prasowy, Grupa mBank Krzysztof Olszewski w…

Sabina Salamon

Sabina Salamon

Rzecznik prasowy, Deutsche Bank Polska Sabina Salamon…

Maciej Pieczkowski

Maciej Pieczkowski

Maciej Pieczkowski Dyrektor Generalny Oddziału Inbank w…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców