
PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyNa 10 lat dodatkowej emerytury trzeba oszczędzić 600 tys. zł

Na 10 lat dodatkowej emerytury trzeba oszczędzić 600 tys. zł

Analizy 22.02.2012 (06:56)

Przedsiębiorcy muszą liczyć się z tym, że ich luka dochodowa – różnica pomiędzy tym, co zarabiają obecnie, a tym, co otrzymają na emeryturze – będzie ogromna. By ją wypełnić i tym samym zapewnić sobie na emeryturze warunki życia choć zbliżone do dzisiejszych, powinni regularnie oszczędzać.

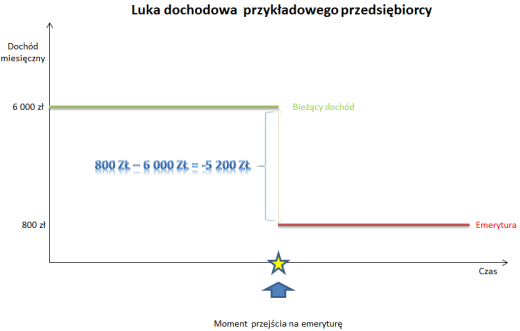
Na godną emeryturę z obowiązkowych filarów – ZUS i OFE – przedsiębiorca nie ma co liczyć. Z szacunków Tax Care wynika, że prowadzący działalność, opłacający składki ZUS od minimalnej dozwolonej podstawy, a nie od faktycznych zarobków, na emeryturze będzie otrzymywał miesięcznie kwotę, która dzisiaj byłaby warta ok. 800 zł netto. Jeśli zatem dzisiaj przedsiębiorca zarabia niewspółmiernie więcej do płaconych składek, luka dochodowa, czyli różnica pomiędzy wysokością zarobków a wysokością szacowanych świadczeń emerytalnych z obowiązkowych filarów, będzie ogromna – dużo wyższa, niż w przypadku osób zatrudnionych na etacie.

Kilkutysięczna luka dochodowa

Zakładając, że średni dochód 38-letniego samozatrudnionego wynosi obecnie ok. 6 tys. zł, a szacowana emerytura z ZUS – ok. 800 zł, luka dochodowa (przy założeniu, że przedsiębiorca chce utrzymać dotychczasowy standard życia) wynosi 5 200 złotych. Ten wynik należy pomnożyć przez 12 (liczbę miesięcy w roku), a następnie przez zakładany czas korzystania z odłożonych pieniędzy – na przykład 10 lat po przejściu na emeryturę. Obliczony w ten sposób kapitał docelowy wynosi 624 tys. złotych. Jeśli nasz przykładowy 38-letni przedsiębiorca przejdzie na emeryturę w wieku 65 lat, a jednocześnie do tej pory w ogóle nie oszczędzał, ma na zgromadzenie powyższej kwoty 27 lat. W jaki sposób może próbować tego dokonać? Sposobów jest kilka. Każdy z nich ma swoje zalety i ograniczenia, każdy z nich jest też różnie rozwiązany pod względem podatkowym. Tax Care zebrał kilka przykładów.
 
Indywidualne Konto Emerytalne (IKE)

IKE pozwala na uniknięcie podatku Belki, pod warunkiem że zdeponowane środki pozostaną na koncie oszczędzającego do ukończenia przez niego 60 roku życia (lub 55 lat, jeśli nabył już uprawnienia emerytalne). W takim wypadku należy zapłacić podatek, tak jak w przypadku każdej innej inwestycji kapitałowej, ale tylko od przychodów dotyczących wycofywanej kwoty. IKE mogą prowadzić banki, towarzystwa ubezpieczeniowe, biura maklerskie oraz towarzystwa funduszy inwestycyjnych. Największa część rynku IKE należy obecnie do TFI i towarzystw ubezpieczeniowych, ale banki ruszają z ofensywą konkurując wysokiemu oprocentowaniem i jego stałością przez 5 czy 10 lat.

Można mieć tylko jedno IKE, a zwolnienie podatkowe ograniczone jest limitem kwotowym (w 2012 r. można wpłacić rocznie 10 578 zł). Oszczędności zgromadzone na IKE są dziedziczone przez osobę wskazaną przez właściciela konta, a także wyłączone ze spadku (uposażony nie musi płacić podatku od spadku). Na IKE nie trzeba wpłacać regularnie, a wpłaty nie muszą być dokonywane w stałej wysokości.

Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE)

Od początku 2012 r. można oszczędzać na emeryturę także w ramach Indywidualnego Konta Zabezpieczenia Emerytalnego. Czym różni się IKZE od IKE? W przypadku IKZE zyski nie są objęte podatkiem Belki, ale przy wypłacie środków trzeba zapłacić od nich podatek dochodowy. Oszczędzający zyskuje jednak ulgę podatkową – wpłaty na IKZE można bowiem odliczyć od podstawy opodatkowania. IKZE, podobnie jak IKE, ma także ograniczenia kwotowe – w ciągu roku można na nie wpłacić do 4% podstawy wymiaru składki na ubezpieczenie emerytalne za poprzedni rok, czyli dochodu brutto. Nie więcej jednak niż 30-krotność przeciętnego, miesięcznego wynagrodzenia w gospodarce, co oznacza, że w 2012 r. na IKZE można wpłacić maksymalnie ok. 4 tys. złotych. Niestety dzisiejszą korzyść podatkową trzeba będzie w przyszłości oddać – wypłaty z IKZE są bowiem opodatkowane podatkiem dochodowym. Istnieje ryzyko, że kwota, jaką trzeba będzie oddać fiskusowi będzie większa niż dzisiejsza ulga. 

Plany systematycznego oszczędzania (PSO)

W przypadku planów systematycznego oszczędzania – funkcjonujących w formie polis ubezpieczeniowych bądź wpłat do funduszy inwestycyjnych (TFI) – oszczędzający zobowiązuje się zwykle do wnoszenia regularnych wpłat przez określony z góry w umowie okres. Takie stałe zobowiązanie (w niektórych wypadkach możliwe są odstępstwa) może wydawać się niekorzystne, bowiem wpłat należy dokonywać niezależnie od sytuacji w domowym budżecie. Z drugiej jednak strony tego typu rozwiązanie zmusza do niezbędnej w długoterminowym odkładaniu pieniędzy systematyczności. Dzięki temu ogranicza się ryzyko, że oszczędności posłużą nie do sfinansowania emerytury, ale bieżącej konsumpcji.
W przypadku PSO podatek Belki jest tylko odroczony – aż do czasu wycofania środków z inwestycji. Należy jednak pamiętać, że PSO, choć zmuszają do systematycznego oszczędzania, nie są typowymi programami emerytalnymi. Pieniądze można wypłacić, gdy upłynie czas, na jaki została zawarta umowa, a zatem można z nich skorzystać na długo przed osiągnięciem wieku emerytalnego.

Pracownicze programy emerytalne (PPE)

W przypadku pracowniczych programów emerytalnych, tworzonych przez pracodawców, pracodawca opłaca pracownikowi składkę podstawową, od której pracownik musi zapłacić podatek dochodowy, ale przy wypłacie środków nie zostanie obciążony podatkiem Belki (wyjątkiem będzie sytuacja, w której środki są zwracane ze względu na likwidację programu i nie zostaną przekazane na IKE lub rachunek innego PPE).
Pracownik uczestniczący w PPE może także opłacać tzw. składkę dodatkową, potrącaną z jego wynagrodzenia po opodatkowaniu. Zwykle uczestnik sam określa wysokość dodatkowej składki, może także ją zmienić lub zrezygnować z jej wnoszenia. W razie śmierci uczestnika PPE i przekazania zgromadzonych środków w spadku uposażona przez niego osoba nie zapłaci także podatku od spadków i darowizn. Z PPE zwykle korzystają większe firmy. Pracodawca, który wprowadzi taki program dla swoich pracowników, może nim objąć także siebie. Dodatkową korzyścią dla niego jest możliwość zaliczenia w koszty uzyskania przychodu wszystkich wydatków związanych z utworzeniem programu łącznie ze składkami. Ponadto od składek wniesionych do PPE nie nalicza się ZUS (o ile składka stanowi nie więcej niż 7% pensji brutto pracownika).

Źródło: Tax Care

Tax Care 2012-02-22
Redakcja PRNews.pl
Tagi: Tax Care

Sprawdź także:

a 0 N!Asystent 2.0 od Nest Banku dostępny w aplikacji mobilnej i bankowości internetowej
23.10.2026 (06:15)

N!Asystent 2.0 od Nest Banku dostępny w aplikacji mobilnej i bankowości internetowej

Nest Bank udostępnił N!Asystenta 2.0 we wszystkich kanałach bankowości elektronicznej – zarówno w aplikacji …

a 0 mBank rozpoczyna kampanię reklamową w Biedronce. Klienci mogą otrzymać bony na zakupy
22.10.2026 (21:32)

mBank rozpoczyna kampanię reklamową w Biedronce. Klienci mogą otrzymać bony na zakupy

mBank nawiązał współpracę z siecią Biedronka w ramach kampanii Retail Media. Reklamy banku pojawią się w ponad 3800 …

a 0 Fundacja UniCredit przeznaczy ponad 16 mln euro na programy edukacyjne. Obejmą także Polskę
22.10.2026 (21:25)

Fundacja UniCredit przeznaczy ponad 16 mln euro na programy edukacyjne. Obejmą także Polskę

UniCredit Foundation przedłuża współpracę z organizacjami Teach For All i Junior Achievement Europe. W ciągu …

a 0 BNP Paribas udzielił 20,35 mln euro kredytu na drugi etap Hillwood Grodzisk
22.10.2026 (21:23)

BNP Paribas udzielił 20,35 mln euro kredytu na drugi etap Hillwood Grodzisk

Hillwood podpisał z BNP Paribas Bank Polska umowę kredytową o wartości 20,35 mln euro. Środki zostaną przeznaczone …

a 0 VeloBank rusza z kampanią „Marzenia same się nie spełnią” z Magdaleną Różczką
22.10.2026 (21:21)

VeloBank rusza z kampanią „Marzenia same się nie spełnią” z Magdaleną Różczką

VeloBank rozpoczął kampanię reklamową z Magdaleną Różczką w roli głównej. Bank ponownie wykorzystuje znaną już …

a 0 Klienci mBanku skorzystają z Fast Tracku także na lotnisku w Gdańsku
22.10.2026 (21:17)

Klienci mBanku skorzystają z Fast Tracku także na lotnisku w Gdańsku

Użytkownicy karty Visa Świat Intensive od mBanku mogą korzystać z usługi Fast Track także na lotnisku w Gdańsku. …

PRNews.pl

Zobacz również

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Ranking lokat na 6 miesięcy – październik 2026 r. Lider nadal oferuje ponad 6 proc.

Najlepsze lokaty półroczne nadal pozwalają zarobić ponad…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców



