PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plInformacjeOtwarta bankowość – 3 scenariusze na najbliższe lata

Otwarta bankowość – 3 scenariusze na najbliższe lata

Informacje 18.02.2020 (15:11) informacja prasowa

Oferta większości banków w zakresie otwartej bankowości sprowadza się obecnie do zapewnienia dostępu do rachunku bieżącego klienta, inicjowania płatności i agregacji rachunków. Wiele banków postrzega takie API jako zagrożenie lub wyłącznie poprzez pryzmat spełnienia wymogu regulacyjnego, ponieważ monetyzacja tego rodzaju rozwiązań była dotychczas bardzo trudna.
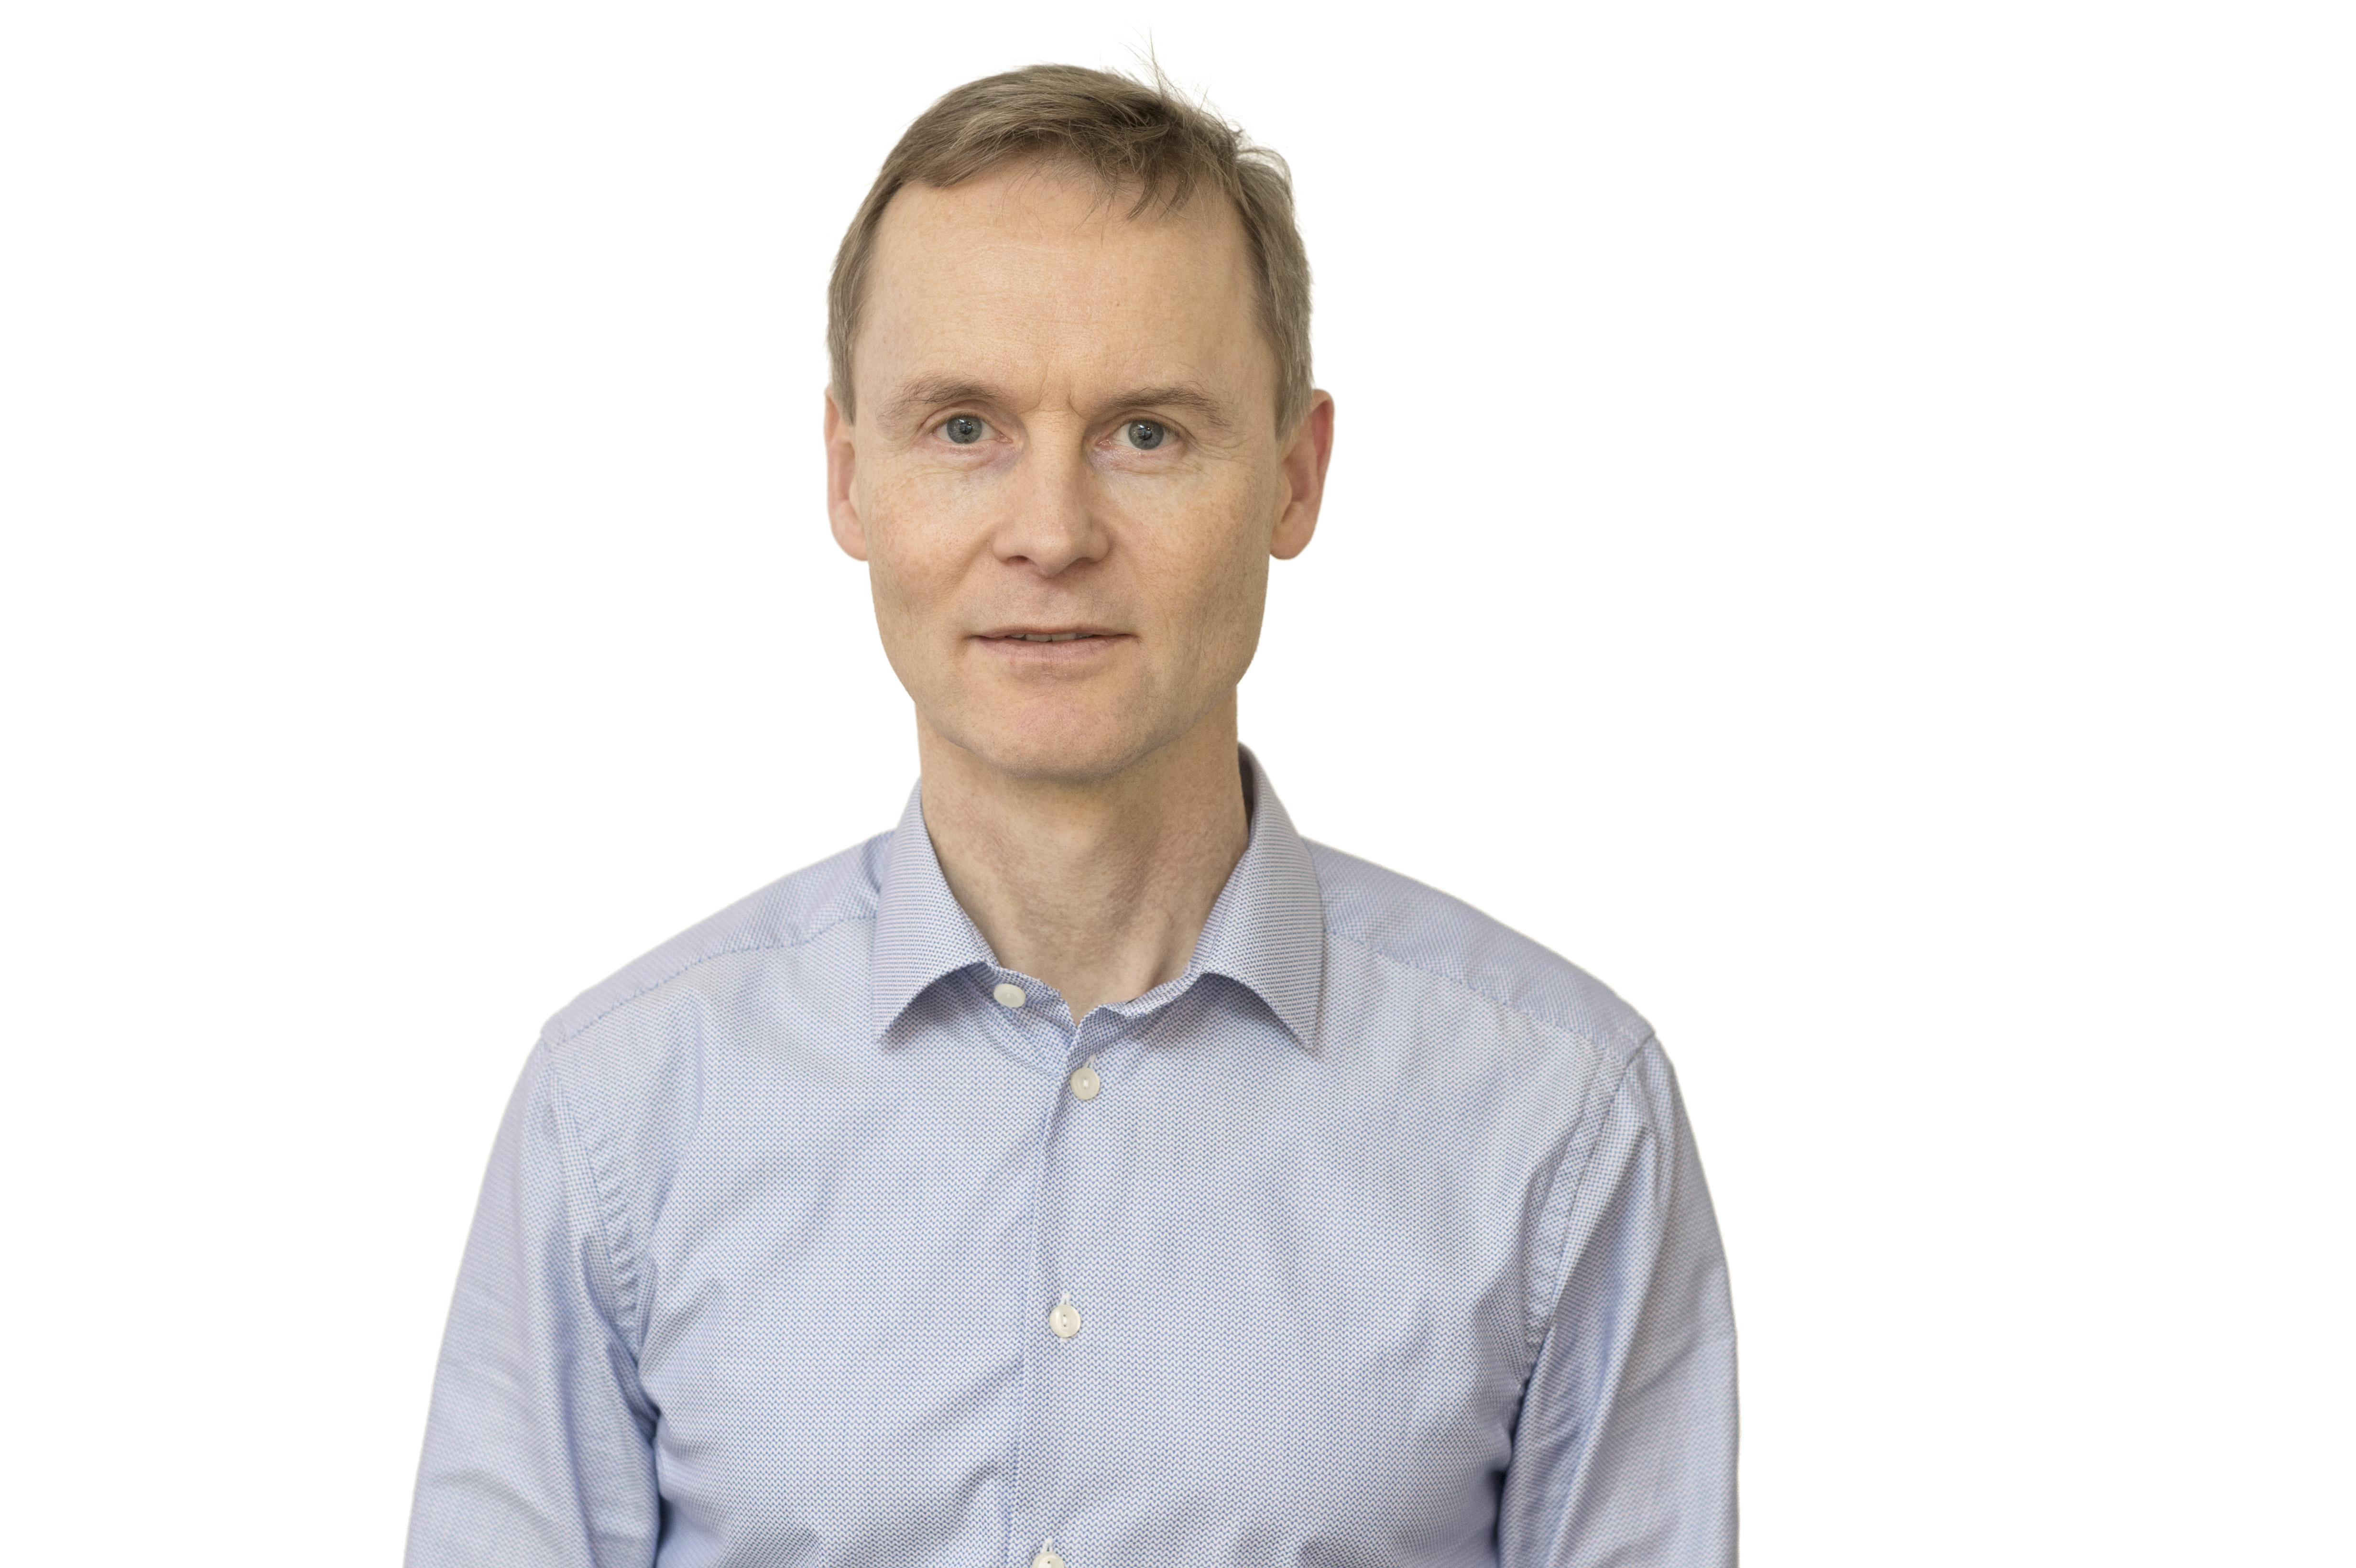
Benny Boye Johansen, dyrektor ds. OpenAPI, Saxo Bank

Banki są obecnie na rozdrożu: czy utrzymywać inwestycje w API na minimalnym poziomie, czy też inwestować w ich rozwój, oferując nowe funkcje w nadziei utrzymania lub zwiększenia udziałów w rynku i tworzenie wartości? Zakładając że bank wdrożył już wstępne warunki dyrektywy w sprawie usług płatniczych (PSD2), oto trzy scenariusze analizujące możliwości inwestycji w otwartą bankowość w najbliższych latach.

Scenariusz nr 1: nikt nie gasi światła (ale nic ponadto)

W ramach tego scenariusza bank postrzega API wymagane przepisami PSD2 jako obciążenie i coś niekorzystnego. Budowa jest kosztowna, obsługa stosunkowo droga, a ze względu na PSD2 rozwiązanie musi być zasadniczo oferowane bezpłatnie każdemu licencjonowanemu zewnętrznemu usługodawcy.

Co gorsza, ujawnienie podstawowego produktu, jakim jest rachunek bieżący – tradycyjnego łącznika między bankiem a klientami – jako znormalizowanego produktu za pośrednictwem API zwiększy konkurencję, obniży marżę i doprowadzi do większego odpływu klientów.  Klienci korzystający z aplikacji agregujących typu AISP będą jej poświęcali większość czasu i uwagi (w przeciwieństwie do dedykowanej aplikacji banku), będzie im także znacznie łatwiej porównywać oferty rachunków bieżących i zmieniać ich dostawców.

Jest to sytuacja niepożądana i bank może stwierdzić, że zwiększenie funkcji API to atak na istotną część jego oferty. W efekcie może podjąć decyzję o utrzymaniu otwartej bankowości na minimalnym poziomie i niepodejmowaniu działań wykraczających poza wymogi PSD2.

Scenariusz nr 2: utrzymanie pozycji na rynku przez rozszerzenie oferty otwartej bankowości

Jeśli konkurencja będzie oferować więcej produktów za pośrednictwem API, a baza użytkowników aplikacji agregujących zacznie się powiększać, bank może rozszerzyć ofertę w zakresie API, aby w ogóle pozostać w grze.

Rozważmy sytuację, w której klient korzysta z aplikacji agregującej i chciałby mieć dostęp do rachunku bieżącego, rachunku oszczędnościowego, karty kredytowej i np. kredytu na samochód. Jeżeli bank oferuje API tylko w odniesieniu do rachunku bieżącego, ale jednocześnie konkurencja zaoferuje API także w kontekście innych produktów, wspomnianemu bankowi pozostanie konkurowanie wyłącznie poprzez rachunek bieżący – najbardziej utowarowany i niskomarżowy produkt ze wszystkich.

Ponadto, jeżeli klientowi spodoba się aplikacja agregująca, ale mimo to chciałby nadal prowadzić większość operacji za pośrednictwem jednego banku, ten nie będzie mógł konkurować z innymi, ponieważ nie zaoferuje wszystkich wymaganych produktów w ramach aplikacji preferowanej przez klienta.

Jeżeli – lub kiedy – do tego dojdzie, bank może zacząć niechętnie rozszerzać swoje API, nawet jeżeli otworzyłoby to drogę do utowarowienia dalszych usług bankowych. Alternatywa jest bowiem dla niego znacznie gorsza.

Scenariusz nr 3: rozwój oferty otwartej bankowości w celu stworzenia wartości i zdobycia udziału w rynku

Podczas gdy dwa wcześniej wspomniane scenariusze mają charakter defensywny, bank może się również zdecydować na dodawanie API w celu zwiększenia udziału w rynku. Można rozważyć dwie sytuacje:

– Bank dobrowolnie decyduje się na zapewnienie dostępu do produktów i usług za pośrednictwem API, jeżeli stanowią one przewagę konkurencyjną. Jak już wspomnieliśmy, w przypadku niektórych ofert może to doprowadzić do bezpośredniej konkurencji pomiędzy bankami, co może być też sytuacją pożądaną, jeżeli oferta banku jest rzeczywiście najlepsza. W przypadku rachunków oszczędnościowych bank może oferować najlepsze oprocentowanie depozytów, a w przypadku kredytów – optymalne warunki lub odpowiadać na potrzeby określonego segmentu.

– Alternatywnie, bank może próbować oferować API i dążyć do integracji z nowymi kanałami sprzedaży. Jednym z przykładów może być integracja z systemem biznesowym dealera samochodowego, co umożliwiłoby wsparcie klienta w uzyskaniu finansowania bezpośrednio w salonie. Innym – połączenie z popularnymi systemami zarządzania firmą i księgowością, pozwalające na wykonywanie operacji bankowych związanych z działalnością firmową w możliwie najwygodniejszy i najbardziej efektywny sposób.

Optymalne wykorzystanie otwartej bankowości

Według informacji z września 2019 r. liczba członków OBIE – twórców brytyjskiego standardu otwartej bankowości – wyniosła 180 w porównaniu z zaledwie 104 członkami w styczniu 2019 r. Podobny trend obserwujemy w Saxo Banku – w porównaniu z III kwartałem 2018 r. liczba połączonych aplikacji uległa podwojeniu, a liczba transakcji za pośrednictwem aplikacji zewnętrznych wzrosła trzykrotnie. Z perspektywy historycznej 2019 może więc okazać się rokiem, w którym otwarta bankowość rozpoczęła swoją drogę ku popularyzacji.

Banki będą w dalszym ciągu budować więcej API – albo dlatego, że muszą, albo dlatego, że chcą. Aby instytucje finansowe mogły prosperować w erze otwartej bankowości, ich odpowiedź musi być dobrze przemyślana.

Pierwszą kwestią jest to, że każdy bank, który chce utrzymać swoją pozycję, musi być zdolny do budowania i zarządzania API. Jeżeli podejmie wyłącznie minimalne działania, aby spełnić wymogi PSD2, najprawdopodobniej inwestuje w bardzo ograniczony produkt – interfejs PSD2. Ponieważ API stały się już elementem naszej rzeczywistości i z pewnością będą ewoluować, celem banków powinno być uzyskanie potencjału do rozwoju API. Dla większości oznacza to zintegrowanie pewnego rodzaju systemu zarządzania API, jak również zaprojektowanie odpowiedniego cyklu rozwoju API.

Drugą, bardziej strategiczną kwestią, jest ponowne przeanalizowanie silnych stron i podstaw banku pod kątem przewagi konkurencyjnej. Więcej produktów i usług eksponowanych za pośrednictwem API będzie prowadzić do szybszego utowarowienia i kompresji marż. Jak zatem się wyróżnić? Ponieważ klienci będą mogli łączyć i dopasowywać różne oferty, bank nie przyciągnie żadnych klientów oferując mało atrakcyjne produkty.

Ponieważ otwarta bankowość stawia dopiero pierwsze kroki, banki mają nadal czas na reakcję. Właśnie przekroczyliśmy próg wielkich zmian, a ich tempo będzie tylko rosnąć. Dlatego każdy bank, który chce utrzymać się na rynku do 2030 roku, musi już zacząć opracowywać własną strategię otwartej bankowości.

Benny Boye Johansen, dyrektor ds. OpenAPI, Saxo Bank

open banking 2020-02-18
Redakcja PRNews.pl
Tagi: open banking

Sprawdź także:

a 0 Subskrypcje dają ponad jedną trzecią przychodów badanych e-sklepów
11.11.2026 (14:16)

Subskrypcje dają ponad jedną trzecią przychodów badanych e-sklepów

W pierwszej połowie 2026 r. liczba cyklicznych zamówień produktów fizycznych wzrosła o 10,4 proc. rok do roku, …

a 0 GPW Catalyst Forum o rozwoju rynku obligacji po rekordowym kwartale
10.11.2026 (21:36)

GPW Catalyst Forum o rozwoju rynku obligacji po rekordowym kwartale

Druga edycja GPW Catalyst Forum odbędzie się 27 listopada 2026 r. w Sali Notowań Giełdy Papierów Wartościowych w …

a 0 Tpay zostało partnerem PrestaShop i udostępniło moduł płatności dla sklepów
10.11.2026 (21:33)

Tpay zostało partnerem PrestaShop i udostępniło moduł płatności dla sklepów

Tpay nawiązało oficjalną współpracę z PrestaShop. W oficjalnym sklepie PrestaShop Addons jest już dostępny …

a 0 Jędrzej Marciniak został prezesem Banku Pocztowego
10.11.2026 (21:29)

Jędrzej Marciniak został prezesem Banku Pocztowego

Rada nadzorcza Banku Pocztowego powołała Jędrzeja Marciniaka na prezesa zarządu z dniem 10 listopada 2026 r. Od 1 …

a 0 Dwie trzecie badanych w Polsce często wątpi w swoje decyzje inwestycyjne
10.11.2026 (11:15)

Dwie trzecie badanych w Polsce często wątpi w swoje decyzje inwestycyjne

66 proc. potencjalnych inwestorów ankietowanych w Polsce często ma wątpliwości co do podjętych decyzji …

a 0 Credit Agricole obniża marżę Pożyczki Agro dla nowych klientów
10.11.2026 (10:54)

Credit Agricole obniża marżę Pożyczki Agro dla nowych klientów

Credit Agricole uruchomił promocję Pożyczki Agro dla nowych klientów z sektora rolnego. Bank obniżył marżę do 2,14 …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców