PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościInwestycjePo co gospodarce ilościowe łagodzenie?

Po co gospodarce ilościowe łagodzenie?

Inwestycje 25.09.2012 (07:13)

Ekonomiści wierzą w ozdrowieńczą moc polityki pieniężnej. Czy dodruk pieniędzy faktycznie jest receptą na kryzys?

We wrześniu cztery najważniejsze banki centralne na świecie — amerykańska Rezerwa Federalna, Europejski Bank Centralny, Bank Japonii i Bank Anglii — ogłosiły kontynuację niekonwencjonalnej polityki pieniężnej. By wesprzeć wzrost gospodarczy w swoich krajach, będą kupować różnego rodzaju aktywa finansowe. To, że prowadzi się tego typu operacje, nie jest już zaskoczeniem. Zważywszy jednak, że jak dotąd „ilościowe łagodzenie” — jak nazywają zabiegi banków ekonomiści — nie przyniosło spektakularnych efektów, jego uboczne efekty zaś są ciągle słabo rozpoznane, dziwi i martwi fakt, do jakiego stopnia ten proceder wpisał się w krajobraz światowego życia gospodarczego.

Według Banku Rozliczeń Międzynarodowych (BIS) w czerwcu aktywa wszystkich banków centralnych świata sięgnęły 18 bilionów dolarów, czyli około 30% globalnego PKB. Ta suma, której wielkość przekracza wartość akcji wszystkich spółek publicznych notowanych w USA, dalej więc będzie rosła. Ton zakupom nadają wymienione wcześniej banki krajów rozwiniętych. Ich odpowiedniki w krajach rozwijających się jedynie interweniują na rynku, kupując zagraniczne aktywa, tak by zalew dolarów, euro, jenów i funtów nie doprowadził do nadmiernego umocnienia się krajowych walut. Wyjątkiem od tej reguły jest Narodowy Bank Szwajcarii (kraju bądź co bądź rozwiniętego), który na potęgę kupuje aktywa denominowane w europejskiej walucie, by nie doprowadzić do aprecjacji kursu franka poniżej 1,20 za euro.

Czym Fed, EBC, BOJ i BOE tłumaczą swoją aktywną obecność na rynkach finansowych? W czasach kryzysu finansowego w latach 2008-2009 wyjście banków centralnych na rynek miało proste uzasadnienie — chodziło o zapewnienie płynności instytucjom finansowym, które nagle znalazły się w poważnych tarapatach. Wyjątkowe warunki, jakie wtedy panowały, dawno są już jednak za nami. Wyłączywszy cały czas napiętą sytuację na południu Europy, przywrócone zostało działanie rynków międzybankowych. Ilościowe łagodzenie nie jest więc używane jako antidotum na kryzys, lecz jako lekarstwo wspomagające rekonwalescencję. Kolejne dawki pieniądza wstrzykiwane gospodarce mają pomóc jej na trzy sposoby.

Po pierwsze, mają obniżyć stopy procentowe, bowiem mimo że podstawowa stopa procentowa wszystkich najważniejszych banków centralnych nie przekracza jednego procenta, to tak niski jest jedynie koszt pożyczek krótkoterminowych. Kupowanie przez banki centralne instrumentów dłużnych prowadzi zaś do tego, że także na dłuższy termin można pożyczać taniej. Niższe stopy procentowe mają zachęcać do brania kredytów zarówno przedsiębiorstwa, jak i gospodarstwa domowe. Po drugie, zwiększenie popytu banku centralnego na aktywa ma doprowadzić do wzrostu ich cen. Wzrost wartości instrumentów dłużnych ma przełożyć się na wyższą wycenę także akcji oraz nieruchomości. Gospodarstwa domowe, których aktywa drożeją, są zaś bardziej skłonne do zwiększania wydatków konsumpcyjnych. Po trzecie, ekspansja pieniężna służy podtrzymywaniu oczekiwań inflacyjnych. Zapobiegać ma to sytuacji, w której gospodarstwa domowe, oczekując dalszego spadku cen, wstrzymują się z zakupami.

Wszystko to ma przyczynić się do podniesienia zarówno konsumpcji, jak i inwestycji, a więc przełożyć się na wzrost łącznego popytu w gospodarce. Dotąd jednak efekty ilościowego łagodzenia są raczej skromne: po głębokiej recesji (wbrew historycznym prawidłowościom) nastąpiło bardzo anemiczne ożywienie. Przede wszystkim potrzeba zmniejszenia nadmiernego poziomu zadłużenia skłania ciągle gospodarstwa domowe do ograniczania wydatków. Gdy zaś ktoś ma uzasadnione poczucie, że jego zadłużenie już jest zbyt wysokie w stosunku do zarobków, to jeśli nie znajdzie lepiej płatnej pracy, niższe stopy procentowe ani większa wartość posiadanej nieruchomości raczej nie skłonią go do zaciągnięcia kolejnego kredytu. Przedsiębiorstwa zaś mają swoje powody, by ograniczać inwestycje. Nie sprzyja im na pewno sytuacja, w której rządy utrzymują bardzo wysokie deficyty budżetowe, grożące w nieodległej przyszłości znaczącą podwyżką podatków. Koszt kredytu, który i tak od lat jest rekordowo niski, nie stanowi na pewno głównego zmartwienia. Trudno też sądzić, by poważnie (poza Japonią) obawiano się długotrwałej deflacji — wskaźnik cen konsumpcyjnych, wyłączywszy 2009 rok, nieprzerwanie idzie w górę.

Mgliste korzyści z dalszego stosowania ilościowego łagodzenia zdają się wciąż jednak przysłaniać decydentom jego potencjalne koszty. Kierując się choćby doświadczeniem Japonii, która ilościowe łagodzenie stosuje z przerwami od 2001 roku, można wskazać dwa potencjalnie niebezpieczne mechanizmy. Przede wszystkim — jak każda polityka stabilizacyjna — ilościowe łagodzenie nakierowane jest na podtrzymanie dotychczasowej struktury gospodarki. Kryzys, przejawiający się bezrobociem i silnym spowolnieniem wzrostu gospodarczego, wskazuje jednak, że gospodarce potrzebna jest głębsza transformacja — wiele przedsiębiorstw musi zmienić swój model działalności lub po prostu zniknąć, oddając zasoby do dyspozycji innym. Tymczasem zaniżanie kosztów kredytu prowadzi do tego, że firmy sztucznie utrzymywane są przy życiu. Splot złych interesów banków, które nie chcą przyznać się, że popełniły błąd, udzielając pożyczki, i zadłużonych przedsiębiorstw prowadzi do realizacji szkodliwej dla gospodarki strategii przeczekiwania trudności.

Podobne zjawisko ma miejsce w przypadku rządów. Te dzięki aktywnej obecności banków centralnych na rynkach długu płacą za jego obsługę mniej niż przed kryzysem. Takie komfortowe warunki pozwalają na odsunięcie dostosowania wydatków do dochodów w bliżej nieokreśloną przyszłość. Nie jest przypadkiem, że kraje, których banki centralne kupują najwięcej rządowych obligacji, mają najgorszy bilans fiskalny. Przoduje w tym Japonia, której dług publiczny urósł z 140% PKB w 2000 do 230% PKB w 2011. Brak równowagi budżetowej w takiej skali przyniesie w końcu albo drastyczne plany oszczędnościowe (jak w Grecji), albo szalejącą inflację. Im dłużej z tym będzie się czekać, tym gorzej.

Wymienione przykłady stanowią jedynie ułamek zbioru potencjalnych rozwiązań. Co więcej, można domniemywać, że dodruk pieniądza na wielką skalę i bezprecedensowo niskie stopy procentowe niosą ze sobą, oprócz zagrożeń opisanych w literaturze ekonomicznej, także i te, których jeszcze nikt dotąd nie zdiagnozował. O ich sile przyjdzie nam się dopiero przekonać na własnej skórze.

Nie od dziś wiadomo, że realia polityczne wymuszają stosowanie rozwiązań skierowanych przeciw bieżącym problemom. Główne banki centralne dysponują jednak szeroką autonomią i powinny się temu przeciwstawiać, biorąc pod uwagę wyłącznie długoterminowe cele. Trudno się oprzeć wrażeniu, że zamiast tego prowadzą światową gospodarkę na niezbadane i niebezpieczne wody.

Maciej Bitner
Główny Ekonomista Wealth Solutions
2012-09-25
Redakcja PRNews.pl

Sprawdź także:

a 0 PKO Bank Polski zawarł ponad 71 tys. ugód w sprawie kredytów walutowych
21.11.2026 (08:46)

PKO Bank Polski zawarł ponad 71 tys. ugód w sprawie kredytów walutowych

Do 30 września 2026 r. klienci PKO Banku Polskiego zawarli ponad 71 tys. ugód dotyczących kredytów we frankach …

a 0 67 proc. Polaków obawia się, że oszuści wykorzystają dane z wycieków – badanie VeloBanku
20.11.2026 (12:10)

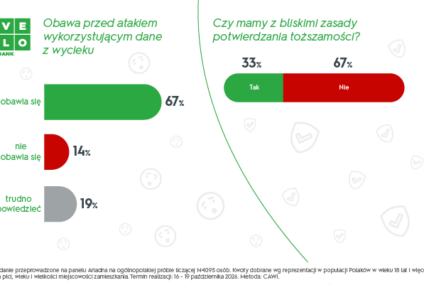
67 proc. Polaków obawia się, że oszuści wykorzystają dane z wycieków – badanie VeloBanku

Dwie trzecie ankietowanych obawia się, że oszuści wykorzystają dane z wycieków do przygotowania ataku wymierzonego …

a 0 VeloBank ponownie wybrał Initiative do obsługi mediowej
20.11.2026 (12:03)

VeloBank ponownie wybrał Initiative do obsługi mediowej

VeloBank rozstrzygnął przetarg na kompleksową obsługę mediową w kanałach offline i online. Spośród czterech domów …

a 0 ZPF o wyroku TSUE w sprawie wcześniejszej spłaty kredytu konsumenckiego
20.11.2026 (12:00)

ZPF o wyroku TSUE w sprawie wcześniejszej spłaty kredytu konsumenckiego

Przy rozliczaniu wcześniejszej spłaty kredytu konsumenckiego znaczenie ma to, czy dany koszt zależy od okresu …

a 0 UniCredit udostępni akcje Anthropic od pierwszego dnia notowań
19.11.2026 (21:34)

UniCredit udostępni akcje Anthropic od pierwszego dnia notowań

Klienci UniCredit będą mogli kupować akcje Anthropic, twórcy modeli sztucznej inteligencji Claude, od momentu …

a 0 57 proc. badanych rolników spodziewa się wzrostu ryzyka klimatycznego – badanie SGGW i Warty
19.11.2026 (21:08)

57 proc. badanych rolników spodziewa się wzrostu ryzyka klimatycznego – badanie SGGW i Warty

Ponad połowa badanych rolników (53 proc.) uważa, że częstsze zjawiska pogodowe pogorszyły sytuację ich gospodarstw …

PRNews.pl

Zobacz również

Po czterdziestce przychodzi czas na mniejsze mieszkanie. Zaskakujące dane mBanku

Po czterdziestce przychodzi czas na mniejsze mieszkanie. Zaskakujące dane mBanku

mBank pokazał, kto dziś bierze kredyt hipoteczny…

Millennium płaci do 800 zł za nowe konto. Na pierwsze 200 zł wystarczą dwa tygodnie

Millennium płaci do 800 zł za nowe konto. Na pierwsze 200 zł wystarczą dwa tygodnie

Bank Millennium zapłaci nowym klientom do 800…

Fałszywe „Pekao Lokaty” w Google Play. Oszuści zapraszają do testów aplikacji

Fałszywe „Pekao Lokaty” w Google Play. Oszuści zapraszają do testów aplikacji

Reklama w mediach społecznościowych, rozmowa przez komunikator…

ING płaci młodym do 800 zł za konto i dorzuca rok Onet Premium. Prześwietlamy warunki promocji

ING płaci młodym do 800 zł za konto i dorzuca rok Onet Premium. Prześwietlamy warunki promocji

ING Bank Śląski zachęca osoby w wieku…

Banki kuszą nowych klientów wyższymi odsetkami. Rzecznik krytykuje praktykę, ale nie może nakazać jej zmiany

Banki kuszą nowych klientów wyższymi odsetkami. Rzecznik krytykuje praktykę, ale nie może nakazać jej zmiany

Nowi klienci mogą liczyć na znacznie wyższe…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców