Wiemy, że nasi klienci cenią sobie nasz produkt, że jest im potrzebny, a przedstawiciele to profesjonaliści, którzy znają się na swojej pracy. Czasami czuję się sfrustrowany opiniami, które krążą po rynku. – tłumaczą Jon Rothwell i Katarzyna Jóźwik, członkowie zarządu Provident Polska.
Kiedy zobaczymy milion klientów?
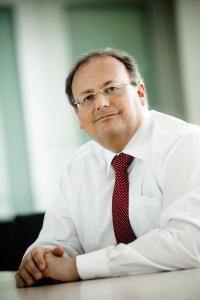 Jon Rothwell: W ubiegłym roku urośliśmy, jako biznes, o 7 proc. Chcemy mieć 1 milion klientów w 2014 roku. Jesteśmy na dobrej drodze, ale bardzo dbamy o to, żeby wzrost klientów był zrównoważony, a portfel kredytowy jakościowy.
Klient banku to także klient Providenta? Czy przychodzą do Państwa klienci, którzy już z bankami nie chcą mieć nic wspólnego?
J.R.: Mamy dla klientów zupełnie inną propozycję niż banki, ofertę która odpowiada na zupełnie inne potrzeby. Jest to niewielka pożyczka z opcjonalną obsługą przedstawiciela, która można szybko otrzymać. Do banku idziemy z reguły idziemy po dużą pożyczkę, a do Providenta – po małą.
Ile pożyczają klienci? Znacznie mniej niż w bankach?
J.R.: Dla nowego klienta średnia pożyczka to 1200 zł. Dla klienta, który przychodzi ponownie do Providenta średnia to już ok. 1600 zł. Jak widać, są to kilkakrotnie niższe kwoty niż kredyty gotówkowe udzielane w bankach.
Czyli to nie działa tak, że klient nie dostał 3 tys. zł w banku, więc idzie do Providenta?
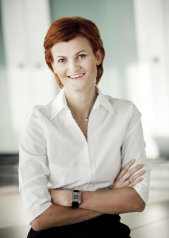 Katarzyna Jóźwik: Spotykam się czasem z tezą , że Provident zyskuje na rekomendacji T, bo klienci nie dostają kredytów w bankach, wiec idą do nas. My nie zaobserwowaliśmy lawinowego wzrostu zapytań na infolinii. Rośnie pula naszych klientów, ale to efekty naszego wewnętrznego rozwoju, akcji pożyczkowych, programów. Zawdzięczamy to też w dużej mierze klientom, którzy bezpośrednio polecają naszą usługę kolejnym.
W bankach nie tak łatwo o polecenie klienta – banki wręcz płacą za system polecania rachunków bankowych.
K.J.: Cały czas badamy wskaźnik satysfakcji klientów. Ponad 90 proc. badanych klientów twierdzi, że jest zadowolonych z obsługi w Providencie. Nasi przedstawiciele mają bardzo bliskie relacje z klientem, znają jego otoczenie, często są sąsiadami. My tego klienta po prostu znamy, a to nie jest typowe dla sektora bankowego. Za polecenia nie musimy płacić.
J.R.: Nasz system identyfikacji źródeł pozyskiwania klienta pozwala nam szacować, że co trzeci, czwarty klient jest z rekomendacji.
Innym źródłem pozyskania klientów są akcje marketingowe, które przeradzają się w zapytania klientów na Infolinię. Jesteśmy widoczni przede wszystkim w telewizji i Internecie.
Stawiacie na Internet czy telewizję? Coraz więcej mniejszych rywali pożyczkodawców jest w sieci, na TV ich nie stać. Macie 80 proc. udziału w rynku.
K.J.: Reklama telewizyjna jest po to, żeby kreować świadomość, pokazać się, zaprezentować markę, ale szukanie konkretnej oferty odbywa się już w Internecie. Markę budujemy poprzez przekazy telewizyjne, ale w sieci jesteśmy również bardzo aktywni. Coraz więcej klientów pozyskujemy właśnie z Internetu.
Konkurencja z małymi pożyczkami rośnie w siłę? Mamy istny wysyp internetowych serwisów z błyskawicznymi pożyczkami. Gdzieś w tym jeszcze jest social lending.
J.R.: Nie boimy się konkurencji, bo konkurencja jest zdrowa. Sercem każdego biznesu powinna być wysoka jakość usług. Szanujemy konkurencję, bo dzięki niej jesteśmy coraz lepsi.
K.J.: Sam social lending to bardzo mała część rynku. Jeśli spojrzymy szerzej: mamy banki, SKOK-i, social lending i takie instytucje jak nasza. Jest coraz więcej firm pożyczkowych na rynku, rośnie więc konkurencja. Naszą istotną przewagą jest posiadanie sieci przedstawicieli w całym kraju i ten „czynnik ludzki” coraz mniej dostępny na rynku finansowym.
Czy klienci wracają?
J.R.: Około 70 proc. klientów ponownie korzysta z naszych usług. Filary biznesu to elastyczność i dobra relacja z klientem. Nie ma ukrytych opłat, kluczowa jest współpraca klienta z przedstawicielem i wzajemne zrozumienie. Chcemy, żeby pożyczki były spłacane regularnie, co tydzień, ale nie każdy klient regularnie spłaca. Wtedy można zwrócić się do agenta, który spróbuje odpowiedzieć na potrzeby klienta i razem zastanowią się, ustalają jak wyjść z sytuacji. Nie pobieramy opłat karnych za nieregularną spłatę.
System oceny klienta to scoring i weryfikacja agenta? To dwustopniowa ocena?
J.R.: Mamy aplikację, która odpowiada za wstępną ocenę klienta. Później działa nasz system scoringowy, a decydująca jest rozmowa z agentem. Agent udaje się na rozmowę do klienta i ma możliwość zweryfikowania tych informacji. Jeśli zadecyduje, że klient nie powinien otrzymać pożyczki lub kwota powinna być mniejsza, to z reguły do niego należy ostatnie zdanie. Ufamy naszym przedstawicielom i pracownikom, na tym zaufaniu opiera się nasz model biznesowy. Współpracujemy także z BIG-ami, które rejestrują informacje o nierzetelnych płatnikach.
„Złe czasy dla gospodarki, gospodarstw domowych, to dobre czasy dla was – kredytowe żniwa”. Prawda czy mit?
J.R.: Jesteśmy odpowiedzialnym pożyczkodawcą, system scoringowy i kwestie ryzyka dostosowujemy cały czas do otoczenia gospodarczego i aktualnej sytuacji. Śledzimy rynkowe trendy, staramy się do nich dopasować. Siłą naszego biznesu jest cotygodniowy kontakt z klientem – cały czas obserwujemy, jak radzi sobie ze spłatą i możemy błyskawicznie reagować.
K.J.: Nasz system scoringowy bazuje również na kryteriach regionalnych. Jeśli widzimy, ze np. w okolicy klienta zostaje zamknięta fabryka, może pojawić się bezrobocie i już zaczynają się trudność w spłatach, to ta wiedza ma natychmiastowe przełożenie na kryteria scoringowe. Nasza analiza ryzyka jest dostosowana do konkretnej sytuacji. Mamy różne strategie sprzedażowe w poszczególnych oddziałach. Aby uzyskać jak najlepszą informację współpracujemy już prawie z 10 tysiącami przedstawicieli pracujących bezpośrednio z klientami.
Jon: Mamy ogromne know-how, jak badać ryzyko. Cały czas aktualizujemy dane, ale bazujemy też na trendach historycznych po to, że na bieżąco weryfikować stopień ryzyka.
Po 15 latach w Polsce. Co zmieniło się w profilu klienta?
K.J.: Klient zmienia się, rynek się rozwija. Zdecydowanie więcej klientów pozyskujemy obecnie z Internetu, a młodzi ludzie są coraz częściej zainteresowani naszą ofertą. Zmienia się sam profil klienta, a więc i zmienia się sposób dotarcia do niego z ofertą. Średnia wieku naszego klienta nadal jest powyżej 40 roku życia, ale widać już powoli przesuwający się trend. Nasi klienci mają regularne dochody, są wśród nich drobni przedsiębiorcy, osoby pracujące na umowę o prace, a także umowy zlecenia.
Zwiększyła się świadomość klienta? Czy ludzie biorą kredyty bardziej z powodu problemów i braku pieniędzy czy na konsumpcję?
K.J.: Większość klientów bierze pożyczki w Providencie na bieżącą konsumpcję. Oczywiście, tak jak na całym rynku finansowym, obserwujemy sezonowość w sprzedaży, która wiąże się ze zwiększonymi potrzebami klientów przed wakacjami, rozpoczęciem roku szkolnego, czy świętami.
A jeżeli w trakcie spłaty pożyczki pojawi się problem, to co?
Jon: Na tym polega skuteczność tego modelu. Gdy agent widzi, że klient zaczyna mieć problemy ze spłatą, wspólnie starają się rozwiązać ten problem. Wymaga to zrozumienia sytuacji , aby przejść ten trudny okres i wrócić do normalnych spłat. Wszyscy miewamy przejściowe problemy finansowe. Jeśli pomożemy ludziom w rozwiązaniu problemu, klienci to docenią. Naszym zadaniem jest pomóc klientowi w takich okolicznościach.
To nie są tanie pożyczki. RRSO wynosi 80, 100, 130 proc. A klienci nadal wracają?
J.R.: Mówi Pan, że to nie są tanie pożyczki, ale zawsze warto spojrzeć na to szerzej. Nie ma żadnych ukrytych opłat, klient wie na co się decyduje. Raty są spłacane co tydzień, to usługa w której agent przyniesie pieniądze do domu i tak też będzie odbierał spłatę.
Traktujemy klientów fair, rozmawiamy o ich potrzebach, uzupełniamy razem formularz kredytowy. Co do transparentności opłat jesteśmy klarowniejsi niż banki przed ustawą o kredycie konsumenckim. Wszystkie możliwe informacje o kredycie klient widzi przed podpisaniem umowy, a nasze umowy są proste i przejrzyste – najważniejsze rzeczy są na pierwszej stronie.
Klient patrzy głównie na tygodniową ratę. Jeśli 50 zł to kwota, którą może spłacać i na dodatek nie musi iść na pocztę zapłacić ratę, to woli, żeby nasz przedstawiciel przyszedł po te pieniądze.
K.J.: Przy pożyczkach z okresem spłaty poniżej roku wskaźnik RRSO bywa bardzo mylący. Dla klienta istotna jest wysokość raty. W przeciwieństwie do banków, nie zachęcamy klientów niską ceną. Klient widzi, co wybiera. Nie reklamujemy tanich pożyczek, promocji, zerowych prowizji itp. Nie o to chodzi, aby klient przyszedł i dowiedział się, że to tylko oferta reklamowa, a tak naprawdę dostanie zupełnie inne warunki. Tym różnimy się od banków. Klient widzi co dostaje, nie ma w reklamach żadnych „małych druczków” – pełna transparentność. Warto pamiętać, że cena też jest funkcją ryzyka, zakresu (kompleksowości) usługi oraz jakości.
Jak zmienił się wizerunek? Pojawiły się kampanie edukacyjne, czy coś zmieniło się w odbiorze marki?
K.J.: Po wskaźnikach zadowolenia klientów widzimy, ze idziemy dobrą drogą.
Kiedy sama przychodziłam do Providenta dwa lata temu słyszałam sporo różnych opinii na rynku – nie zawsze pochlebnych i kiedy rozpoczęłam pracę powiedziałam: wow! To naprawdę potężna firma, która profesjonalnie obsługuje klientów.
J.R.: Wiemy, że nasi klienci cenią sobie nasz produkt, że jest im potrzebny, a przedstawiciele to profesjonaliści, którzy znają się na swojej pracy. Czasami czuję się sfrustrowany opiniami, które krążą po rynku.
Rozmawiał Tomasz Jaroszek, Bankier.pl
Źródło: PR News