PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyWartość kredytu przerosła cenę 250 tys. mieszkań

Wartość kredytu przerosła cenę 250 tys. mieszkań

Analizy 16.08.2011 (07:17)
Kredyty

Frank staniał. Kredytobiorcy i banki odetchnęli z ulgą. Ale nawet przy kursie 3,80 zł za CHF wciąż ponad połowa kredytów z lat 2006-2008  ma wartość przekraczającą ceny nieruchomości. Wielu klientów będzie musiało słono zapłacić za ubezpieczenie brakującego wkładu.

Wraz z rosnącym kursem szwajcarskiej waluty powiększa się grupa Polaków, którzy o sprzedaży mieszkania kupionego za kredyt we franku mogą tylko pomarzyć. Uzyskane z transakcji pieniądze w skrajnych przypadkach wystarczyłyby na spłatę niewiele więcej niż połowy zadłużenia w banku.

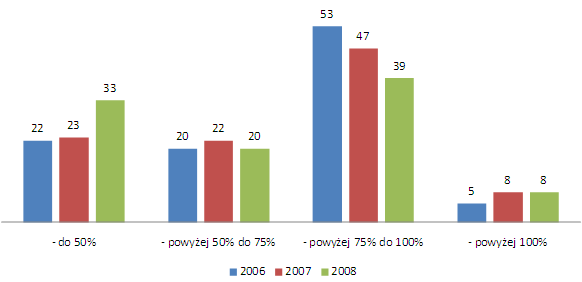
Struktura LtV kredytów walutowych (proc.)
Źródło: KNF.

Kierując się danymi na temat struktury LtV można szacować, że przy notowaniach franka po 3,80 zł w takiej sytuacji znajduje się blisko 250 tys. osób z niemal 480 tys. które wzięły w tym czasie kredyt walutowy.

Jeszcze gorzej statystyki te wyglądały, gdy kurs franka wynosił 4 zł. Odsetek kredytów przekraczających wartość nieruchomości przekraczał 60 proc., a w strefę kredytów przewyższających cenę nieruchomości weszły już nawet osoby, które od wiosny 2007 roku pożyczały pieniądze na 65 proc. wartości nieruchomości.

Co drugi kredyt na ponad 75 proc. LtV

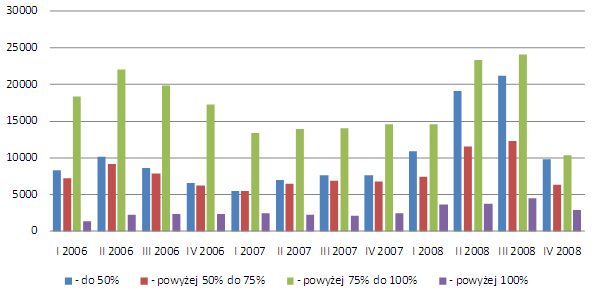
Jak wynika z danych Komisji Nadzoru Finansowego w latach 2006-2008 banki hojną ręką udzielały kredytów frankowych na wysokie LtV.

Struktura LtV kredytów walutowych (w szt.)
Źródło: KNF.

W przedziale od 75 do ponad 100 proc. wartości nieruchomości kredyt zaciągnęło w 2006 roku 58 proc. osób, rok później 55 proc., a w 2008 roku 47 proc. Zadłużali się przy kursach kursie między 2 a 2,50 zł – (średni kwartalny kurs NBP). Gdy dziś frank kosztuje 3,80 zł kredyty te, mimo lat spłat przekraczają wartość nieruchomości którą finansują. Efekt? Klienci skazani są na swoje mieszkania i na wzmożoną uwagę ze strony banków, które chętnie zrekompensowałyby podwyższone ryzyko.

Ubezpieczenie brakującego wkładu

W wydanych przez KNF rekomendacjach T (obowiązuje od grudnia 2010 roku) i S II (ma wejść w życie w całości w grudniu br.) nadzór przypomina bankom, że powinny monitorować zabezpieczenia kredytów. A także, aby dopominać się od zadłużonych o wniesienie dodatkowych zabezpieczeń w sytuacji, gdy kredyt przekracza wartość nieruchomości, na którą pożyczone zostały pieniądze. Jeśli zadłużony nie ma dodatkowych zabezpieczeń, pozostaje mu ubezpieczenie brakującego wkładu.

Aby wymagania te bank mógł wyegzekwować, powinny być jednak zawarte w umowie kredytowej, podobnie jak konieczność ubezpieczenia brakującego wkładu. Jeśli ich nie ma, zawirowania kursowe dadzą się jedynie we znaki w postaci wyższej raty. Jeśli jednak zapisy o ubezpieczeniach brakującego wkładu są, to dziś klient musi też liczyć się ze sporym wydatkiem przy opłacaniu składki.

Ile kredytobiorca wyda na polisę w dużym stopniu zależy też od sposobu liczenia brakującego wkładu. W Getin Noble Banku i Nordei klient ma podwyższoną marżę kredytu do momentu, gdy zadłużenie nie spadnie do 80 proc. wartości nieruchomości i składki za nadmierne zadłużenie płaci z każdą ratą. W pozostałych bankach obowiązują dwie inne metody. W Aliorze i Millennium bank przelicza cały kredyt po aktualnym kursie i odejmuje od tej kwoty ustalone na początku 70 lub 80 proc. wartości nieruchomości, resztę traktując jako brakujący wkład. Przy takim sposobie liczenia i wzroście zadłużenia ze względu na zmiany kursowe z 300 tys. zł (100 proc. LtV) np. do 570 tys. zł, brakujący wkład wyniesie 310 (przy 80 proc. LtV) lub 340 tys. zł (przy 70 proc. LtV). I to od tej kwoty będzie liczona składka. Bank bowiem trzyma się ustalonej na początku w złotych kwoty 240 tys. zł (80 proc. LtV) lub  210 tys. zł (przy LtV 70 proc.), każdą nadwyżkę traktując jako brakujący wkład.

Drugi, bardziej przyjazny dla klienta sposób, to uznanie za brakujący wkład własny kwoty ustalonej na początku w walucie. Taką metodę stosują m.in. DB PBC, PKO BP, mBank, Raiffeisen czy MultiBank. Jeśli ktoś np. pożyczył trzy lata temu 155 tys. CHF (100 proc. LtV) jako równowartość  300 tys. zł, to wymienione banki jako brakujący wkład własny potraktowały na początku kwotę 31 tys. CHF (brakujący wkład liczony od 80 proc. LtV) lub 46,5 tys. CHF (tam gdzie brakujący wkład liczony jest od 70 proc. LtV). Kwota ta z roku na rok wraz z spłatą kredytu maleje, przy odnawianiu polisy liczona jest jednak po aktualnym kursie. W przypadku kredytów sprzed trzech lat zaciąganych przy kursie 2 zł, dziś przy notowaniach franka po 3,80 zł klient musiałby zapłacić składkę od kwoty 19 tys. CHF, czyli 72 tys. zł (20 proc. brakującego wkładu) lub od 34,5 tys. CHF obecnie równowartości 131 tys. zł (30 proc. brakującego wkładu).

Różnice są więc dość istotne. Gdy w Millennium polisa omawianego kredytu wyniesie 9,3 tys. zł, to w mBanku 5,9 tys. zł, a w PKO BP niecałe 2,4 tys. zł.

Ubezpieczenie brakującego wkładu kredytów walutowych w wybranych bankach

Bank

Zasady

Zasady odnawiania polisy

Alior

30%/1,44% brakującego wkładu co 3 lata

Bank przelicza cały kredyt po aktualnym kursie i odejmuje od tej kwoty ustalone na początku 70 proc. lub 80 proc. wartości nieruchomości resztę traktując jako brakujący wkład. Przy takim sposobie liczenia i wzroście zadłużenia ze względu na zmiany kursowe z 300 tys. zł (100% LtV) do 570 tys. zł, brakujący wkład wyniesie 330 lub 360 tys. zł. I to od tej kwoty będzie liczona składka.

Millennium

20%/3% brakującego wkładu co 3 lata

Getin Noble Bank

marża kredytu podwyższona o 0,25 p.p. do momentu uzupełnienia  brakującego wkładu własnego i zejścia do 80 proc. LTV

Bank przelicza cały kredyt po aktualnym kursie

Nordea Bank

marża kredytu podwyższona o 0,25 p.p. do momentu spłaty brakującego wkładu (80% LtV) – bank pożycza w walutach tylko na 90% LTV

BOŚ

20%/3,5% brakującego wkładu co 3 lata

Bank liczy brakujący wkład własny przeliczając kwotę ustaloną na początku w walucie jako brakujący wkład własny. Jeśli ktoś np. pożyczył 300 tys. zł w postaci  155 tys. CHF (100% LtV) to bank jako brakujący wkład własny traktuje na początku kwotę 31 tys. CHF (brakujący wkład liczony od 80 proc. LtV) lub 46,5 tys. CHF (tam gdzie brakujący wkład liczony jest od 70 proc. LtV). Kwota ta z roku na rok maleje, ale przy odnawianiu polisy liczona jest po aktualnym kursie. W przypadku kredytów sprzed trzech lat i przy notowaniach franka po 3,8 zł klient musiałby dziś zapłacić składkę od kwoty 72 tys. zł lub 131 tys. zł

DB PBC

20%/ 4,5% brakującego wkładu – składka za 5 lat i ubezpieczenie NNW

DnB Nord tylko euro

20%/2,49% brakującego wkładu na 3 lata, później na rok z góry 0,83% brakującego wkładu

mBank

30%/ 4,5% brakującego wkładu co 3 lata

MultiBank

30%/ 4,5% brakującego wkładu co 3 lata

PKO BP

20%/3,3% brakującego wkładu co 3 lata

Raiffeisen Bank

20%/3,97% brakującego wkładu co 5 lat

Źródło: Open Finance.

Źródło: Open Finance

chf kredyt kredyt hipoteczny kredyty mieszkaniowe nieruchomości open finance 2011-08-16
Redakcja PRNews.pl
Tagi: chf kredyt kredyt hipoteczny kredyty mieszkaniowe nieruchomości open finance

Sprawdź także:

a 0 BLIK przekroczył 800 mln transakcji w kwartale. Ich wartość wzrosła do 131,8 mld zł
04.11.2026 (13:32)

BLIK przekroczył 800 mln transakcji w kwartale. Ich wartość wzrosła do 131,8 mld zł

W III kwartale 2026 r. użytkownicy BLIKA wykonali 822 mln transakcji o łącznej wartości 131,8 mld zł. Liczba …

a 0 Warta wypłaciła około 600 mln zł świadczeń z polis na życie w pół roku
04.11.2026 (13:09)

Warta wypłaciła około 600 mln zł świadczeń z polis na życie w pół roku

W pierwszym półroczu 2026 r. Warta wypłaciła około 600 mln zł świadczeń z ubezpieczeń na życie. W całym 2025 r. …

a 0 Rośnie odsetek Polaków bez oszczędności. Rezerw nie ma już 13,8 proc. badanych
04.11.2026 (12:51)

Rośnie odsetek Polaków bez oszczędności. Rezerw nie ma już 13,8 proc. badanych

Odsetek Polaków bez oszczędności wzrósł z 8,9 do 13,8 proc. – wynika z badania Financial Wellbeing przeprowadzonego …

a 0 Leasing przyniósł ubezpieczycielom ponad 10 mld zł składek
04.11.2026 (12:49)

Leasing przyniósł ubezpieczycielom ponad 10 mld zł składek

Składki z tytułu ubezpieczenia przedmiotów leasingu wyniosły w 2025 r. 10,25 mld zł, o ponad 31 proc. więcej niż …

a Analizy 0 Banki ograniczają emisje w biurach, ale ich ślad węglowy rośnie
04.11.2026 (11:48)

Banki ograniczają emisje w biurach, ale ich ślad węglowy rośnie

Emisje Zakresu 3 analizowanych spółek sektora finansowego wzrosły w 2025 r. o 3,4 proc., do 134 mln ton ekwiwalentu …

a 0 Średnie zaległości konsumentów w bazie ERIF wzrosły do 23,6 tys. zł
04.11.2026 (11:45)

Średnie zaległości konsumentów w bazie ERIF wzrosły do 23,6 tys. zł

Po III kwartale 2026 r. średnia wartość przeterminowanego zadłużenia przypadająca na konsumenta w bazie ERIF …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców