PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościInwestycjeCDS, czyli sprzedawanie ryzyka

CDS, czyli sprzedawanie ryzyka

Inwestycje 01.04.2010 (12:40) artykuł nadesłany

Na globalnych rynkach finansowych coraz większą popularność zdobywają pochodne instrumenty finansowe zwane CDS. Ostatnio zainteresowali się nimi także politycy, którzy chcą zabronić spekulowania tym derywatami. Jakie są zasady działania tego instrumentu i jak może go wykorzystać przeciętny inwestor – tłumaczą analitycy Expandera.

CDS to skrót od angielskiej nazwy credit default swap. W wolnym tłumaczeniu oznacza instrument wymiany ryzyka upadłości dłużnika. CDS’y należą do grupy instrumentów pochodnych, zwanych też derywatami. Nabywający ten instrument kupują w istocie ochronę przed niewypłacalnością emitenta papierów dłużnych. W zamian zobowiązują się do okresowych płatności na rzecz sprzedającego, czyli podmiotu zapewniającego taką ochronę. Płatność ta określana jest jako odsetek wartości nominalnej papieru dłużnego na którym dokonuje się zabezpieczenia i wyrażana jest w tak zwanych punktach bazowych. Jeden punkt bazowy to jedna setna punktu procentowego. Wielkość tej płatności (nazywanej spread) jest także ceną, w której wyrażone są notowania tego instrumentu. Im wyższy spread, tym większe ryzyko związane jest z inwestycją w papier zabezpieczany przez CDS. Gro istniejących kontraktów CDS obejmuje ryzyko niewypłacalności obligacji emitowanych przez prywatne firmy i korporacje. Coraz większą popularność zdobywać zaczyna też możliwość zabezpieczenia się przed niewypłacalnością krajów (tak zwane sovereign CDS).

Najszybciej rozwijający się rynek derywatów

Przyjmuje się, że CDS’y w obecnej formie powstały dopiero w 1997 roku. Od tego czasu handel tymi instrumentami jest najszybciej rosnącym segmentem niewystandaryzowanych instrumentów pochodnych. Niewystandaryzowanych, czyli notowanych na rynku pozagiełdowym i charakteryzujących się parametrami wypracowanymi w trakcie prywatnych negocjacji. Rosnącą popularność i szybki rozwój tych instrumentów można przypisywać sposobowi w jaki przyczyniają się one do znacznie efektywniejszego, niż to miało miejsce przed ich powstaniem, zarządzania ryzykiem portfela papierów dłużnych. Poprzez rozwój rynku CDS wiarygodność kredytowa stała się pełnoprawnym przedmiotem handlu i mogła tym samym zostać oddzielona od samego zobowiązania. Dzięki temu banki, za pomocą CDS’ow, mogą niemal dowolnie kształtować ryzyko swoich aktywów, a tym samym udzielać więcej pożyczek i kredytów. Firmy ubezpieczeniowe mogą natomiast lepiej zarządzać ryzykiem portfela rezerw przeznaczonych na wypłatę odszkodowań. Możliwość przenoszenia ryzyka ogranicza też niebezpieczeństwo wystąpienia niechcianej, zbyt wysokiej jego koncentracji w rękach jednego podmiotu.

Nie bez znaczenia dla wzrostu popularności CDS’ów był też obserwowany ostatnio spadek wiarygodności agencji ratingowych. Te instytucje, oceniające poziom ryzyka kredytowego emitentów papierów dłużnych, nie potrafiły dostrzec jego ogromu, czającego się w instrumentach wierzycielskich zabezpieczonych na hipotekach. A instrumenty te stały się punktem zapalnym kryzysu finansowego, z którego skutkami nadal boryka się cały świat. Obserwatorzy rynku szybko uznali, że notowania CDS’ów mogą równie dobrze, a może i lepiej niż agencje ratingowe, służyć za źródło wczesnego ostrzegania przed pogorszeniem kondycji kredytowej emitentów papierów dłużnych. Mimo tych niewątpliwych zalet, w ostatnim czasie instrumenty wymiany ryzyka upadłości dłużnika zyskały jednak złą sławę.

Kto uchroni przed upadłością USA?

Warto najpierw zwrócić uwagę, że zakup CDS nie jest zupełnym pozbyciem się ryzyka kredytowego. W istocie, nabywca instrumentu jedynie zamienia to ryzyko na ryzyko wywiązania się ze zobowiązania drugiej strony kontraktu. Zbywcą kontraktu jest przeważnie olbrzymia, globalna instytucja finansowa, której wiarygodność kredytowa przewyższa wiarygodność rządów wielu państw. Ostatnie czasu pokazały jednak wyraźnie, że nawet te międzynarodowe instytucje nie są zupełnie wolne od ryzyka upadłości. Głębsze zastanowienie się nad tą konstrukcją prowadzi też do wywołujących lekkie skonfundowanie wniosków. Notowane są przecież CDS’y na niewypłacalność Stanów Zjednoczonych Ameryki. Przy obecnej skali globalizacji rynku finansowego, trudno jednak wyobrazić sobie jaka instytucja finansowa byłaby w stanie wywiązać się ze zobowiązania powstałego z tytułu zapewnienia ochrony przed upadłością USA, gdyby tak sytuacja rzeczywiście miała miejsce!

„Gołe” niepożądane

Jak każdy instrument pochodny CDS’y mogą służyć nie tylko do zabezpieczania pozycji przed ryzykiem, ale także są doskonałym środkiem do spekulowania, czyli celowego wystawiania się na ryzyko w celu osiągnięcia zysku. Spekulanci otwierają na tym rynku tak zwane „gołe” pozycje. Polegają one na kupowaniu lub sprzedawaniu tych instrumentów bez posiadania odpowiedniego zabezpieczenia w postaci odwrotnej pozycji w instrumencie bazowym, czyli papierze dłużnym na który opiewa CDS. Pozwala to na grę na obniżkę wiarygodności kredytowej emitenta lub niskokosztowe otwarcie ekspozycji na ryzyko kredytowe, w momencie gdy inwestor spodziewa się poprawy tej wiarygodności. Jak każdy instrument pochodny CDS’y pozwalają też na spekulację z zastosowaniem dźwigni finansowej, co oznacza po prostu, że wartość ekonomiczna utrzymywanej pozycji może czasami wiele razy przekraczać wartość kapitału jaki potrzebny jest do jej otwarcia. Niestety, tam gdzie mamy do czynienia z ryzykiem wzmocnionym dźwignia finansową, tam do gry wchodzą też emocje i zwiększona zmienność notowań. To właśnie używanie CDS’ów do spekulacji, zamiast do zabezpieczania, sprowadziło na nie gromy ze strony polityków. Co naturalne, nie byli oni zadowoleni z, trzeba przyznać nerwowego czasami, oceniania wiarygodności kredytowej kierowanych przez nich rządów. Podejrzenia o wykorzystywanie tych derywatów do manipulacji doprowadziło nawet do lekko kuriozalnej inicjatywy Unii Europejskiej, aby zastanowić się nad całkowitym zakazem nabywania „gołych” CDS’ów.

Ogon macha psem

Ogon macha psem, czy odwrotnie? Każdy, kto obserwuje chociażby notowania kontraktów na WIG20, wie, że na rynku instrumentów pochodnych takie pytanie nie jest bynajmniej tylko pytaniem retorycznym. Wartość otwartych pozycji na rynku CDS Grecji wynosi obecnie około 9 mld dolarów, podczas gdy wartość długu rządu Grecji jest ponad 40 razy większa. Trudno nie dostrzec pokusy manipulacji cenami na relatywnie płytkim rynku CDS, aby wpłynąć na wycenę dużo większych pozycji zajmowanych na obligacjach, innych obligacyjnych instrumentach pochodnych lub nawet na głównych walutach. O taką właśnie manipulację podejrzewane były ostatnio fundusze hedgingowe. Trochę kuriozalnym z kolei przykładem mogą być notowania CDS’ów na rządowy dług Estonii. W 2009 roku zobowiązania tego małego kraju stanowiły tylko ok. 8% w stosunku do PKB a estoński rynek obligacji po prostu nie istnieje. Czemu więc ma służyć handel CDS’ami w przypadku tego kraju?


CDS dla przeciętnego inwestora
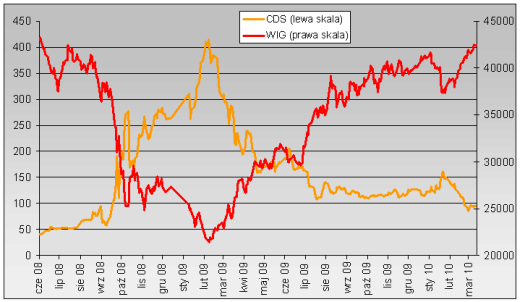
Przeciętny inwestor nie ma dostępu do rynku CDS’ów. Jednak sama obserwacja wykresów kursów tych instrumentów pomaga w przewidywaniu trendów, nie tylko na rynkach obligacji, ale także na rynku walutowym a nawet na giełdach akcji. W czasach gdy duży wpływ na wycenę akcji ma poziom apetytu na ryzyko ta zależność nie powinna dziwić. Dowodem na to niech będzie porównanie indeksu WIG i notowań CDS dla polskiego długu. Jak widać na powyższym wykresie ważne punkty zwrotne kursów miały miejsce mniej więcej w tym samym czasie. Notowania CDS mogły więc często służyć jako potwierdzenie głównych kierunków na rynku akcji, a niektórych przypadkach nawet jako wskaźnik wyprzedzający ruchy na giełdzie.

Źródło: Expander
inwestycje 2010-04-01
Redakcja PRNews.pl
Tagi: inwestycje

Sprawdź także:

a 0 ING Bank Śląski partnerem finansującym w programie preferencyjnych pożyczek PARP dla firm
26.09.2026 (06:52)

ING Bank Śląski partnerem finansującym w programie preferencyjnych pożyczek PARP dla firm

ING Bank Śląski został partnerem finansującym programu „Pożyczki na cyfrową i zieloną transformację …

a 0 Erste Bank Polska wprowadza wskaźnik POLSTR do nowych kredytów hipotecznych
26.09.2026 (06:47)

Erste Bank Polska wprowadza wskaźnik POLSTR do nowych kredytów hipotecznych

Od 26 września 2026 r. Erste Bank Polska oferuje nowe kredyty hipoteczne oparte na wskaźniku POLSTR 1M Stopa …

a 0 Alior Bank uruchomił zakup funduszy inwestycyjnych w aplikacji mobilnej
26.09.2026 (06:45)

Alior Bank uruchomił zakup funduszy inwestycyjnych w aplikacji mobilnej

Klienci Alior Banku mogą kupować fundusze inwestycyjne bezpośrednio w aplikacji Alior Mobile. Wcześniej aplikacja …

a 0 Credit Agricole o dostępności bankowości dla osób Głuchych. Bank ma dedykowaną ofertę konta
26.09.2026 (06:35)

Credit Agricole o dostępności bankowości dla osób Głuchych. Bank ma dedykowaną ofertę konta

Przy okazji przypadającego w ostatnią niedzielę września Międzynarodowego Dnia Głuchych Credit Agricole przypomina …

a 0 NetB@nk: liczba aktywnych użytkowników bankowości mobilnej rośnie, w internetowej nieznacznie spadła
24.09.2026 (21:40)

NetB@nk: liczba aktywnych użytkowników bankowości mobilnej rośnie, w internetowej nieznacznie spadła

Liczba aktywnych użytkowników bankowości mobilnej wzrosła w II kw. 2026 r. o 1,6 proc. kw./kw. i o 7 proc. r/r. W …

a 0 Generali daje klientom wybór w akcji urodzinowej. Legimi albo wpłata na fundację
24.09.2026 (21:36)

Generali daje klientom wybór w akcji urodzinowej. Legimi albo wpłata na fundację

Generali Polska zmieniło mechanikę akcji urodzinowej dla klientów zarejestrowanych w Programie Rabatowym. Zamiast …

PRNews.pl

Zobacz również

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

Oddała kurierowi kartę. Wyczyścili jej konto

Oddała kurierowi kartę. Wyczyścili jej konto

70-letnia kobieta straciła ponad 30 tys. zł…

AI uznała, że go stać. Wybrała mu ofertę sześć razy droższą

AI uznała, że go stać. Wybrała mu ofertę sześć razy droższą

Poprosisz sztuczną inteligencję o znalezienie najtańszego biletu,…

Erste proponuje 1500 zł do konta i 5,5% na lokacie. Sprawdzamy jakie stawia warunki i co jeszcze można zyskać

Erste proponuje 1500 zł do konta i 5,5% na lokacie. Sprawdzamy jakie stawia warunki i co jeszcze można zyskać

Erste Bank Polska wprowadził promocję Konta Erste…

Kolejny wyciek danych klientów Revoluta. Włamano się do firmy obsługującej handel akcjami

Kolejny wyciek danych klientów Revoluta. Włamano się do firmy obsługującej handel akcjami

Klienci Revoluta otrzymują informacje o kolejnym incydencie…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

PykPyk:

Zamiast zajmować się pierdołami niech dopracują swoją beznadziejną aplikację bankową bo ma podstawowe …

wt., 7 lip 2026 (16:36) • UniCredit uruchamia pierwszą w Polsce bankową grę fabularną “Kosmiczna Fortuna”

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców