
PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyNiska marża nie musi oznaczać taniego kredytu

Niska marża nie musi oznaczać taniego kredytu

Analizy 14.07.2011 (14:50)
Kredyty

Decydując się na kredyt bez dodatkowych opłat należy liczyć się z marżą wyższą o 0,2 pp. Jest to jednak tylko jeden z kilkunastu czynników wpływających na koszt obsługi długu, który należy rozważyć.

Wyboru konkretnego kredytu warto ponadto dokonywać zakładając pewien moment jego faktycznej spłaty. Różnica w koszcie obsługi długu o wartości 200 tys. zł w poszczególnych bankach może bowiem wynieść nawet 24 tys. zł w trakcie zaledwie 5 lat spłaty.

Potencjalni kredytobiorcy, idąc dziś do banku, stają często przed wyborem między zaciągnięciem kredytu z relatywnie wysoką marżą i niewielkim bagażem produktów dodatkowych lub odwrotnie. Często chęć przelewania wynagrodzenia na konto w danym banku wraz z wykupieniem karty kredytowej, ubezpieczeń czy produktem regularnego oszczędzania potrafi znacznie obniżyć marżę kredytu. Wybór utrudnić potrafią także liczne okresowe promocje, które dodatkowo mnożą oferty, z których możne wybierać potencjalny kredytobiorca. Home Broker poprosił więc banki o to, aby same wybrały najkorzystniejszy ze swojej oferty kredyt dla modelowego kredytobiorcy. Walutą kredytu będzie najpopularniejszy obecnie polski złoty, natomiast kwotą – 200 tys. zł. Zgodnie z danymi ZBP taka jest bowiem przeciętna wielkość długu zaciąganego obecnie w rodzimej walucie. Ponadto najczęściej Polacy zadłużają się na 30 lat oraz posiadają wkład własny na poziomie 25%. Niezbędne jest jeszcze określenie modelu rodziny. Przyjęliśmy, że małżeństwo z Warszawy zarabia aż 7 tys. zł netto miesięcznie i chce kupić w stolicy mieszkanie o powierzchni 40 m kw.

Marża lub prowizje

Modelowa rodzina musiałaby liczyć się z marżą kredytu na przeciętnym poziomie 1,34%. W efekcie przez 30 lat spłaciłaby około 229 tys. zł odsetek. Zgodnie z informacjami udostępnionymi przez banki na najniższą marżę rodzina mogłaby liczyć w BZ WBK lub HSBC. W obu tych przypadkach trzeba się jednak liczyć z prowizją na poziomie odpowiednio 2 lub 3% zamienne na ubezpieczenie. Uniknąć jej mogliby w 9 bankach. Ma to jednak swój koszt. Przeciętna marża w instytucjach niepobierających prowizji wynosi bowiem 1,45%. Dla porównania w pozostałych jest to 1,25%.


>>> Kliknij, aby powiększyć


Zanim dostaniesz pieniądze, zapłać

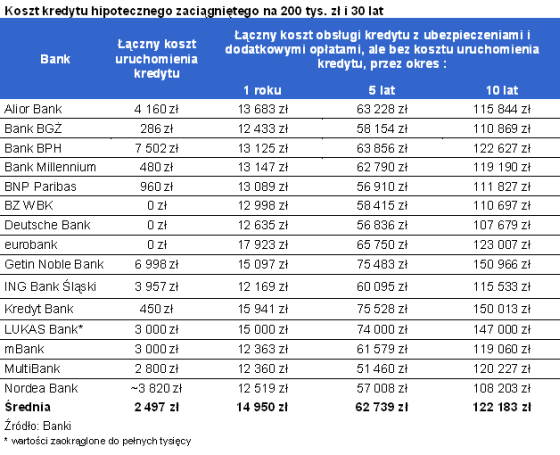
Przytoczone powyżej warunki kredytowe nie przedstawiają jednak kompleksowo wszystkich kosztów związanych z obsługą i zaciągnięciem długu. Na początku oprócz prowizji za udzielenie kredytu trzeba bowiem często opłacić podatek od ustanowienia hipoteki, ubezpieczenie pomostowe, opłaty za stosowny wpis do księgi wieczystej, ubezpieczenie nieruchomości czy na przykład zapłacić za jej wycenę. Niektóre banki zaproponowałyby w rozważanym przypadku, aby część z tych opłat powiększyła wartość kredytu. W efekcie, aby uruchomić kredyt na kwotę 200 tys. zł, modelowa rodzina musi liczyć się ze średnim kosztem na poziomie 2,5 tys. zł. Nie oznacza to jednak, że na rynku nie można znaleźć ofert bez kosztów uruchomienia. Na przykład BZ WBK, Eurobank i Deutsche Bank deklarują, że przy uruchomieniu kredytu nie pobiorą żadnej opłaty od kredytobiorcy. Po drugiej stronie barykady znajduje się Bank BPH. W jego przypadku koszt uruchomienia przyjętego kredytu wynosi aż 7502 zł. Trzeba tu podkreślić, że podniesienie salda kredytu o koszty jego uruchomienia podnosi comiesięczną ratę. W efekcie przez 30 lat obsługi długu kredytobiorca poniesie koszt prowizji w przynajmniej podwójnej wysokości.

Zastanów się kiedy spłacisz

Łączny koszt obsługi długu także zależy od wielu czynników, z których tylko jednym jest popularna marża kredytowa. Oprócz odsetek od kredytu opłacać będzie też trzeba na przykład ubezpieczenie nieruchomości, pomostowe, na życie czy od utraty pracy. Niemały wpływ na kwotę, którą kredytobiorca odda do banku ma także okres, po którym dokona jego wcześniejszej spłaty. Może to nastąpić na przykład w momencie, w którym kredytobiorca odłoży dostateczną ilość gotówki, odziedziczy majątek, wygra na loterii lub, co wydaje się bardziej prawdopodobne, będzie chciał kupić nową nieruchomość sprzedając starą. Wbrew pozorom do takich zmian dochodzi często co kilka – kilkanaście lat.

Wraz z wiekiem potrzeby mieszkaniowe podlegają znacznej modyfikacji, co na przykład jest efektem zakładania rodziny. Warto więc już w momencie zaciągania kredytu zastanowić się, kiedy planuje się jego spłacenie. Przykład? Gdyby modelowa rodzina zaciągnęła dług jedynie na rok, to oddałaby z tego tytułu do banku BNP Paribas aż 33 tys. zł, a do ING Banku Śląskiego tylko 12 tys. zł. Dodatkowo w zaproponowanym przez tę drugą instytucję kredycie nie występuje opłata za wcześniejszą spłatę. Trzeba ponadto zauważyć, że oba te banki zaoferowałyby modelowej rodzinie marżę na zbliżonym poziomie. W przypadku BNP Paribas jest to 1,29%, a w ING 1,35%. Przypadek ten jest jaskrawym przykładem tego, że przy wyborze kredytu trzeba patrzeć na tabelę opłat i prowizji kompleksowo, a nie tylko przez pryzmat marży.

Po co jednak kredytobiorcy kredyt jedynie na rok? Powodów może być wiele. Na przykład chęć zaciągnięcia w przyszłości kredytu, który obecnie jest dla danego kredytobiorcy nieosiągalny. Może on bowiem w danym momencie nie spełniać części wymagań stawianych przez bank (m.in. poziom dochodu, długość prowadzenia działalności gospodarczej).

24 tys. zł oszczędności w 5 lat

Gdyby natomiast modelowa rodzina planowała za 5 lat zamianę lokalu na większy, powinna zastanowić się nad zadłużeniem w MultiBanku. Zgodnie z zapewnieniami tej instytucji łączny koszt obsługi długu wyniósłby tam przez 5 lat 51 tys. zł. Dla porównania w Kredyt Banku oddać należałoby łącznie blisko 76 tys. zł. Różnica wynosi więc 24 tys. zł przez 5 lat obsługi długu, co przy przeciętnym koszcie na poziomie 63 tys. zł jest wartością znaczącą. Dobrą wiadomością dla osób, które planują spłatę kredytu po 5 latach jest brak prowizji za taką operację.
… i 43 tys. w 10 lat

 
W przypadku okresu dziesięcioletniego różnica w łącznym koszcie obsługi długu pomiędzy skrajnymi wynikami banków jest blisko dwukrotnie większa. Zgodnie z zapewnieniami ankietowanych instytucji modelowa rodzina powinna rozważyć zadłużenie w Deutsche Banku lub Nordea Banku. W obu tych instytucjach przez 10 lat trzeba oddać do banku 108 tys. zł. Dla porównania w GNB jest to 151 tys. zł. Różnica wynosi więc 43 tys. zł przez 10 lat obsługi długu, co przy przeciętnym koszcie na poziomie 122 tys. zł jest wartością znaczącą. Trzeba jednak pamiętać, że przedstawione powyżej wyniki są wypadkową wielu czynników oraz obrazują koszty dla przyjętego modelu rodziny. Każdy indywidualny kredytobiorca powinien porównać oferty przygotowane przez banki dla jego konkretnego przypadku, aby odpowiedzieć na pytanie, który bank jest optymalnym wyborem.

Źródło: Home Broker

banki Home Broker kredyty mieszkaniowe 2011-07-14
Redakcja PRNews.pl
Tagi: banki Home Broker kredyty mieszkaniowe

Sprawdź także:

a 0 Ile zarabia Meta na oszukiwaniu Polek i Polaków? Raport Fundacji Instrat
16.09.2026 (19:54)

Ile zarabia Meta na oszukiwaniu Polek i Polaków? Raport Fundacji Instrat

Meta mogła w ciągu roku zarobić w Polsce ok. 760 mln zł na emisji oszukańczych reklam, co stanowi ponad jedną …

a 0 Generali partnerem Pucharu Davisa. Wieloletnia globalna umowa z World Tennis
16.09.2026 (19:48)

Generali partnerem Pucharu Davisa. Wieloletnia globalna umowa z World Tennis

World Tennis oraz Generali podpisały wieloletnią globalną umowę współpracy, na mocy której Generali zostało …

a 0 UniCredit wprowadza kredyty z gwarancją InvestEU dla małych i średnich firm
16.09.2026 (19:45)

UniCredit wprowadza kredyty z gwarancją InvestEU dla małych i średnich firm

UniCredit wprowadza do oferty kredyty dla MŚP zabezpieczone gwarancjami w ramach programu InvestEU. Kredyty są …

a 0 Raport Mastercard o agentach AI w zakupach. Polscy nastolatkowie w czołówce Europy
16.09.2026 (19:39)

Raport Mastercard o agentach AI w zakupach. Polscy nastolatkowie w czołówce Europy

Do 2030 r. około 300 mln konsumentów na świecie może regularnie korzystać z agentów AI podczas zakupów — od …

a 0 Kredyt hipoteczny po rozstaniu. Dodatkowe formalności obok orzeczenia sądu
16.09.2026 (14:50)

Kredyt hipoteczny po rozstaniu. Dodatkowe formalności obok orzeczenia sądu

Nawet gdy sąd przy podziale majątku orzeknie, że nieruchomość przypada jednej z osób, obie strony umowy kredytowej …

a 0 4 na 10 intensywnych użytkowników BNPL opóźnia inne płatności. Raport BGR Quantic
16.09.2026 (13:49)

4 na 10 intensywnych użytkowników BNPL opóźnia inne płatności. Raport BGR Quantic

39,8 proc. intensywnych użytkowników BNPL opóźniło płatność innych rachunków, aby spłacić ratę „kup teraz, zapłać …

PRNews.pl

Zobacz również

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

Prawie dwie trzecie bankowców nie ma już kontaktu z klientem przy okienku

W centralach banków przybyło w rok 3,1…

Raport: Liczba obcokrajowców wśród klientów banków – II kwartał 2026 r.

Raport: Liczba obcokrajowców wśród klientów banków – II kwartał 2026 r.

Po kilku latach bardzo szybkiego wzrostu liczba…

Raport: Liczba oddziałów bezgotówkowych – II kwartał 2026 r.

Raport: Liczba oddziałów bezgotówkowych – II kwartał 2026 r.

Sieć placówek bez tradycyjnej obsługi kasowej nadal…

Raport: Rynek kredytów hipotecznych – II kwartał 2026 r.

Raport: Rynek kredytów hipotecznych – II kwartał 2026 r.

Banki mocno zwiększyły sprzedaż kredytów mieszkaniowych w…

Prezes Skycash: Model, w którym płatność za parkowanie jest całkowicie darmowa, właśnie się kończy

Prezes Skycash: Model, w którym płatność za parkowanie jest całkowicie darmowa, właśnie się kończy

Ponad 90 proc. transakcji parkingowych klientów Skycash…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

Jas Fasola:

chciałbym zrozumieć jaki był powód nagrody. Usługa oferowana jest przez bardzo wiele banków. …

wt., 21 lip 2026 (07:12) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

avatar komentującego

PykPyk:

Zamiast zajmować się pierdołami niech dopracują swoją beznadziejną aplikację bankową bo ma podstawowe …

wt., 7 lip 2026 (16:36) • UniCredit uruchamia pierwszą w Polsce bankową grę fabularną “Kosmiczna Fortuna”

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców




