PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościInwestycjeFundusze „2w1” – za czy przeciw?

Fundusze „2w1” – za czy przeciw?

Inwestycje 13.02.2009 (08:40)

Fundusze mieszane – zrównoważone i stabilnego wzrostu – są najczęściej wybieranym typem funduszy inwestycyjnych w naszym kraju. Alternatywą dla nich może być samodzielne konstruowanie portfeli zrównoważonych poprzez proste nabywanie jednostek funduszu akcji oraz funduszu obligacji. Dzięki temu możemy osiągnąć lepsze wyniki i zapłacić niższą prowizję.

Pod względem wartości zgromadzonych aktywów fundusze zrównoważone i stabilnego wzrostu, należące do szerszej kategorii funduszy mieszanych (hybrydowych), są najczęściej wybieranym przez polskich klientów rodzajem funduszy. Biorąc pod uwagę fundusze inwestujące głównie w naszym kraju, ich łączny udział w rynku na koniec 2008 r. wg danych Analiz Online wynosił 32 proc. Fundusze akcji miały 19,1-proc. udział, a fundusze obligacji 13,3-proc.

Jest to pewnym ewenementem na skalę światową, zazwyczaj bowiem – zwłaszcza na rozwiniętych rynkach – są one zdecydowanie mniej popularne. Powodem może być fakt, że – jak pokazuje przykład polskich funduszy – nie osiągają one ani lepszych wyników, ani nie są tańszym rozwiązaniem.
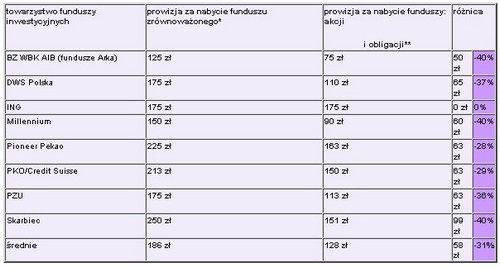


Porównanie prowizji dla poszczególnych typów funduszy
* dla wpłaty 5000 zł
** dla wpłat po 2500 zł do każdego z funduszy
 

W powyższej tabeli porównujemy koszty opłat dystrybucyjnych, ponoszonych przy zakupie jednostek uczestnictwa za kwotę równą 5000 zł. Uwzględniliśmy te towarzystwa funduszy inwestycyjnych, które mają w ofertach wszystkie trzy typy produktów, czyli fundusze zrównoważone, akcji i obligacji.
 
Dzięki samodzielnemu zbudowaniu funduszu zrównoważonego, czyli inwestując jedną połowę pieniędzy w fundusz akcji, a drugą w fundusz obligacji, co nie jest przecież szczególnie skomplikowane i nie wymaga specjalnej wiedzy, można zapłacić prowizję przeciętnie o ponad 30 proc., a w ekstremalnych przypadkach nawet o 40 proc. mniejszą. Przy kwotach rzędu kilkunastu czy kilkudziesięciu tysięcy złotych jest tak samo i można zaoszczędzić średnio 20-30 proc.
 
Co dwie głowy, to nie jedna
 
Rozważając wybór funduszu zrównoważonego lub dwóch osobnych funduszy warto dokonać też analizy wyników historycznych. Okazuje się bowiem, że stopy zwrotu w ich przypadku są niższe od tych, jakie można było osiągnąć inwestując osobno w fundusz akcji i obligacji.
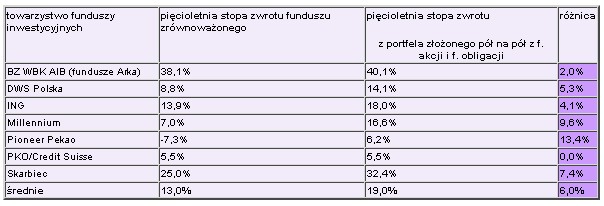
Porównanie stóp zwrotu dla poszczególnych typów funduszy
 
W tabeli prezentujemy porównanie stóp zwrotu funduszy zrównoważonych oraz portfeli złożonych pół na pół z funduszy akcji oraz funduszy obligacji. Są to wyniki wypracowane w okresie pięciu lat, zakończonym 31 grudnia 2008 r. W omawianym czasie fundusze zrównoważone średnio dały zarobić 13 proc., podczas gdy inwestując osobno w fundusze akcji i obligacji można było zyskać 19 proc. Generalnie, we wszystkich analizowanych przez nas okresach trzy- i pięcioletnich, kończących się odpowiednio w grudniu 2004, 2005, 2006, 2007 i 2008 r., sytuacja przedstawia się podobnie. Budując samemu portfel zrównoważony w okresach pięcioletnich można było uzyskać wynik lepszy średnio o 9,9 pkt proc., a w okresach trzyletnich o 3,4 pkt proc.

Powyższe dane dotyczą sytuacji, gdy cały kapitał zainwestowano jednorazowo i nie dokonywano w trakcie badanych okresów żadnych zmian. Ponieważ jednak fundusze promowane są zazwyczaj jako instrumenty sprawdzające się najlepiej przy systematycznym inwestowaniu, sprawdziliśmy także, jaki wynik osiągnęlibyśmy, dokonując w ciągu badanych okresów regularnych, miesięcznych wpłat. Okazuje się, że również w takim wariancie lepiej wypadają portfele zbudowane oddzielnie z funduszy akcji i obligacji. W omawianych już powyżej okresach pięcioletnich, przyniosły zyski średnio o 4,3 pkt proc. większe.

Podsumowując, choć zarządzający funduszami zrównoważonymi w reakcji na zmieniającą się sytuację rynkową, mają przecież możliwość pewnego przemieszczania środków pomiędzy częścią akcyjną i dłużną portfeli, to nie zawsze potrafią to wykorzystać.

Niewątpliwie znaczny wpływ na gorsze wyniki mają wysokie koszty zarządzania. W przypadku funduszy zrównoważonych mamy bowiem do czynienia z opłatami zdecydowanie bliższymi tym, które pobierane są w przypadku funduszy akcji. Można się o tym przekonać, porównując wskaźnik TER (Total Expense Ratio), informujący o faktycznym procencie aktywów funduszu, stanowiącym jego koszty operacyjne pokrywane przez uczestników.
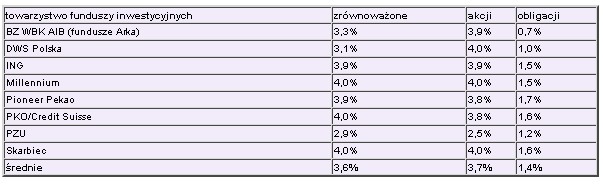
Porównanie wskaźników TER (Total Expense Ratio) dla poszczególnych typów funduszy
Dane na 30 czerwca 2008 r. Źródło: Analizy Online

Żeby minusy nie przesłoniły plusów

Fundusze mieszane mają też oczywiście swoje zalety. Naszym zdaniem najważniejszą z nich jest ta, która pomaga zachować dyscyplinę w inwestowaniu. Lokując pieniądze w funduszu zrównoważonym, nasze środki dzielone są w ramach niego w odpowiednich proporcjach pomiędzy akcje i obligacje, i bezpośrednio nie mamy wpływu na kształt jego portfela. Siłą rzeczy, przez cały okres inwestycji w dany fundusz, utrzymujemy jedną, przyjętą na początku strategię.

W przypadku inwestowania odrębnie w fundusz akcji i obligacji, narażamy się na dodatkowe ryzyko, które wynika ze słabości ludzkiej silnej woli. Chodzi o to, że może pojawić się tendencja do odbierania wzrostów i spadków poszczególnych składników portfela indywidualnie, a nie poprzez pryzmat portfela jako całości. Od tego już tylko krok do pojawienia się pokusy do ciągłego ingerowania w jego skład i tym samym odchodzenia od pierwotnie przyjętej strategii, co być może samo w sobie nie jest takie złe, często jednak takie decyzje podejmowane są pod wpływem silnych emocji i mogą obracać się przeciwko nam.

Warto też pamiętać, że powstrzymując nerwy na wodzy i dokonując zmian tylko po to, żeby zachować pierwotną strukturę portfela, zachwianą na skutek zmian cen poszczególnych jego składników, będziemy ponosić dodatkowe koszty. Część jednostek w jednym funduszu trzeba bowiem w takiej sytuacji umorzyć, żeby za uzyskane w ten sposób pieniądze zakupić jednostki w drugim. To zachwianie struktury w większym stopniu dotyczy jednak osób inwestujących jednorazowo. W przypadku wpłat systematycznych, np. co miesiąc, można na bieżąco redukować to zachwianie, zmieniając proporcje wpłat do poszczególnych funduszy.

Stałość i zmienność

Z technicznego punktu widzenia fundusze mieszane są niczym innym jak połączeniem funduszy akcji z funduszami dłużnych papierów wartościowych (obligacji). Są zatem klasycznym „2w1”. Przy czym fundusze zrównoważone i stabilnego wzrostu charakteryzuje w miarę sztywna polityka inwestycyjna. Oznacza to, że zgodnie ze statutami utrzymują one zaangażowanie w poszczególne klasy aktywów na ściśle określonych, stałych poziomach. Dla funduszy zrównoważonych jest to zazwyczaj 50/50, zaś w przypadku funduszy stabilnego wzrostu mniej więcej 75/25, na korzyść instrumentów dłużnych.

Odrębną grupę stanowią fundusze aktywnej alokacji aktywów, tzw. timingowe. Ich polityki inwestycyjne są bardzo elastyczne i dają zarządzającemu dużą swobodę. Udział poszczególnych klas aktywów jest zmienny – może się wahać w przedziale nawet od 0 do 100 proc. i zależy od oceny sytuacji przez zarządzającego. Dlatego nie uwzględniamy ich w tym raporcie.

Bernard Waszczyk, analityk Open Finance

Źródło: Open Finance

inwestycje 2009-02-13
Redakcja PRNews.pl
Tagi: inwestycje

Sprawdź także:

a 0 Fundacja Polska Bezgotówkowa rozpoczyna prace nad strategią działania po 2028 r.
13.11.2026 (08:00)

Fundacja Polska Bezgotówkowa rozpoczyna prace nad strategią działania po 2028 r.

Rada Fundacji przyjęła już zasady realizacji Programu Wsparcia Obrotu Bezgotówkowego na lata 2027–2028. W 2027 r. …

a 0 Bank Millennium wprowadza raty w BLIK Płacę Później
13.11.2026 (07:58)

Bank Millennium wprowadza raty w BLIK Płacę Później

Bank Millennium jako pierwszy udostępnia klientom możliwość rozłożenia płatności BLIK Płacę Później na 3, 6 lub 12 …

a 0 63 proc. Polaków planuje zakupy podczas Black Weeks. Część skorzysta z pomocy AI
13.11.2026 (07:57)

63 proc. Polaków planuje zakupy podczas Black Weeks. Część skorzysta z pomocy AI

Zakupy podczas tegorocznych Black Weeks planuje 63 proc. badanych, o 14 pkt proc. więcej niż przed rokiem. …

a 0 Subskrypcje dają ponad jedną trzecią przychodów badanych e-sklepów
11.11.2026 (14:16)

Subskrypcje dają ponad jedną trzecią przychodów badanych e-sklepów

W pierwszej połowie 2026 r. liczba cyklicznych zamówień produktów fizycznych wzrosła o 10,4 proc. rok do roku, …

a 0 GPW Catalyst Forum o rozwoju rynku obligacji po rekordowym kwartale
10.11.2026 (21:36)

GPW Catalyst Forum o rozwoju rynku obligacji po rekordowym kwartale

Druga edycja GPW Catalyst Forum odbędzie się 27 listopada 2026 r. w Sali Notowań Giełdy Papierów Wartościowych w …

a 0 Tpay zostało partnerem PrestaShop i udostępniło moduł płatności dla sklepów
10.11.2026 (21:33)

Tpay zostało partnerem PrestaShop i udostępniło moduł płatności dla sklepów

Tpay nawiązało oficjalną współpracę z PrestaShop. W oficjalnym sklepie PrestaShop Addons jest już dostępny …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Raporty PRNews.pl

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Raport PRNews.pl: Aktywa banków – I kw. 2022 r.

Większość banków może się pochwalić wzrostem poziomu…

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

Raport PRNews.pl: Liczba obcokrajowców wśród klientów banków – I kw. 2022 r.

W pierwszym kwartale 2022 r. liczba obsługiwanych…

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Raport PRNews.pl: Rynek kredytów hipotecznych – I kw. 2022

Pierwszy kwartał 2022 r. przyniósł spadek sprzedaży…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców