
 Michał Macierzyński
-
07.01.2009 (09:18)
Produkty inwestycyjne, a przede wszystkim kredyty hipoteczne przestają być koniem pociągowym bankowej sprzedaży. To niezbyt dobra informacja dla całego sektora bankowego. Wydaje się, że najbardziej optymistyczną wersją zdarzeń będzie powrót do średniej zwrotu z kapitału w wysokości 10-15%. Nie będzie to dla większości instytucji problem, o ile oczywiście nie nastąpi gwałtowne pogorszenie portfela kredytowego. Tak czy inaczej wydaje się oczywiste, że w najbliższym czasie nastąpi zmiana nacisku z kredytów hipotecznych na inne produkty kredytowe. Jakie?
Naszym zdaniem naturalnym kierunkiem w sytuacji malejącej nadpłynności całego sektora bankowego będzie szukanie zyskownych segmentów rynku. W obecnych warunkach będą to mimo wszystko kredyty dla firm, a także kredyty konsumpcyjne. W najbliższym czasie wiele polskich przedsiębiorstw będzie musiało rolować miliardy kredytów. To dobra wiadomość dla banków – bo można przy tej okazji na dłuższy czas, o ile nie na trwałe, zwiększyć marże stosowane w sektorze przedsiębiorstw. Jeszcze jakiś czas temu marże poniżej 1 pp dla największych firm były normą. W przypadku największych korporacji, ale również deweloperów czy gmin, marże zbliżone do 0-0,5 pp nie były również jakimś wyjątkiem. Teraz przyszedł czas na urealnienie tych marż do poziomu rynkowego, czyli takich, które pokryją zarówno ryzyko, jak i koszt zdobycia depozytu – nie mówiąc o zarobku. Zupełnie nowa sytuacja na rynku kredytowym sprawi, że wyższe marże będą stosowały również banki, które wciąż mają nadpłynność. Nie będą się musiały przebijać z konkurencją, bo każdy będzie już liczył swój koszt w zupełnie inny sposób niż dotychczas – zwłaszcza, że cześć firm może odejść z kwitkiem, więc będzie w czym wybierać i przebierać.
Gdzie jeszcze tkwi możliwość zasypania dziury powstałej po kredytach hipotecznych? Część to będzie zapewne nowa oferta kredytów hipotecznych – z wyższym wkładem własnym (a zatem z mniejszym ryzykiem) i z wyższą marżą. Nawet w przypadku zmniejszenia się wolumenu kredytowego, rentowność tej linii nie będzie aż taka zła. Oczywiście dotyczy to przede wszystkim kredytów złotowych. Ze względu na brak dostępu do franka, nie dziwi taka determinacja części banków w stworzeniu nowego rynku – kredytów w euro lub dolarach. W ich przypadku można zarabiać zarówno więcej na wyższych niż w przypadku CHFów marżach, jak również spreadzie. Jest się o co bić, w szczególności jeśli dotychczasowy portfel kredytowy jest zdrowy, a bank stosował stosunkowo konserwatywne podejście do liczenia zdolności kredytowej, tak jak ma to miejsce np. w przypadku BRE Banku czy PKO BP.
Cały czas na horyzoncie pozostają inwestycje infrastrukturalne współfinansowane środkami UE. To zawsze pewny zysk, więc banki będą tutaj zainteresowane ich finansowaniem. Marże zapewne będą interesujące, zwłaszcza że tylko na to potrzeba będzie rokrocznie po kilkanaście miliardów złotych. Z całą pewnością ten cel wyprze jakże ryzykowne obecnie budownictwo mieszkaniowe i finansowanie deweloperów…
Co na ostatek? Oczywiście kredyty konsumpcyjne. Tutaj być może ryzyko jest największe, ale i marże najwyższe. Przyszłość tego segmentu rynku zależy jednak od kilku czynników, niezależnych od banków. To przede wszystkim rekomendacja T i jej wpływ na ten rynek, a także głębokość spowolnienia gospodarczego, co może wpłynąć na ryzyko dotychczasowego i nowego portfela. Szczególnie duże zagrożenie i to nie tylko w krótkim, czy średnim terminie jest rekomendacja T. Widać tutaj przynajmniej dwa duże zagrożenia – wymóg 50% maksymalnego zadłużenia i teoretycznie zakaz kredytów na oświadczenie. Nie wspominając już o szacowaniu ryzyka i sprawdzaniu wszystkiego w czasie trwania umowy kredytowej. To jest problem widoczny na rynku, ale Komisja może wylać dziecko z kąpielą. Zwłaszcza, że ta rekomendacja to najlepszy prezent pod słońcem dla SKOK-ów. Kasy nie podlegają jurysdykcji KNF i zapewne przynajmniej jeszcze do 2010-2011 (wybory prezydenckie) podlegać nie będą. Można uznać, że zbyt restrykcyjne podejście do tematu, wzbudziłoby zarzut ze strony banków w stronę KNFu o brak równych szans. Wydaje się jednak, że w przypadku tych zapisów dojdzie do kompromisu i Komisja prawdopodobnie pogrozi palcem i zostaną sformułowane takie zapisy, że wilk będzie syty, a owca cała.
W takim przypadku banki zapewne jeszcze mocniej będą chciały wejść w segment kredytów konsumpcyjnych. Najważniejszy sposób na wyższy zarobek, to brak lub bardzo małe zmiany w oprocentowaniu. Oczywiście Pekao SA już musiało zmienić oprocentowanie kart kredytowych, żeby nie podpaść pod ustawę antylichwiarską (tak, tak – maksymalne oprocentowanie KK to obecnie 26%!!!), ale w przypadku kredytów gotówkowych i ratalnych, jest jeszcze duża przestrzeń po ostatnich podwyżkach, a potem obniżkach stóp procentowych. Wystarczy, że banki nie będą obniżać oprocentowania, a wręcz je podwyższą. W końcu w czasie kryzysu trudniej o kredyt, więc konsumenci będą to rozumieli i będą się cieszyć, że w ogóle go dostali. Zresztą sposobów ukrycia prawdziwych kosztów kredytu jest multum i nie trzeba tutaj nikogo nic uczyć.
Naszym zdaniem, kryzys może doprowadzić do zwiększenia roli kart kredytowych w całej sprzedaży. Po pierwsze jakoś tych pracowników trzeba będzie zaktywizować. Po drugie jest to najlepiej oprocentowany kredyt dla banku – do tego są dodatkowe przychody – a to z interchange, a to z wypłat z bankomatów. Oczywiście są problemy, bo rośnie szkodowość tego produktu – zwłaszcza na tle innych kredytów konsumpcyjnych. Z drugiej strony to jednak sposób na dłuższe zatrzymanie klienta przy sobie niż kredyt gotówkowy.
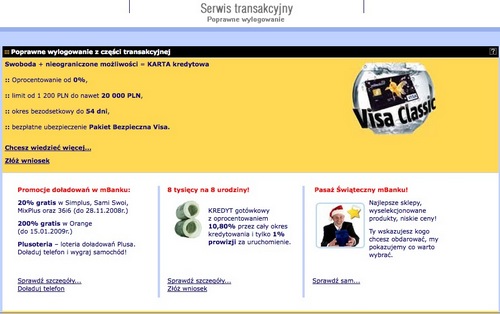
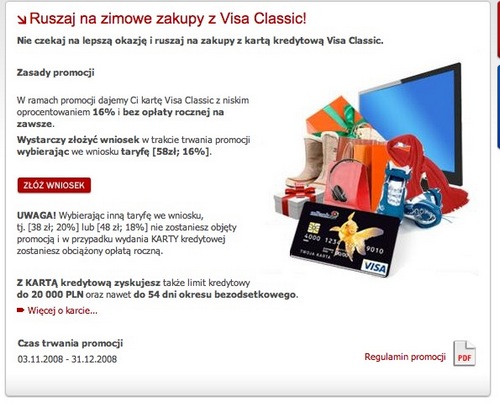
Ciekawy eksperyment z kartami kredytowymi zrobił ostatnio mBank. Jesteśmy ciekawi, jakie będą tego efekty. Chodzi o promocję, w której klient nie płaci za wznowienie karty przez cały okres jej funkcjonowania. Jednym słowem bank świadomie pozbywa się przychodu z wydania i wznowienia karty. Do tego promocja dotyczyła tylko kart z niskim oprocentowaniem i wysoką opłatą roczną (w mBanku działa suwak, który umożliwia ustawienie wysokiego oprocentowania w zamian za niską opłatę lub niskiego oprocentowania w zamian za wysoką opłatę roczną + wariant pośredni). Skąd taki nietypowy pomysł na promocję? Być może to test, który bank przeprowadził w okresie świątecznym. Wiadomo, że jak ktoś wybiera taką kartę to raczej chce się zadłużać lub bierze to pod rozwagę. A zatem zniesienie tej opłaty ułatwia mu wybór i przyciąga niezdecydowanych. A 16% to chociażby oprocentowanie kredytu odnawialnego w Aliorze, również nieco tylko więcej niż w przypadku linii kredytowej w samym mBanku. Może to zatem oznaczać, że bank szykuje się do poszukiwania sposobu na zasypanie dziury po kredytach hipotecznych. Pamiętajmy, że mBank stał przede wszystkim hipoteką i w nieco mniejszym stopniu gotówką. W przypadku innych produktów kredytowych łatwo już nie jest. Spowolnienie na rynku hipotek bank może zatem odczuć mocniej niż konkurenci – ma przecież niższe od nich marże odsetkowe, nie pobiera opłat za rachunki, etc. Tak czy inaczej widać, że bank nie czeka z założonymi rękami. Czego przykładem jest zmiana sposobu promocji produktów po wylogowaniu się z systemu. Jest to dla nas bardzo zastanawiające, że banki tak rzadko wykorzystują potencjał sprzedażowy bankowości internetowej. Przecież ogromna rzesza klientów w ogóle nie zagląda na stronę informacyjną. Dlaczego zatem banki nie promują swojej oferty na stronie służącej do logowania lub na ekranie po wylogowaniu się – to już dla nas ogromna zagadka. Może inaczej. W bankach, których nie ma orientacji na internet, o takich sprawach decyduje zbyt dużo różnych działów. Wielu ludzi nie tylko nie rozumie internetu, to jeszcze traktuje go jako konkurencję dla np. placówek. Konkurencja naszej bankowości internetowej byłby na znacznie wyższym poziomie, gdyby takie proste w sumie innowacje szybciej były adaptowane przez inne banki. No cóż. Być może obecny kryzys lub zbyt duży sukces konta ING Direct do tego przekona maruderów. Czego sobie i innym klientom oczywiście życzę.
P.S. A co do kart kredytowych. Polecamy najnowszy raport Instytutu Badań nad Gospodarką Rynkową. „Biznes i ryzyko na rynku consumer finance w Polsce w warunkach zawirowań na rynkach finansowych”. Do nabycia w prosty sposób ze strony Bankier.pl, który zresztą jest współautorem tego raportu. Współautor to być może zbyt dużo powiedzione, ale autorami części akurat o kartach kredytowych są bankierowcy – dr B. Półtorak i dr M. Macierzyński.
http://www.bankier.pl/wiadomosci/ibngr/raport,consumer-finance122008.html
Inne raporty IBnGR: http://www.bankier.pl/wiadomosci/ibngr/
Źródło: PR News





