PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyMieszkania w dół. Raty… bez zmian

Mieszkania w dół. Raty… bez zmian

Analizy 24.04.2009 (08:11) artykuł nadesłany
Kredyty

Choć ceny mieszkań i innych nieruchomości spadły, to dla osób kupujących je teraz na kredyt sytuacja nie zmieniła się istotnie pod kątem wysokości miesięcznych rat.

Choć trudno w to uwierzyć, to wzrost marż kredytów hipotecznych w ostatnim czasie był na tyle silny, że właściwie zniwelował w całości oszczędności dla kupujących mieszkania i liczących na spadek cen. W przypadku kredytów złotowych średnie marże kredytów hipotecznych wzrosły z ok. 1 do 2,8 proc. Przy obecnych historycznie niskich stopach WIBOR, wyższe koszty obsługi kredytu wynikające z tego powodu zrównoważyłby spadek cen mieszkań aż o 17,5 proc. Dopiero zakup mieszkania tańszego o 20 proc. (niż w czasie, gdy kredyty udzielane były z niższymi marżami) powodowałby pewne (znikome jednak) oszczędności w miesięcznej racie kredytu.

Diabeł tkwi oczywiście w szczególe. Powyższe wyliczenia dotyczą kredytów 30-letnich. Czym krótszy okres spłaty kredytu, tym spadek cen musiałby być mniejszy, by zrównoważyć efekt rosnącej raty z powodu wyższych marż. Na przykład przy kredycie 20-letnim spadek cen mieszkań o więcej niż 13,5 proc. równoważy wyższe koszty obsługi kredytu. (Im krótszy okres spłaty kredytu, tym mniejszą rolę w wysokości raty odgrywa rata odsetkowa. Zatem cała rata jest mniej wrażliwa na zmiany oprocentowania). Osoby, które planują zakup mieszkania za gotówkę – lub przynajmniej w dużej części finansują wkład własny – mają naturalnie znacznie większe korzyści ze spadku cen mieszkań, niż osoby, które w całości chcą wydatek finansować kredytem.
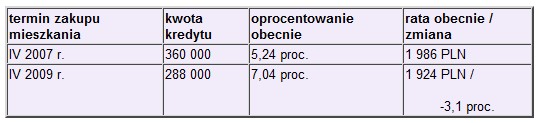
 

Jak zmieniły się raty kredytu w PLN po spadku cen mieszkań o 20 proc. i wzroście marż odsetkowych
Założenie: kredyt na 30 lat, raty równe

Kredyt w CHF

Sprawa komplikuje się, jeśli porównamy sytuację osób, które kupiły np. dwa lata temu (w okresie najwyższych cen) mieszkanie za kredyt we frankach szwajcarskich i tych, które chciałyby kupić obecnie tańsze mieszkanie, bo obok wzrostu marż dochodzi nam efekt związany ze wzrostem kursu. Ponadto kredyty we frankach stały się znacznie trudniej osiągalne.

Okazuje się jednak, że ze względu na znaczny wzrost marż kredytów w szwajcarskiej walucie, kredytobiorcy, którzy kupili droższe mieszkania dwa lata temu, wyszli na tym nieznacznie gorzej (jeśli brać pod uwagę tylko wysokość rat) od osób, które chciałyby dziś zaciągnąć kredyt hipoteczny we frankach, ale jednocześnie lepiej od tych, które dziś z przymusu czy wyboru sięgną po kredyt złotowy.

Przy czym największy wpływ na taki stan rzeczy miał wzrost notowań franka o 27 proc. przez ostatnie dwa lata. Mniejszy wzrost kursu (np. do 2,80 zł) przechyliłby już szalę korzyści na osoby, które kupiły mieszkania dwa lata temu za kredyt w CHF. Wiele zależy więc od tego, którego dnia przeprowadzone zostaną podobne wyliczenia i przy jakim kursie kredyt był zaciągany.
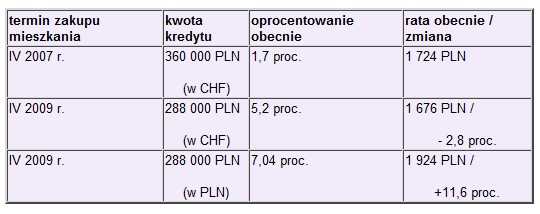
 

Jak zmieniły się raty kredytu w CHF po spadku cen mieszkań o 20 proc. i wzroście marż odsetkowych
Założenie: kredyt na 30 lat, raty równe. Uwzględniono spread walutowy 6 proc., wzrost marż z 1,3 do 4,8 proc. i wzrost kursu franka z 2,30 do 2,93 PLN (o 27,4 proc.).

Co dalej z tym fantem?

Choć rozpatrywanie historii może prowadzić do zaskakujących wniosków, to osoby stojące przed perspektywą zakupu mieszkania nie powinny zastanawiać się nad tym, czy lepiej zrobiłyby kupując je np. rok temu, ale czy zakup mieszkania za kredyt będzie bardziej opłacalny w przyszłości niż obecnie (osoby kupujące za gotówkę są raczej wolne od tego rodzaju dylematów).

O ile można być pewnym, że mieszkania jeszcze stanieją, to nieco inaczej sprawa się ma z kredytami. Oceniając kondycję sektora finansowego nie można stwierdzić, że cierpi on na nadmiar środków. Z tego powodu możliwy jest dalszy wzrost marż kredytowych przy kredytach hipotecznych. W obecnych warunkach – podkreślmy to jeszcze raz – historycznie niskich stóp procentowych, wzrost oprocentowania kredytu o 1 pkt proc. zrównoważy spadek cen mieszkań o kolejnych 10 proc. Dylemat do rozstrzygnięcia spory – czy ceny spadną o kolejnych 10 proc., czy może znacznie więcej i czy kredyty mogą podrożeć jeszcze bardziej?

Oczywiście można oczekiwać – zakładając, że możemy czekać dowolnie długo z zakupem mieszkania – że nadejdzie moment, w którym ceny kredytów (rozumianych jako wysokość marż) zaczną spadać, co zbiegnie się zapewne ze wzrostem cen na rynku mieszkaniowym. Teoretycznie optymalnym wyborem będzie zakup mieszkania tak taniego jak to możliwe (w dołku cenowym), za kredyt nawet droższy niż obecnie. Bo przecież nawet drogi kredyt będzie można zrefinansować, kiedy warunki na rynku bankowym znowu się poprawią, choćby nawet mielibyśmy czekać na to kilka lat, natomiast kupić mieszkania taniej się już nie da. Jednak i w tym wypadku pojawia się ryzyko popełnienia błędu, jeśli okres oczekiwania na możliwość zrefinansowania kredytu wydłuży się np. do kilku lat. Może się bowiem okazać, że koszt spłaty drogiego kredytu przez dłuższy czas przewyższa oszczędności z kupienia droższego mieszkania, ale za tańszy kredyt. I tak kupując mieszkanie za 200 tys. zł z marżą 4 proc. zapłacę więcej (spłacając kredyt) niż kupując te samo mieszkanie za 210 tys. zł po dwóch latach, ale korzystając z kredytu z marżą 1 proc., i to nawet jeśli po dwóch latach zrefinansuję swój pierwotny kredyt do marży 1 proc. i poniosę minimalny choćby koszt refinansowania (obliczenia dla stopy WIBOR 3M 4,24 proc.).

Osoby, które wybiorą kredyt walutowy, postawią się w arcyciekawej sytuacji. Może się zdarzyć tak, że ewentualne umocnienie złotego zamortyzuje spadek cen mieszkań. Czyli np. umocnienie złotego o 20 proc. będzie miało większy wpływ na wysokość raty niż np. czekanie na spadek ceny mieszkań o 10 proc. Wówczas to zakup mieszkania przed spadkiem jego ceny, ale też przed umocnieniem złotego, okaże się decyzją lepszą, niż czekanie na spadek cen mieszkań i jednocześnie kursu euro czy franka. Z drugiej strony umocnienie złotego nie jest wcale przesądzone (choć w dłuższym terminie wysoce prawdopodobne).

Natomiast wszyscy kredytobiorcy – i ci, którzy kredyt mają, i ci którzy dopiero planują go zaciągnąć – powinni mieć świadomość, że rekordowo niskie obecnie stopy procentowe w bankach centralnych nie będą się znajdowały na tak niskich poziomach przez wieczność i oprocentowanie kredytów może zacząć rosnąć ze względu na wzrost stóp rynkowych. W tym momencie dalszy rozwój sytuacji jest trudny do przewidzenia – np. wzrostowi inflacji może towarzyszyć spadek marż odsetkowych i wzrost cen mieszkań lub dalszy wzrost marż i dalszy spadek cen mieszkań (ze względu na jeszcze większy spadek popytu). Wiele zależeć będzie od czynników tworzących presję inflacyjną i kondycji gospodarek w momencie, w którym ta wyższa inflacja się pojawi.

Rozważając wszystkie możliwe scenariusze warto uświadomić sobie, że spadek cen mieszkań nie przekłada się automatycznie na lepszą sytuację kupujących (za kredyt), a końcowa wysokość miesięcznych rat, a więc i opłacalność całego interesu, jest ściśle związana z ceną nieruchomości i kredytów.
 
Emil Szweda, analityk Open Finance
Źródło: Open Finance
kredyty mieszkaniowe 2009-04-24
Redakcja PRNews.pl
Tagi: kredyty mieszkaniowe

Sprawdź także:

a 0 Nowy pakiet AML to rewolucja. Pracy będzie więcej niż się wydaje
04.11.2026 (06:21)

Nowy pakiet AML to rewolucja. Pracy będzie więcej niż się wydaje

Od 1991 r. Unia Europejska walczyła z praniem pieniędzy dyrektywami, które każde państwo wdrażało na swój sposób. …

a 0 Ukazał się bezpłatny przewodnik „Kariera w Finansach i Bankowości” 2026/27
04.11.2026 (06:18)

Ukazał się bezpłatny przewodnik „Kariera w Finansach i Bankowości” 2026/27

Studenci, absolwenci i osoby planujące pracę w sektorze finansowym mogą skorzystać z nowego wydania przewodnika …

a 0 Od 5 listopada nowe przepisy o mobbingu. Minimum 28,8 tys. zł zadośćuczynienia
03.11.2026 (20:58)

Od 5 listopada nowe przepisy o mobbingu. Minimum 28,8 tys. zł zadośćuczynienia

5 listopada 2026 r. wejdą w życie przepisy upraszczające definicję mobbingu i wprowadzające minimalne …

a 0 67 proc. Polaków chce porównywać oferty z AI. Zakup powierzyłoby jej 9 proc.
03.11.2026 (20:55)

67 proc. Polaków chce porównywać oferty z AI. Zakup powierzyłoby jej 9 proc.

Polacy są zainteresowani pomocą sztucznej inteligencji w zakupach, ale ostrożniej podchodzą do powierzania jej …

a 0 Rzecznik Finansowy pyta słowacki nadzór o działalność „Národná banka SPDR”
03.11.2026 (20:52)

Rzecznik Finansowy pyta słowacki nadzór o działalność „Národná banka SPDR”

Rzecznik Finansowy zwrócił się do słowackiego nadzoru finansowego o wyjaśnienie statusu i legalności działalności …

a 0 Visa przeprowadziła w Polsce pilotaż zakupów z udziałem agentów AI
03.11.2026 (20:49)

Visa przeprowadziła w Polsce pilotaż zakupów z udziałem agentów AI

Visa przetestowała w Polsce zakupy internetowe, podczas których agent AI wyszukiwał produkty, wybierał je i …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

Who is who

Adam Białas 

Adam Białas 

Dziennikarz / Dyrektor w Agencji BIALAS Consulting…

Kamila Kępińska

Kamila Kępińska

Rzecznik prasowy, Dyrektor Departamentu Marketingu i PR,…

Przemysław Przybylski 

Przemysław Przybylski 

Przemysław Przybylski od 2017 r. pełni funkcję…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców