
Przedsiębiorstwa zwracają się w stronę sekurytyzacji przede wszystkim po to, by podnieść wartość swoich inwestycji w nieruchomości, zredukować koszty oraz zoptymalizować finansowanie.
Sekurytyzacja, czyli emitowanie papierów wartościowych zabezpieczonych aktywami, to technologia finansowa, która najczęściej kojarzy się z instytucjami finansowymi. Na przykład obligacje oparte na kredytach hipotecznych (mortgage-based bonds) są ważnym narzędziem pozyskiwania kapitału przez banki. Jednakże sekurytyzacja to także wartościowe narzędzie dla przedsiębiorstw w trzech głównych obszarach: monetyzacji nieruchomości, sekurytyzacji całego biznesu (whole business securitisation) oraz należności handlowych.
Przedsiębiorstwa coraz silniej zaczęły kwestionować zasadność posiadania i utrzymywania nieruchomości. Jeżeli głównym celem ma być koncentrowanie się na podstawowej działalności, jaki jest strategiczny czy finansowy sens posiadania nieruchomości – zwłaszcza, że pochłania to spore ilości czasu oraz energii zarządzajacych? Alternatywą byłaby sprzedaż i leasing zwrotny.
Uwalnianie wartości nieruchomości
Oprócz umożliwienia skupienia się zarządzających na tym, co firma robi najlepiej, sprzedaż i leasing zwrotny to sposób na uwolnienie wartości nieruchomości. Uzyskane fundusze mogą zostać wykorzystane w strategicznie ważnych obszarach biznesowych albo nawet do sfinansowania ekspansji czy rozwoju, co z kolei może przyczynić się do zwiększenia rentowności.
Dodatkowa korzyść płynie z ograniczonego wpływu, jaki zsekurytyzowany dług wywiera na dźwignię finansową przedsiębiorstwa. Chociaż agencje ratingowe często uwzględniają dług finansowany przez technikę sprzedaży i leasingu zwrotnego w swoich kalkulacjach dźwigni, przedsiębiorstwo korzysta z faktu, że dług jest zabezpieczony specyficznymi aktywami – dzięki temu nie staje się on częścią ogólnego zadłużenia firmy.
Whole business securitisation
Sekurytyzacja całego biznesu (whole business securitisation – WBS) to w zasadzie sekurytyzacja przyszłych przepływów pieniężnych. W 2003 roku suma ponad 8,3 mld euro (ok. 20% całej emisji papierów wartościowych zabezpieczonych aktywami) została uzyskana poprzez technikę WBS.
WBS najczęściej jest używany jako część strategii zakupu, gdy przedsiębiorstwo nabywane ma bardzo stabilny i przewidywalny cash flow oraz strukturę kosztów. Duże bariery wejścia oraz dobrze widoczne trendy długoterminowe są również optymalnymi cechami, co czyni np. puby, czy firmy doprowadzające wodę idealnymi kandydatami na przeprowadzenie takiej transakcji.
Największą zaletą WBS-u w prównaniu z innymi formami finansowania jest możliwość pozyskania większych kwot przy niższych kosztach. Narzędzie to pozwala także na wydłużenie okresu spłaty, który wynosi tutaj 15-30 lat w porównaiu z 8-10 latami przy tradycyjnym kredycie. Dłuższa zapadalność natomiast prowadzi do znacznie niższych rocznych kosztów amortyzacyjnych. Chociaż WBS niesie ze sobą pewne restrykcje, dodawane przy emisji papierów wartościowych, ma inne przewagi: zazwyczaj taki dług otrzymuje rating na poziomie, który zapewnia niższe koszty finansowe niż te na rynku obligacji korporacyjnych.
Przewiduje się, że w następnym etapie rozwoju tej techniki finansowej inne przedsiębiorstwa użyteczności publicznej, których działalność jest regulowana – jak dystrybutorzy elektryczności czy gazu – będą z niej korzystały, zwłaszcza, że cechują się one łatwo przewidywalnymi przychodami oraz quasi-monopolistycznym charakterem.
Należności handlowe
Przedsiębiorstwa widzą także korzyści w sekurytyzacji ich należności handlowych przy współpracy z bankiem, który sprzedaje papier wartościowy zabezpieczony aktywami inwestorom na przykład w formie papieru komercyjnego.
Sekurytyzacja portfela należności handlowych optymalizuje zarządzanie zapotrzebowaniem na kapitał pracujący przedsiębiorstwa i stanowi bardzo efektywne źródło krótko- oraz długoterminowego finansowania. Inicjatorzy korzystają z dobrego ratingu jak również z silnej bazy inwestorów.
Warto wspomnieć o krótkoterminiowych papierach komercyjnych (Asset Backed Commercial Papers – ABCP). Oparte są one na różnego rodzaju aktywach (np. wierzytelności leasingowe, papiery wartościowe, pożyczki samochodowe). Można je emitować przez powołanie jednostki specjalnego przeznaczenia (special purpose vehicle, conduit). Jednostka ta pozyskuje należności od wielu inicjatorów sekurytyzacji (multiseller program) i na ich podstawie dokonuje emisji papierów wartościowych. Takie rozwiązanie pozwala małym i średnim przedsiębiorstwom przeprowadzić sekurytyzację, na którą w innym wypadku zabrakłoby środków lub wiedzy.
Sprawdź także:
a
0

POLSIF: banki mogą finansować sektor obronny w ramach polityk ESG
Sustainable Investment Forum Poland (POLSIF) opublikował raport poświęcony finansowaniu sektora obronnego przez …
a
0
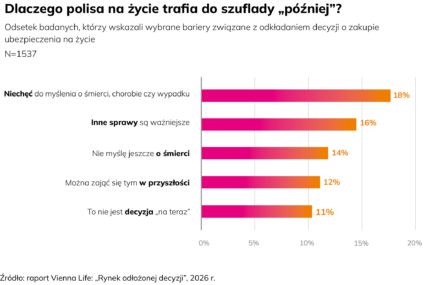
Badanie Vienna Life: 92 proc. badanych czuje odpowiedzialność za bliskich, ale tylko 19 proc. widzi sens w polisie na życie
92 proc. badanych deklaruje odpowiedzialność za finansowe zabezpieczenie bliskich, a ponad połowa martwi się o ich …
a
0
Provident Polska zajął trzecie miejsce w konkursie Laur CESSIO 2026
Provident Polska zajął trzecie miejsce w kategorii CESSIO – sektor niebankowy w konkursie Laur CESSIO 2026 …
a
0
UNIQA TFI o perspektywach rynku, sztucznej inteligencji i zarządzaniu ryzykiem
16 września na Giełdzie Papierów Wartościowych w Warszawie odbyło się III Forum Niezależnych Dystrybutorów …
a
0
PZU przekazało Policji kaski ochronne dla dzieci. Akcja „Bezpieczna droga do szkoły"
PZU przekazało Policji 3 600 kasków ochronnych dla dzieci i młodzieży. Sprzęt trafi do wszystkich komend …
a
0

Automatyzacja tak, negocjacje nie. Badanie ZPF o AI w branży wierzytelności
Firmy zarządzające wierzytelnościami największe możliwości wykorzystania AI widzą w automatyzacji procesów (76,5 …