
Koszt zakupu mieszkania na kredyt znowu spadł. Kupując dziś mieszkanie trzeba się liczyć z miesięczną ratą na poziomie o 20% niższym niż dwa lata temu. W efekcie rata długu zaciągniętego na zakup przeciętnego mieszkania dwupokojowego w dużym mieście wynosi 957 zł – wynika z szacunków Lions Bank i portalu nieruchomości Morizon.pl.
Wartość indeksu kosztu kredytu (IKK) w styczniu br. osiągnęła poziom 80,1 pkt, co było wynikiem odrobinę niższym niż miesiąc wcześniej (80,5 pkt.). Czym jest wskaźnik stworzony przez Lions Bank i portal nieruchomości Morizon.pl? Ma on za zadanie w prosty sposób prezentować, jak zmienia się miesięczna rata kredytu zaciąganego na zakup mieszkania w dużym polskim mieście. Co miesiąc badamy więc, biorąc pod uwagę ceny nieruchomości i warunki kredytowe, z jaką ratą musiałby liczyć się potencjalny nabywca mieszkania.
Aktualna wartość sugeruje, że chcąc kupić mieszkanie na kredyt w jednym z 10 największych polskich miast, trzeba się liczyć z kosztem o 0,4% niższym niż w przed miesiącem, a rok temu koszt zakupu mieszkania na kredyt był o 6,1 % wyższy niż dziś (indeks na poziomie 85 pkt.). Nie można też zapomnieć o fakcie, że w styczniu 2013 roku, a więc w momencie, w którym badanie rozpoczęto, zakup na kredyt był o 24,8% droższy niż dziś (indeks był wtedy na poziomie 100 pkt.).
Rada gra pierwsze skrzypce
Koszt związany z zakupem mieszkania na kredyt jest oczywiście tym niższy, im tańsze są nieruchomości w danym mieście. Fakt, że w ostatnim czasie indeks kosztu kredytu znajduje się na niskich poziomach nie wynika z faktu, że mieszkania tanieją. Jak bowiem sugerują dane portalu Morizon.pl średnia wyciągnięta z cen dla badanych miast niemal się nie zmieniła (wzrost o 0,4% r/r).
Dla poszczególnych miast mediana cen ofertowych (cena, od której połowa ofert jest tańsza, a połowa droższa) zawiera się w przedziale od 3,7 do 7,9 tys. zł za m kw. Najwyższe ceny są oczywiście w Warszawie. Kolejne miejsca zajmuje Kraków (6,5 tys. zł), Wrocław (5,6) i Gdańsk (5,5). Na drugim biegunie jest Łódź z wynikiem na poziomie 3,7 tys. zł za m kw. Relatywnie niskie są też ceny w Katowicach (3,8 tys. zł), czy Bydgoszczy (3,8 tys. zł). Ceny transakcyjne są oczywiście niższe od przytoczonych stawek ofertowych – przeważnie o od kilku do kilkunastu procent.
Ceny ofertowe znacznie przewyższają transakcyjne
Warto zauważyć, że przedstawione mediany cen ofertowych są wyraźnie wyższe od przeciętnych transakcyjnych, które za pierwszy kwartał opublikował NBP. Różnice wynoszą od 7% w Łodzi czy Poznaniu do 12% w Warszawie i Katowicach. Przeciętnie o 9% mediana cen ofertowych przewyższa średnią cenę transakcyjną. Faktycznie nabywane nieruchomości na rynku są więc przeważnie wyraźnie tańsze niż te, które właściciele oferują do sprzedaży. Przyjęcie cen ofertowych do dalszych obliczeń jest jednak o tyle uzasadnione, że kupując nieruchomość na własność trzeba się liczyć z koniecznością poniesienia kosztów transakcyjnych, co zawyża budżet, którym należy dysponować. Upraszczając całą sprawę postanowiliśmy więc oszacować wysokość rat kredytowych w oparciu o przeciętne ceny ofertowe. Założyliśmy, że nabywca posiada 20-proc. wkład własny, co mniej więcej odpowiada średniej rynkowej. Dług zaciągany jest na 30 lat, w rodzimej walucie, w systemie rat równych.
| Ceny nieruchomości używanych w wybranych miastach | |||
| Lokalizacja | Mediana ceny ofertowej m kw. | Przeciętna cena transakcyjna za m kw. mieszkania* | Różnica między ceną ofertową i transakcyjną |
| Warszawa | 7 929 zł | 7 058 zł | 12% |
| Kraków | 6 486 zł | 5 930 zł | 9% |
| Poznań | 5 317 zł | 4 979 zł | 7% |
| Wrocław | 5 639 zł | 5 194 zł | 9% |
| Gdańsk | 5 500 zł | 5 014 zł | 10% |
| Lublin | 4 900 zł | 4 444 zł | 10% |
| Szczecin | 4 233 zł | 3 937 zł | 8% |
| Bydgoszcz | 3 780 zł | 3 450 zł | 10% |
| Łódź | 3 727 zł | 3 490 zł | 7% |
| Katowice | 3 750 zł | 3 348 zł | 12% |
| * Na podstawie danych NBP za IV kw. 2014 r. | |||
Dwa pokoje za 957 zł miesięcznie
Z danych firmy Tax Care wynika natomiast, że marże kredytowe wzrosły w ciągu 12 miesięcy o 0,19 pkt. proc. Obecnie średnia marża kredytowa wynosi 1,82% (wynik dla 18 banków). Przy notowanym na początku miesiąca WIBOR-ze 3M na poziomie 1,99% średnie oprocentowanie kredytu hipotecznego można oszacować na zaledwie 3,81%. Jest to jeden z najniższych wyników w historii, a spadające notowania WIBOR-u z kolejnych dni lutego sugerują, że w marcu wyznaczone zostanie kolejne historyczne minimum (kredyty będą najtańsze w historii).
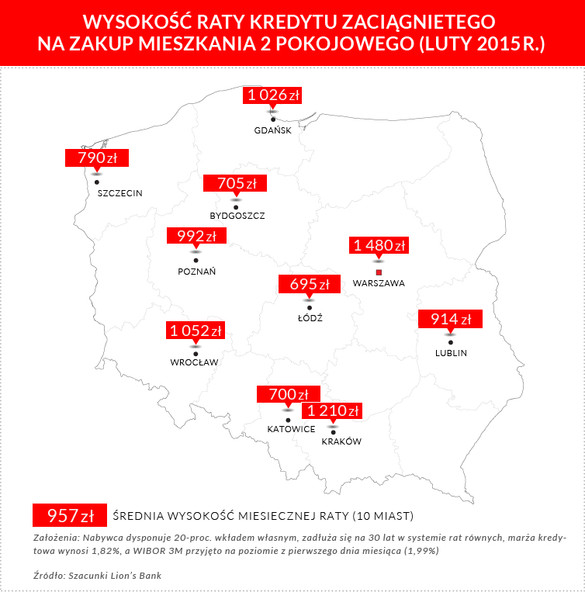
Jak te liczby wpływają na wysokość rat? Gdyby dziś zadłużyć się na 30 lat z 20-proc. wkładem własnym na popularne dwupokojowe mieszkanie w jednym z 10 największych polskich miast trzeba się liczyć z ratą na poziomie 957 zł (średnia dla badanych miast). W przypadku kawalerek byłoby to 574 zł, a trzypokojowych lokali 1435 zł miesięcznie.
W poszczególnych miastach wyniki te byłyby oczywiście bardzo zróżnicowane. Najwyższe byłyby w Warszawie, gdzie zadłużając się na trzy pokoje trzeba oddawać do banku przeciętnie 2219 zł miesięcznie. Przy wyborze dwóch pokoi ratę oszacować można na 1480 zł miesięcznie, a w przypadku kawalerki 888 zł miesięcznie. Na drugim biegunie są takie miasta jak Bydgoszcz, Łódź i Katowice. Tam kupując kawalerkę na kredyt trzeba się liczyć z miesięczną ratą na poziomie 410 – 420 zł miesięcznie. W przypadku dwóch pokoi byłoby to 690 – 710 zł, a trzech około 1040 – 1060 zł.
| Koszt kredytu na zakup mieszkania w wybranych miastach | ||||||
| Lokalizacja | Kawalerka (30 m kw.) |
Mieszkanie 2-pok. (50 m kw.) |
Mieszkanie 3-pok. (75 m kw.) |
|||
| szacunkowa cena | miesięczna rata | szacunkowa cena | miesięczna rata | szacunkowa cena | miesięczna rata | |
| Warszawa | 237 870 zł | 888 zł | 396 450 zł | 1 480 zł | 594 675 zł | 2 219 zł |
| Kraków | 194 580 zł | 726 zł | 324 300 zł | 1 210 zł | 486 450 zł | 1 816 zł |
| Poznań | 159 510 zł | 595 zł | 265 850 zł | 992 zł | 398 775 zł | 1 488 zł |
| Wrocław | 169 170 zł | 631 zł | 281 950 zł | 1 052 zł | 422 925 zł | 1 578 zł |
| Gdańsk | 165 000 zł | 616 zł | 275 000 zł | 1 026 zł | 412 500 zł | 1 540 zł |
| Lublin | 147 000 zł | 549 zł | 245 000 zł | 914 zł | 367 500 zł | 1 372 zł |
| Szczecin | 126 990 zł | 474 zł | 211 650 zł | 790 zł | 317 475 zł | 1 185 zł |
| Bydgoszcz | 113 400 zł | 423 zł | 189 000 zł | 705 zł | 283 500 zł | 1 058 zł |
| Łódź | 111 810 zł | 417 zł | 186 350 zł | 695 zł | 279 525 zł | 1 043 zł |
| Katowice | 112 500 zł | 420 zł | 187 500 zł | 700 zł | 281 250 zł | 1 050 zł |
| Średnia | 153 783 zł | 574 zł | 256 305 zł | 957 zł | 384 458 zł | 1 435 zł |
| Założenia: Nabywca dysponuje 20-proc. wkładem własnym, zadłuża się na 30 lat w systemie rat równych, marża kredytowa wynosi 1,82%, a WIBOR 3M przyjęto na poziomie z pierwszego dnia miesiąca (1,99%) | ||||||
Prognozowane na marzec cięcie już dziś obniża raty
Nie powinno ulegać wątpliwości, że kluczowym czynnikiem, który w ostatnim czasie decyduje o tym ile kosztuje kredyt mieszkaniowy, jest stawka WIBOR. Ta jest nierozerwalnie związana z poziomem stóp procentowych w Polsce, a więc to od decyzji Rady Polityki Pieniężnej w dużej mierze zależy ile kosztować będzie kredyt. Przypomnijmy, że na początku listopada 2012 roku główna stopa procentowa była na poziomie 4,75%. W październiku br. Rada Polityki Pieniężnej zdecydowała o obniżeniu tego poziomu do 2%, a więc o ponad połowę, co miało kilkukrotnie większe znaczenie dla potencjalnych nabywców mieszkań niż działania banków komercyjnych podwyższających marże.
Warto jednak podkreślić, że w ostatnim tygodniu lutego 2015 r. rynek spodziewał się już obniżki stóp procentowych na najbliższym posiedzeniu Rady (w marcu). W efekcie trzymiesięczna (3M) stawka WIBOR notowana była 24 lutego na poziomie 1,84%, a więc wyraźnie poniżej wciąż obowiązującej stopy referencyjnej 2% utrzymywanej przez Radę na tym poziomie od października 2014 r. Można więc uznać, że spodziewana obniżka stóp jest już dyskontowana przez graczy rynkowych.
Co przyniosą kolejne miesiące? Wiedzę na ten temat niosą ze sobą notowania kontraktów terminowych na stopę procentową (FRA). 24 lutego 2015 r. kontrakty za 6 miesięcy wyceniały WIBOR 3M na 1,53%, a więc wyraźnie niżej niż wartość tego wskaźnika ze wspomnianego dnia (1,84%). Co nie mniej ważne w znacznie dłuższym horyzoncie czasowym (21-miesięcznym) kontrakty na WIBOR 3M notowane są na poziomie 1,78%, czyli również niżej niż 24 lutego. Z tych notowań wnioskować można, że w perspektywie 3 kwartałów rynek spodziewa się 2 obniżek stóp procentowych, a w horyzoncie dwóch lat WIBOR powinien być wyraźnie niższy niż wskazują dzisiejsze notowania. Kredyty powinny więc pozostać relatywnie tanie przez dłuższy czas. Tak przynajmniej sugerują dzisiejsze notowania.
Bartosz Turek, Lion’s Bank
Marcin Drogomirecki, Morizon.pl
Metodologia badania:
Aby obliczyć ratę kredytu zaciągniętego na zakup mieszkania w dużym mieście wzięto pod uwagę trzy główne czynniki:
-
Szacunkową wartość mieszkania 1, 2 i 3-pokojowego w jednym z 10 badanych miast. Obliczono ją poprzez przemnożenie mediany ceny ofertowej z poprzedniego miesiąca (Morizon.pl) oraz powierzchni charakterystycznej dla danej nieruchomości – 30 m kw. dla kawalerki, 50 m kw. dla mieszkania 2-pok. i 75 m kw. dla mieszkania 3-pok.,
-
Wysokość przeciętnej marży kredytowej dla danego okresu – średnia z wyników ankiety przeprowadzonej wśród banków przez Tax Care,
-
Wysokość stawki WIBOR 3M – notowanie z pierwszego dnia miesiąca publikacji.
Na tej podstawie oszacowano wysokość miesięcznej raty kredytowej dla następujących założeń:
-
Kredyt udzielany na 30 lat,
-
System rat równych,
-
Wkład własny na poziomie 20%.
Na podstawie danych obliczonych w wyżej opisany sposób stworzono też indeks kosztu kredytu (IKK). Uśrednia on wyniki dla 10 badanych miast na temat kosztu kredytu zaciągniętego na zakup mieszkania dwupokojowego i odnosi do wyniku ze stycznia 2013 roku. Wyniki prezentowane są jako indeks o podstawie 100. W efekcie wynik na poziomie 120 pkt. sugeruje, że w danym miesiącu miesięczna rata na zakup przeciętnego mieszkania dwupokojowego w jednym z 10 największych polskich miast jest o 20% wyższa niż była w styczniu 2013 roku. Może to mieć związek ze wzrostem kosztu kredytu lub wzrostem wartości nieruchomości. Z odwrotną sytuacją mielibyśmy do czynienia, gdyby odczyt w danym miesiącu był na poziomie 80 pkt.





