To pytanie zadawane coraz częściej przez Polaków, szczególnie młodych, wkraczających w dorosłe życie. Czy jest na nie jedna, prawidłowa odpowiedź? Czy warto jej szukać, zastanawiać się i kalkulować co lepsze? Oczywiście, warto.
Dlaczego nie ma jednoznacznej odpowiedzi, czy bardziej się opłaca wynajmować mieszkanie i płacić jego właścicielowi za użytkowanie, czy zadłużyć się i dawać zarabiać bankom na prowizjach i odsetkach, ale krok po kroku zbliżać się do bycia właścicielem M-ileś tam? Dlatego, że jak w przypadku każdej decyzji finansowej, czy inwestycyjnej, nie może być jednej, identycznej odpowiedzi dla wielu ludzi o różnych potrzebach, preferencjach, podejściu do życia i będących w różnej sytuacji. W takich decyzjach zawsze potrzebne jest podejście indywidualne.
Przeglądając listy dyskusyjne, blogi, opinie, zamieszczane w różnych miejscach lub przypominając sobie zasłyszane oceny sprzed mniej więcej roku, spora część z nich wskazywała na przewagę wynajmowania. Powód był oczywisty. Ceny mieszkań rosły niezwykle dynamicznie i ich poziom wydawał się wielu z nas astronomiczny. Z drugiej jednak strony, banki kusiły może nienajtańszym (chyba, że we frankach szwajcarskich), ale za to niezwykle łatwo dostępnym kredytem, mimo rosnących stóp procentowych. Patrząc z jeszcze innej strony, nikt nie bał się utraty pracy lub zmniejszenia zarobków,
co zachęcało do inwestycji, także mocno wspomaganych kredytem. Niektórzy ulegali również wrażeniu, że ceny nieruchomości będą rosły jeszcze bardziej, wzmacniając dążenie do osiągnięcia korzyści z tej, wydawało się, stałej tendencji.
Czy patrząc z perspektywy coś się zmieniło? Zmieniło się niemal wszystko. Ceny mieszkań spadają, wybór jest o wiele większy i nikt już nie musi kupować przysłowiowej „dziury w ziemi” i czekać aż wyrośnie z niej jego wymarzone gniazdko. Deweloperzy kuszą promocjami i do lokum dodają często nie tylko kuchenkę, lodówkę, telewizor, ale także nierzadko mały samochód. Z kolei ceny za wynajmowanie mieszkań żadnej promocji nie podlegają. Wręcz przeciwnie, trzymają się mocno i nic nie wskazuje, by miało się to w najbliższym czasie zmienić. Może więc nadszedł czas na zweryfikowanie naszych opinii, poglądów i preferencji. Oczywiście biorąc pod uwagę fakt, że zmieniły się także inne warunki.
Banki zdecydowanie zaostrzyły kryteria finansowania zakupu mieszkań. Kredyty we frankach szwajcarskich pokazały swoje gorsze oblicze i nieźle wystraszyły ich aktualnych posiadaczy i chyba dość skutecznie odstraszyły potencjalnych chętnych. Pewność zatrudnienia i utrzymania dotychczasowej wysokości pensji jest nieporównywalna z tą sprzed kilkunastu miesięcy. Rząd podejmuje działania chroniące tych, którzy nie z własnej winy znaleźli się w sytuacji uniemożliwiającej im spłacanie wcześniej zaciągniętego kredytu (stracili pracę i są zarejestrowani jako bezrobotni). Można też spodziewać się, że i banki bardziej będą skłonne negocjować warunki spłaty zagrożonych kredytów, niż zajmować nasze mieszkania. Ich niechęć do udzielania kredytów powinna wkrótce minąć, bo przecież z nich właśnie żyją i czerpią zyski. Rada Polityki Pieniężnej zaczęła obniżać stopy procentowe i ta tendencja powinna jeszcze jakiś czas potrwać. Wiązać się z nią będą mniej lub bardziej ochoczo podejmowane decyzje banków o zmniejszaniu oprocentowania kredytów.
Choć większość ulg podatkowych, związanych z ożywianiem budownictwa mieszkaniowego już dawno odeszła w niepamięć, to ze strony rządu pojawiają się zachęty innego typu, takie jak na przykład program refundowania części kosztów kredytu, noszący nazwę „Rodzina na swoim”. Adresowany jest on do osób o raczej skromniejszych możliwościach finansowych i zainteresowanych mieszkaniami tańszymi oraz o limitowanym metrażu. W jego ramach można jednak uzyskać przez osiem lat dopłatę stanowiącą równowartość połowy odsetek, jakie pobierają banki komercyjne, udzielając kredytów na zaspokojenie własnych potrzeb mieszkaniowych rodzin (w tym także rodzin niepełnych). Wydaje się bardzo prawdopodobne, że wobec zapaści na rynku mieszkaniowym i kredytowym, program ten zostanie rozszerzony lub pojawią się nowe/stare sposoby na jego rozruszanie. Może nawet wróci znów nasza ulubiona ulga podatkowa.
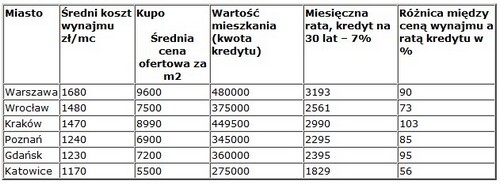
Póki co, przejdźmy do konkretów, czyli rachunków i kalkulacji. Na początku 2007 r. średnia cena wynajęcia dwupokojowego mieszkania w Warszawie wynosiła około 1700 zł, a średnia cena kupna mieszkania sięgała 8 500 zł, czyli za mieszkanie o powierzchni 50 m2 trzeba było zapłacić 425 tys. zł. Przy finansowaniu zakupu kredytem na 30 lat w złotym i oprocentowaniu wynoszącym 7,26 proc. miesięczna rata wynosiłaby 2 900 zł. Różnica między kosztem wynajmu i zakupu pokaźna, wynosząca 70 proc., raczej nie do zaakceptowania dla przeciętnego młodego małżeństwa. Dziś w Warszawie takie samo mieszkanie można kupić płacąc poniżej 6 000 zł za metr, czyli za około 300 tys. zł. Rata kredytu przy takich samych, jak wyżej warunkach wyniosłaby 2 050 zł. Miesięczny koszt wynajęcia mieszkania waha się od 2 000 do 2 500 zł, choć oczywiście odchylenia od tych poziomów bywają spore. Ale przy takich różnicach między kosztem wynajmu, a kupna na kredyt, można się już zacząć poważnie zastanawiać, co wybrać. Miesięczna rata przy kredycie we frankach szwajcarskich wyniosłaby nieco ponad 1 400 zł. A przecież, mimo wielu utrudnień i ograniczeń, taki kredyt można uzyskać.
Porównanie kosztów wynajmowania mieszkania w większych miastach z kosztami zakupu lokalu na kredyt – 2007 rok
Porównanie kosztów wynajmowania mieszkania w większych miastach z kosztami zakupu lokalu na kredyt – 2008 rok
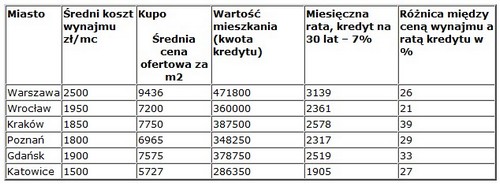
Źródło: CEE Property Group; Raport Gratka.pl Home Consulting „Rynek nieruchomości mieszkaniowych”; Budnet.pl; obliczenia własne
Różnice między średnimi cenami ofertowymi sprzedaży mieszkań, a cenami po jakich zawierane są umowy, mogą sięgać w konkretnych przypadkach nawet 30%.
Można również stwierdzić, że wbrew pozorom, zaciąganie dziś kredytu w tej walucie wcale nie wiąże się z tak wielkim ryzykiem. Złoty wobec franka w ciągu ostatnich kilkunastu miesięcy bardzo się osłabił i prawdopodobieństwo, że straci jeszcze np. 30 proc. jest raczej bardzo niewielkie (wówczas za franka trzeba byłoby płacić około 4,15 zł). Przy dzisiejszym kursie nasz kredyt na zakup mieszkania to około 95 tys. franków. Gdybyśmy go brali przy kursie jaki był rok temu, nasze zadłużenie wynosiłoby 120 tys. franków. Wniosek jest taki, że kredyt walutowy opłaca się zaciągać wtedy, gdy złoty jest tani. Mówiąc najprościej – dziś za franka dostaniemy o wiele więcej złotówek, niż przed rokiem – bo przecież bank nie wypłaca nam franków tylko ich równowartość w złotych. Trzeba jednak pamiętać, że za kilka lat czeka nas bardzo poważna operacja przyjęcia przez Polskę euro. To dodatkowy czynnik ryzyka, którego skalę trudno teraz oszacować.
Przy tych kalkulacjach należy wziąć pod uwagę jeszcze kilka czynników, o których już wspomniano, ale warto je przypomnieć:
– Ceny mieszkań mocno spadły. Ta tendencja może jeszcze nieco się pogłębić, ale trudno sobie dziś wyobrazić, że spadną jeszcze o 20 proc. A więc można zaryzykować tezę, że jest tanio.
– Koszty wynajmu lokali utrzymują się na wysokim poziomie i nie widać powodu, by miały się obniżyć (na rynku musiałoby pojawić się o wiele więcej lokali do wynajęcia, a przecież nowych mieszkań nie przybywa zbyt wiele).
– Rada Polityki Pieniężnej obniża stopy i ten proces powinien jeszcze trochę potrwać. Czyli można liczyć na to, że oprocentowanie kredytów będzie spadać.
– Kłopoty i uciążliwości z uzyskaniem kredytów będą się zmniejszały. Banki zarabiają
na kredytach i będą ich udzielać.
– Ryzyko związane z zaciąganiem kredytu w walutach jest dziś o wiele mniejsze, niż jeszcze klika miesięcy temu.
– Można już skorzystać z rządowego programu „Rodzina na swoim”, w ramach którego refundowana jest spora część kosztów kredytu i można liczyć, że wkrótce pojawią się dodatkowe zachęty do kupowania mieszkań.
Roman Przasnyski
Główny Analityk Gold Finance
Źródło: Gold Finance